Тема публикаций

Ведомость

Справочные материалы по этой теме.

12 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

Учёт процесса производства в «BAS Бухгалтерия»: пример составления калькуляции и документирования затрат

Статья знакомит с поэтапным ведением учёта производства и расчётом себестоимости изделий в программе "BAS Бухгалтерия" на примере изготовления шкафа-купе, включая работу с материалами, формирование документов и анализ проводок.Введение. Учёт материальных затрат в производстве. Документирование выпуска продукции. Расчёт себестоимости и её калькуляция. Вопросы для самоконтроля

Читать
Материал

Учёт финансовых результатов в «BAS Бухгалтерия»: автоматизация, расчёт и анализ

В статье подробно рассматривается порядок автоматизированного определения финансовых результатов деятельности предприятия в программе «BAS Бухгалтерия», начисления налога на прибыль, формирования отчётности и основные бухгалтерские процедуры с учётом особенностей работы системы.Общая информация об учёте финансовых результатов. Автоматизированное определение финансовых результатов в «BAS Бухгалтерия». Формирование и анализ итоговых отчётов. Вопросы для самопроверки

Читать
Материал

Ввод начальных остатков в «BAS Бухгалтерия 8.2»: пошаговая инструкция для предприятия

BAS Бухгалтерия, начальные остатки, основные средства, счет, касса, банк, сырье, материалы, уставный капитал, поставщики, контрагенты, бухгалтерия, оборотно-сальдовая ведомость, документы, проводки, автоматизация, предприятие, справочник, программа, учет, остатокВведение. Начальный баланс предприятия. Внесение остатков по основным средствам. Внесение остатков по денежным средствам на текущем счете. Внесение остатков по кассе. Внесение остатков по сырью и материалам. Внесение остатка зарегистрированного (уставного) капитала. Внесение остатков по расчетам с поставщиками. Итог ввода остатков. Формирование оборотно-сальдовой ведомости. Вопросы для самоконтроля

Читать
Материал

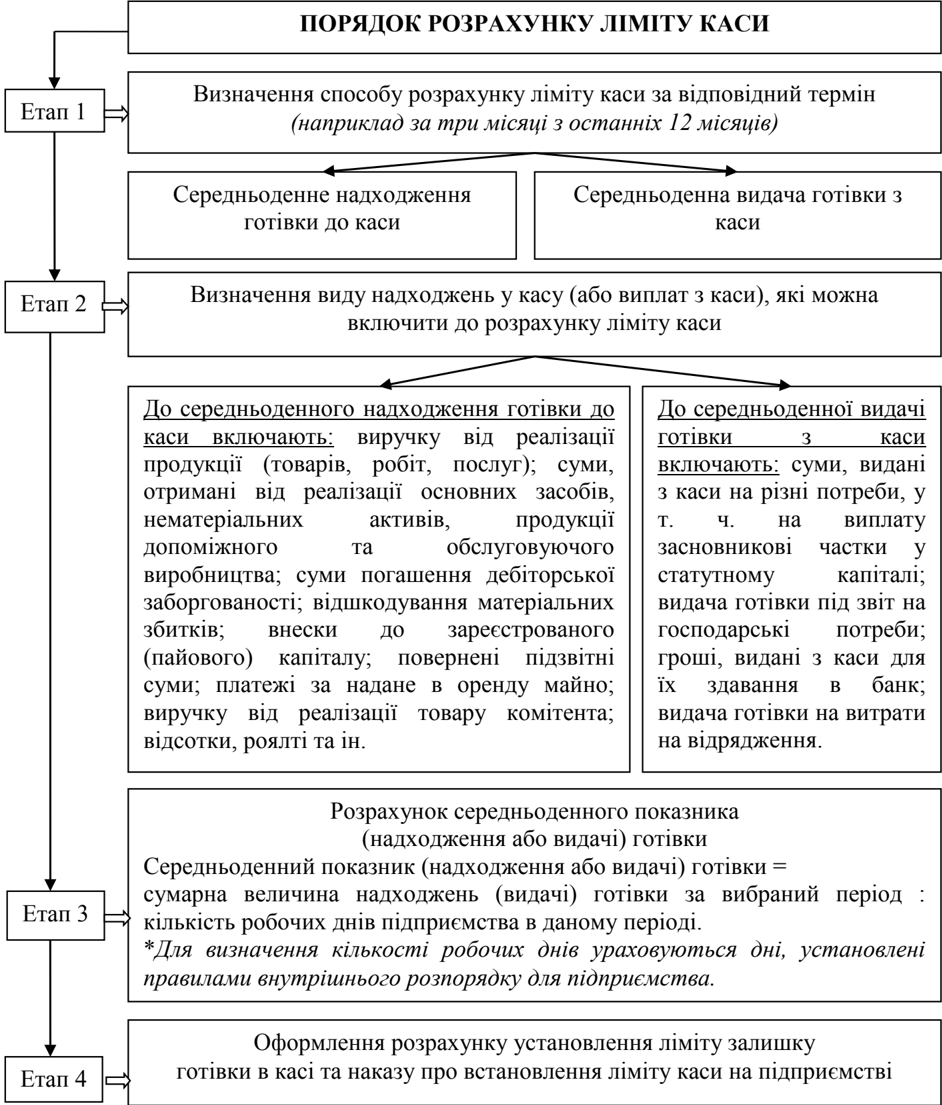
Учет кассовых операций и работы с подотчетными лицами в программе «BAS Бухгалтерия»: пошаговое практическое руководство

В этой статье содержится понятное и подробное объяснение основных этапов учета наличных операций и операций с подотчетными лицами в программе "BAS Бухгалтерия" на примере реальных задач, с иллюстрациями каждого шага и описанием сопроводительных бухгалтерских проводок.Введение. Задание 1. Оформление поступления наличных в кассу предприятия. Задание 2. Выдача средств под отчет работнику. Задание 3. Отчет подотчетного лица об использовании средств. Задание 4. Оформление возврата остатка подотчетных средств. Дополнительные отчеты и контроль кассовых операций. Вопросы для самоконтроля

Читать
Материал

Учёт собственного капитала в системе BAS: главные принципы, операции и отчётность

капитал, бухгалтерия, уставный капитал, учёт, BAS, взносы, активы, документы, денежные средства, основные средства, отчётность, операции, дебет, кредит, карточка счёта, оборотно-сальдовая ведомость, собственный капитал, НДС, регистрация, предприятие, электронный документ, корреспонденцияОбщие принципы учёта собственного капитала. Документирование операций с уставным капиталом в BAS. Изменение размера уставного капитала. Типовые бухгалтерские проводки по учёту собственного капитала. Анализ и контроль учёта собственного капитала

Читать
Материал

Электронный учет расчетов с подотчетными лицами и поставщиками в BAS: Бухгалтерия

электронная бухгалтерия, BAS: Бухгалтерия, подотчетные лица, поставщики, учет, расчеты, документы, командировка, корпоративная карта, кассовые ордера, авансовый отчет, НДС, первичная документация, контроль расходов, отчетность, дебет, кредит, хозяйственные операции, оплата, возврат товаров, финансовый анализ, счет 372, счет 631Общие положения учета подотчетных лиц в BAS: Бухгалтерия. Оформление и заполнение электронных документов. Учет расчетов с поставщиками и подрядчиками. Таблица корреспонденций счетов по учету расчетов с поставщиками и подрядчиками

Читать
Материал

Учет доходов, расходов и финансовых результатов: порядок и автоматизация в современной электронной бухгалтерии

В статье описаны ключевые принципы организации и автоматизации учета доходов, расходов и финансовых результатов на предприятии с подробным объяснением процесса закрытия месяца, проведения регламентных операций, а также анализа и контроля основных показателей в современных информационных системах.Структура учетных операций в течение месяца. Подготовка к закрытию месяца. Анализ остатков запасов и налоговых начислений. Регламентные операции закрытия месяца. Формирование и закрытие финансового результата. Типовые корреспонденции счетов для учета доходов, расходов и финансовых результатов

Читать
Материал

Организация и автоматизация электронного учета запасов в «BAS: Бухгалтерия»

электронный учет, запасы, BAS: Бухгалтерия, документооборот, склад, автоматизация, контроль, номенклатура, инвентаризация, оприходование, списание, комиссия, аналитика, бухгалтерия, ответственное лицо, цена, счет, корреспонденция, журнал, производство, программное обеспечениеВведение в электронный учет запасов. Настройка складского учета в системе. Поступление запасов: создание документов. Перемещение и списание запасов. Оприходование, инвентаризация, списание товаров и аналитика остатков. Формирование отчетности и анализа остатков запасов. Таблица корреспонденций счетов по учету запасов

Читать
Материал

Электронный учет денежных средств на современном предприятии

В этой статье рассмотрены принципы электронного учета денежных средств в условиях применения современных программных продуктов, организационные требования, порядок оформления кассовых операций, настройки в информационных системах и автоматизация отчетности.Общие требования к учету денежных средств. Случаи, когда наличность не считается сверхлимитной. Ответственность за организацию кассовых операций. Особенности электронного учета наличности. Автоматизированные отчеты — аналитика и контроль. Особенности учета счетов и осуществления банковских операций. Выводы

Читать
Материал

Недостач или излишков материальных ценностей при инвентаризации не выявлено: составлять ли сличительную ведомость

<b>Да</b>, нужно, более того — обязательно.В учреждении проводится инвентаризация. Нужно ли составлять сличительную ведомость результатов инвентаризации, если недостач или излишков материальных ценностей не выявлено?

Читать
Материал

Списываем непригодные основные средства

Механизм списания имущества для учреждений и организаций, а также учреждений и организаций, находящихся в ведении Национальной академии наук и отраслевых академий наук, определен Порядком списания объектов государственной собственности, утвержденным постановлением КМУ от 08.11.2007 № 1314 (<i>далее</i> — Порядок № 1314). Бюджетное учреждение должно действовать по следующей схеме:На балансе бюджетного учреждения учитываются основные средства (учебные кинофильмы, магнитные диски и ленты, кассеты), которые морально и физически изношены, непригодны для дальнейшего использования. Какова схема списания таких основных средств?

Читать
Материал

Оприходование основных средств: применяем мемориальный ордер правильно

Бюджетные учреждения с целью обеспечения единства бухгалтерского учета должны использовать мемориальные ордера в соответствии с Инструкцией о формах мемориальных ордеров бюджетных учреждений и порядке их составления, утвержденной приказом Государственного казначейства Украины от 27.07.2000 № 68 (далее — Инструкция № 68). Какой мемориальный ордер следует применять для оприходования основных средств и списания копеек?

Читать
Записаться по телефону