Тема публикаций

Витрати

Справочные материалы по этой теме.

65 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

Учёт процесса производства в «BAS Бухгалтерия»: пример составления калькуляции и документирования затрат

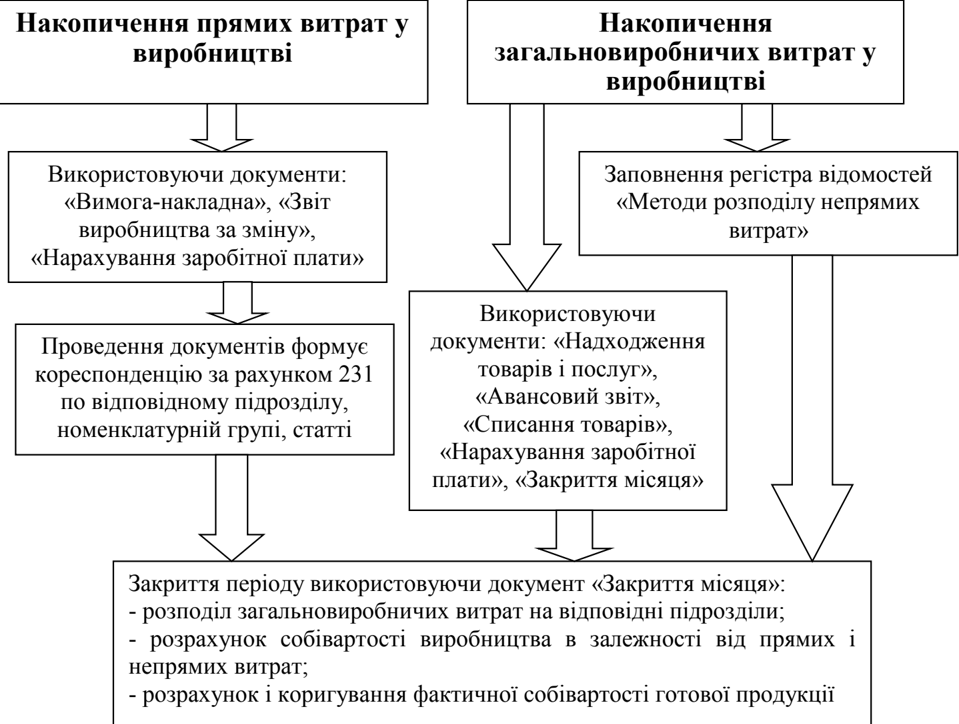
Статья знакомит с поэтапным ведением учёта производства и расчётом себестоимости изделий в программе "BAS Бухгалтерия" на примере изготовления шкафа-купе, включая работу с материалами, формирование документов и анализ проводок.Введение. Учёт материальных затрат в производстве. Документирование выпуска продукции. Расчёт себестоимости и её калькуляция. Вопросы для самоконтроля

Читать
Материал

Электронный учет расчетов с подотчетными лицами и поставщиками в BAS: Бухгалтерия

электронная бухгалтерия, BAS: Бухгалтерия, подотчетные лица, поставщики, учет, расчеты, документы, командировка, корпоративная карта, кассовые ордера, авансовый отчет, НДС, первичная документация, контроль расходов, отчетность, дебет, кредит, хозяйственные операции, оплата, возврат товаров, финансовый анализ, счет 372, счет 631Общие положения учета подотчетных лиц в BAS: Бухгалтерия. Оформление и заполнение электронных документов. Учет расчетов с поставщиками и подрядчиками. Таблица корреспонденций счетов по учету расчетов с поставщиками и подрядчиками

Читать
Материал

Учет доходов, расходов и финансовых результатов: порядок и автоматизация в современной электронной бухгалтерии

В статье описаны ключевые принципы организации и автоматизации учета доходов, расходов и финансовых результатов на предприятии с подробным объяснением процесса закрытия месяца, проведения регламентных операций, а также анализа и контроля основных показателей в современных информационных системах.Структура учетных операций в течение месяца. Подготовка к закрытию месяца. Анализ остатков запасов и налоговых начислений. Регламентные операции закрытия месяца. Формирование и закрытие финансового результата. Типовые корреспонденции счетов для учета доходов, расходов и финансовых результатов

Читать
Материал

Учет производства и реализации продукции в автоматизированных системах: подход для малого и среднего бизнеса

В статье рассматривается практическая организация учета производства и реализации продукции с использованием современных программных решений для МСБ, с подробным описанием электронных документов и принципов автоматизации процедур.Введение в учет производства и реализации продукции. Основные принципы и общая схема учета. Организация справочников и настроек затрат. Документирование производственных затрат. Документирование выпуска готовой продукции. Распределение и автоматизация учета затрат. Реализация готовой продукции. Ключевые бухгалтерские проводки для производства и реализации. Выводы

Читать
Материал

Может ли бюджетное учреждение экономить на выплате суточных?

Статьёй 121 Кодекса законов о труде Украины (КЗоТ), регулирующего трудовые отношения работников всех предприятий, учреждений, организаций независимо от форм собственности, вида деятельности и отраслевой принадлежности, предусмотрено, что работники имеют право на возмещение расходов и получение других компенсаций в связи со служебными командировками. Работникам, направляемым в командировку, выплачиваются: <b>суточные за время пребывания в командировке</b>, стоимость проезда к месту назначения и обратно и расходы по найму жилого помещения в порядке и размерах, установленных законодательством.Управление культуры получило грант на совершенствование библиотечной системы. По программе работников направили в командировку, но оплатили только проезд и проживание. Можно ли не выплачивать суточные с целью экономии средств?

Читать
Материал

Работник не отчитался об использовании аванса на командировку: как быть бухгалтеру

<b>Нет</b>, и вот почему.После возвращения из командировки работник не сдал авансовый отчет за полученный наличными аванс. Через неделю он поехал в новую командировку, и на этот раз бухгалтер аванс ему не предоставил. Будет ли считаться такая ситуация нарушением учреждением кассовой дисциплины?

Читать
Материал

Руководитель вуза планирует командировку за границу: согласовывать или нет

В соответствии с пунктом 23 Мероприятий по экономному и рациональному использованию государственных средств, предусмотренных для содержания органов государственной власти и других государственных органов, образованных органами государственной власти предприятий, учреждений и организаций, использующих средства государственного бюджета, утвержденных постановлением Кабинета Министров Украины от 01.03.2014 № 65, служебные командировки работников образованных органами государственной власти предприятий, учреждений и организаций, использующих средства государственного бюджета (кроме государственных служащих и военнослужащих), за границу <b>должны осуществляться по согласованию</b> с Первым вице-премьер-министром Украины, Вице-премьер-министром Украины согласно распределению функциональных полномочий.Руководитель вуза I–IV уровней аккредитации планирует в июле 2014 года командировку за границу за счет средств специального фонда сметы. Нужно ли согласовывать эту командировку с органом высшего уровня?

Читать
Материал

Определяем документы, подтверждающие расходы на проживание во время командировки

В соответствии с Инструкцией о служебных командировках в пределах Украины и за границу, утвержденной приказом Министерства финансов Украины от 13.03.1998 № 59, учреждение <b>при наличии подтверждающих документов (в оригинале)</b> возмещает в пределах предельных сумм расходов на наем жилого помещения, утвержденных постановлением Кабинета Министров Украины от 02.02.2011 № 98, расходы командированным работникам на наем жилого помещения из расчета стоимости одного места в гостинице (мотеле), другом жилом помещении за каждые сутки такого проживания с учетом включенных в счета на оплату стоимости проживания расходов на пользование телефоном (кроме расходов на служебные телефонные разговоры), холодильником, телевизором и других расходов.Работник учреждения, находясь в командировке, проживал в гостинице. К авансовому отчету он не приложил счет из гостиницы, а только квитанцию об оплате проживания, которая не идентифицирует юридическое лицо — поставщика услуги. В возмещении расходов на проживание ему было отказано. Какие документы должен предоставить работник в бухгалтерию для подтверждения расходов на проживание?

Читать
Материал

Проводим расчеты за потребленные арендатором коммунальные услуги

Прежде всего отметим: с 01.03.2013 СНиП 2.04.01-85 Внутренний водопровод и канализация зданий в части требований к водопроводу и канализации <b>на территории Украины не применяется</b> (п. 2 приказа Министерства регионального развития, строительства и жилищно-коммунального хозяйства Украины Об утверждении ДБН В.2.5-64:2012 Внутренний водопровод и канализация. Часть I. Проектирование. Часть II. Строительство от 31.10.2012 № 553). А теперь рассмотрим, как должны действовать арендатор и арендодатель в этой ситуации.Территориальное стоматологическое объединение арендует у ЦРБ 5 стоматологических кабинетов. Ранее плату за потребление холодной воды определяли из расчета 15 литров воды на 1 больного за смену (в соответствии с нормой расхода холодной воды, установленной СНиП 2.04.01-85). Чтобы оплачивать только фактически потребленную воду, территориальное стоматологическое объединение установило счетчики учета холодной воды, по показаниям которых сейчас и оплачивает потребленную холодную воду. Однако администрация ЦРБ не соглашается с оплатой холодной воды только по показаниям счетчиков, а, как и раньше, ссылается на нормы расхода холодной воды. Правомерны ли такие действия ЦРБ?

Читать
Материал

Отражаем начисление арендной платы в учете

<b>Да, это нарушение.</b> Объясним почему.Бюджетное учреждение сдает в аренду часть помещения, а арендатор ежемесячно в соответствии с выставленными им счетами уплачивает возмещение потребленных коммунальных услуг. В ходе ревизии фининспекторы выявили, что учреждение уплачивало средства поставщику коммунальных услуг за счет общего фонда сметы, а возмещенные арендатором средства зачисляло в специальный фонд как собственные поступления. Считается ли это нарушением?

Читать
Материал

Уменьшение суточных на командировку: возможно ли

<b>Нет, нельзя.</b> Объясним почему. У бюджетного учреждения в конце года не хватает средств, запланированных по КЭКР 2250 «Расходы на командировки». Можно ли при таких условиях выплачивать суточные на командировки в пределах Украины в сумме, меньшей 30 грн.?

Читать
Материал

Затраты на капитальный ремонт основных средств: как учитывать

Затраты на ремонт (и текущий, и капитальный) считают затратами на содержание объекта основных средств, которые осуществляются для восстановления или поддержания бюджетным учреждением его будущих экономических выгод или потенциала полезности на первоначально оценённом уровне производительности объекта основных средств. Такие затраты признают <b>затратами отчётного периода</b>, в котором они были понесены (п. 2 разд. ІІІ Национального положения (стандарта) бухгалтерского учёта в государственном секторе 121 Основные средства, утверждённого приказом Министерства финансов Украины от 12.10.2010 № 1202; далее — НП(с)БУГС 121). Можно ли отнести затраты на капитальный ремонт к фактическим расходам?

Читать
Записаться по телефону