Інвентаризація розрахунків
Описано формування документа «Акт інвентаризації розрахунків», автоматичне заповнення за рахунками обліку та ручне зазначення непідтвердженої і простроченої заборгованості.
Для підтвердження достовірності даних бухгалтерського обліку та фінансової звітності Інструкція № 691 (підпункт 11.11) передбачає обов'язкове проведення інвентаризації. До плану такої інвентаризації включено не лише перевірку
наявності активів, а й перевірку розрахунків із покупцями, замовниками, постачальниками, підрядниками й іншими дебіторами та кредиторами.
Під час інвентаризації розрахунків підприємство надсилає контрагентам виписки з регістрів обліку у формі акта звірки. Формування акта звірки розглянуто в попередньому підрозділі.
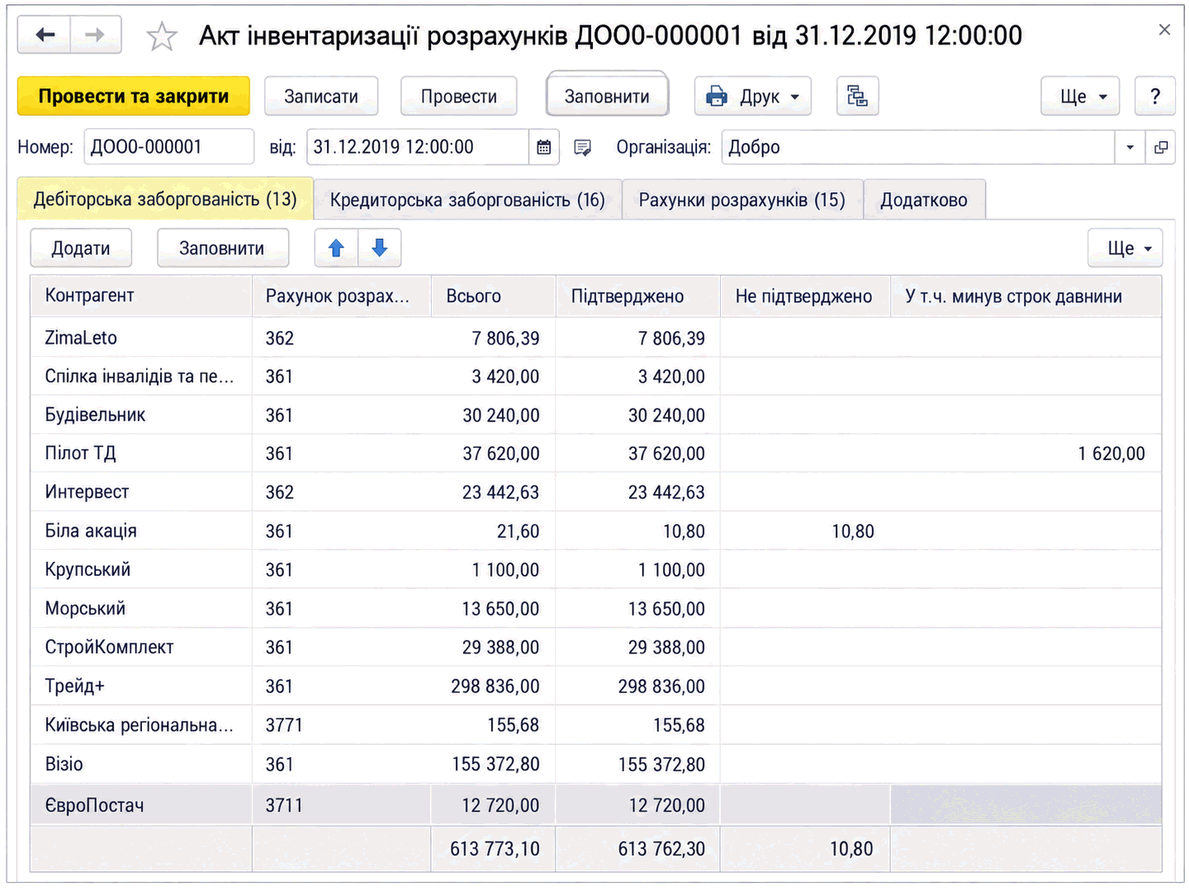
У прикладному рішенні передбачено документ Акт інвентаризації розрахунків, що дає змогу роздрукувати форму № ІНВ-17 «Акт інвентаризації розрахунків із покупцями, постачальниками та іншими дебіторами та кредиторами». Доступ до документа є в розділах Продажі та Купівлі.
Документ «Акт інвентаризації розрахунків»
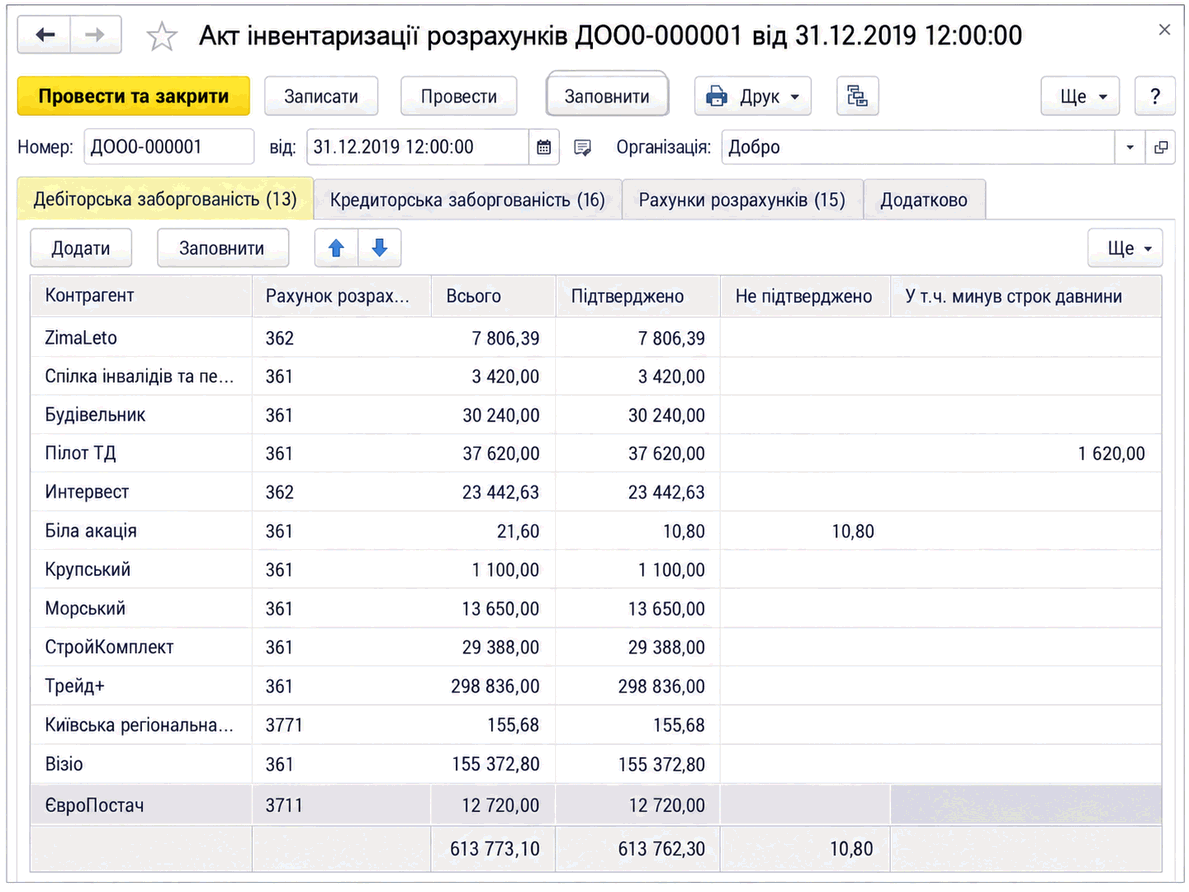
Вкладки Дебіторська заборгованість та Кредиторська заборгованість заповнюються автоматично за кнопкою Заповнити. Автоматичне заповнення відбувається відповідно до залишків за рахунками обліку, зазначеними на вкладці Рахунки розрахунків. Перелік рахунків заповнюється автоматично, але за потреби користувач може його відредагувати. У такому разі під час автоматичного заповнення аналізуватимуться лише залишки за цими рахунками.
Також у документі Акт інвентаризації розрахунків передбачено можливість вручну вказувати суми заборгованості, не підтвердженої контрагентами, та суми заборгованості, строк позовної давності за якою минув, у колонках Не підтверджено та У т. ч. минув строк давнини. Під час автоматичного заповнення вся заборгованість вважається підтвердженою, тому зазначені колонки слід заповнювати вручну після цього.
Заборгованість, за якою минув строк позовної давності, вважається безнадійною. Суми, зазначені в колонці У т. ч. минув строк давнини, надалі підлягають списанню за допомогою документа Коригування боргу.
Окрім друкованої форми ІНВ-17, передбачено ще одну форму, затверджену наказом МФУ № 572 від 17.06.2015 р. Ця форма застосовується бюджетними установами.