Приклади обліку військового збору
У поданому матеріалі розглядаються приклади, які наведені на вкладці Довідка розділів Порядок обчислення та сплати і Облік та звітність.Приклад 1. Приклад 2. Приклад 3. Приклад 4
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
У поданому матеріалі розглядаються приклади, які наведені на вкладці Довідка розділів Порядок обчислення та сплати і Облік та звітність.Приклад 1. Приклад 2. Приклад 3. Приклад 4
ЧитатиДля того щоб до форми № 1ДФ потрапляли дані щодо взаєморозрахунків із суб'єктами підприємницької діяльності – фізичними особами (СПДФО), слід оформити документ "Відображення взаєморозрахунків з контрагентами в 1-ДФ", який призначений для реєстрації доходів, що не належать до заробітної плати.
ЧитатиУ представленому матеріалі розглядається приклад, який наведено на вкладці Довідка розділу Розрахунок, виплата та облік допомоги по тимчасовій втраті працездатності у зв'язку з нещасним випадком або профзахворюванням.Приклад
Читати<i>Основна відмінність обліку та оподаткування допомоги по тимчасовій втраті працездатності у зв'язку з нещасним випадком і профзахворюванням від обліку та оподаткування лікарняних полягає в тому, що підприємство має право виплатити лікарняні за рахунок власних коштів, а потім компенсувати понесені витрати за рахунок отриманих грошей від Фонду.</i>Загальні положення. Розрахунок, фінансування та виплата. Облік та оподаткування лікарняних
ЧитатиУ поданому матеріалі розглядається приклад, який наведено на вкладці Довідка розділу Бухгалтерський та податковий облік сум ЄСВ.Приклад
ЧитатиДля формування платіжних доручень щодо перерахування утримань за профспілковим внеском на різні розрахункові рахунки різних банків необхідно групувати співробітників за розрахунковими рахунками банків і оформляти різні відомості з виплати зарплати документами "Зарплата до виплати організацій". Докладніше про це написано в консультації "Як відобразити перерахування ПДФО на різні рахунки різних банків?".
ЧитатиФакт сплати податку оформлюється документом Платіжне доручення вихідне з видом операції Перерахування податку. При цьому ключове значення має відомість на виплату, посилання на яку зазначається в платіжці. Саме порядок відображення інформації у відомості дає змогу правильно оформити ту чи іншу господарську ситуацію.1. Відомість на виплату ПДФО при черговій виплаті. 2. Відомість на виплату ПДФО за дивідендами. 3. Відомість щодо зарахування передоплати з ПДФО (авансового платежу). 4. Відомість на виплату ПДФО контрагентам. 5. Відомість на виплату ПДФО при погашенні боргів. 6. Відомість на виплату ПДФО без виплати зарплати. 7. Відомість на виплату ПДФО за міжрозрахунковими виплатами (аванс, відпустка, лікарняні тощо)
ЧитатиЗ основними аспектами обліку ЄСВ можна ознайомитися у статті Загальні правила обліку єдиного внеску на соціальне страхування (ЄСВ).Строки сплати ЄСВ. Порядок сплати ЄСВ
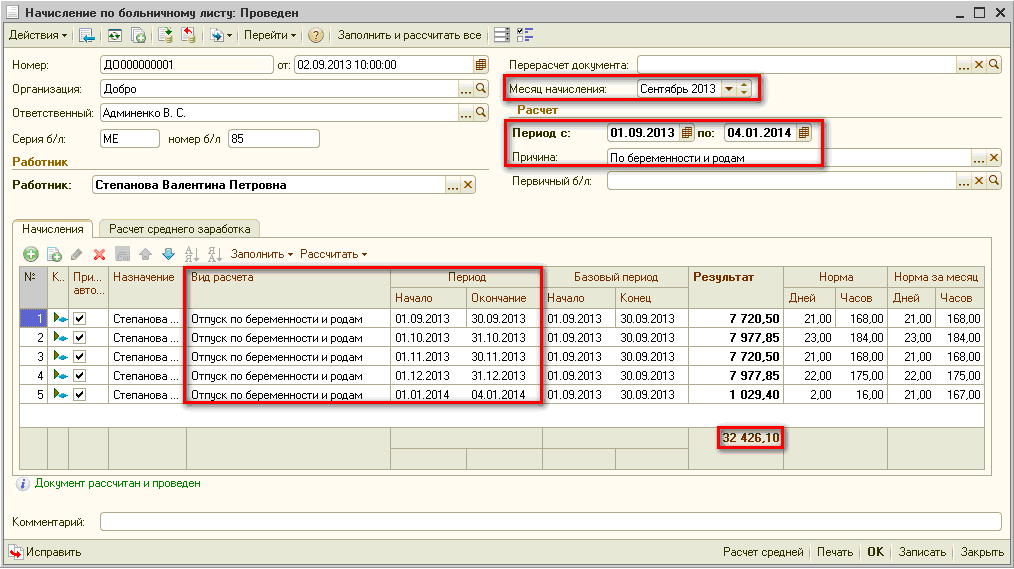
ЧитатиРозглянемо приклад відображення нарахування декретних у бухгалтерському та податковому обліку.
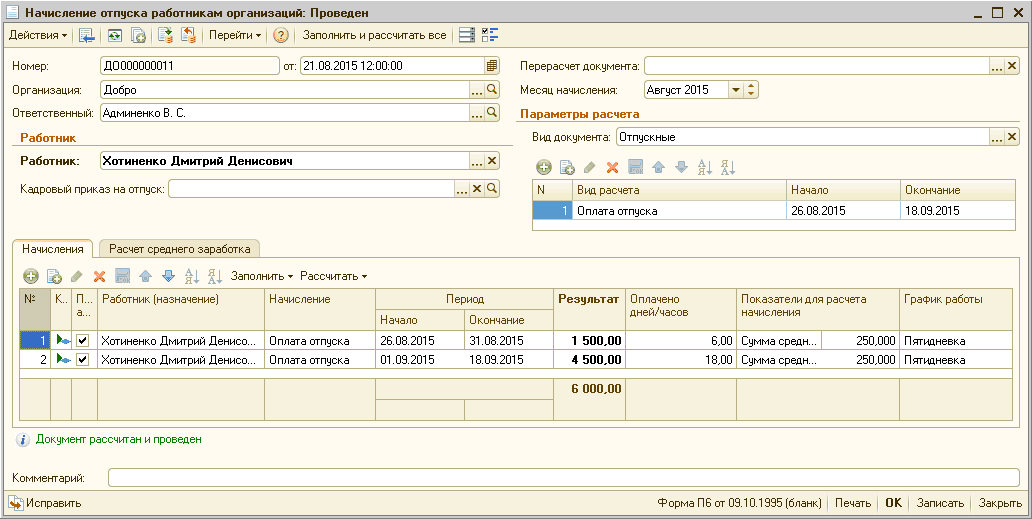
Читати<i>Працівник Хотиненко Д.Д. написав заяву 21 серпня про надання відпустки з 26 серпня по 18 вересня 2015 року. Працівнику нараховано відпускних за серпень 1500 грн. і за вересень – 4500 грн. Також за серпень нараховано оклад у розмірі 6000 грн. Підприємству встановлено розмір (ставку) ЄСВ – 37,7%.</i>
ЧитатиУ типовій конфігурації перерахування податку на доходи фізичних осіб (ПДФО) для співробітників організацій здійснюється під час виплати заробітної плати, а також при оформленні міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Строки сплати. Порядок сплати
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика актуальна для конфігурацій «Управління виробничим підприємством для України», редакція 1.3, «Зарплата і управління персоналом для України», редакція 2.1, а також для конфігурації «Управління торговим підприємством для України», редакції 1.2.
Читати