Тема публікацій

Документів

Довідкові матеріали за цією темою.

479 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Інші корисні налаштування

Після здавання звітності та закриття звітного періоду має сенс убезпечити інформаційну базу від випадкової або навмисної зміни даних періоду. Для вирішення цього завдання використовується механізм "Дата заборони зміни даних" (меню "Адміністрування" —” "Підтримка та обслуговування" —” "Регламентні операції" —” "Дати заборони зміни даних").Дата заборони зміни даних. Налаштування нумерації та друку податкових документів

Читати
Матеріал

У якому звіті можна побачити собівартість оприбуткування товару з урахуванням додаткових витрат, віднесених на собівартість в управлінському обліку?

Собівартість товарів, що надійшли, і віднесених на них додаткових витрат можна переглянути у звіті "Відомість за партіями товарів на складах".

Читати
Матеріал

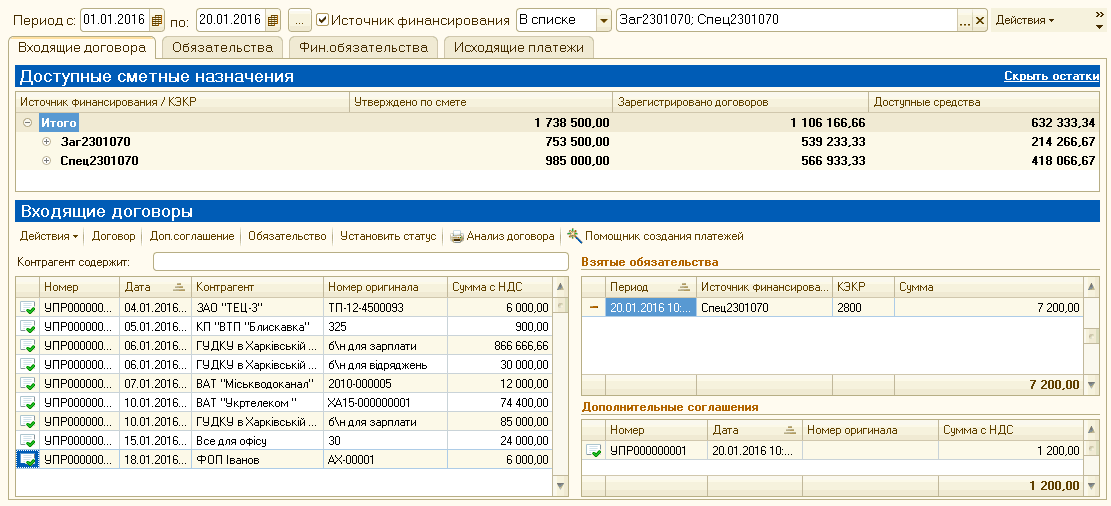
Робочий стіл Банк

Наведені в статті приклади відтворювалися в конфігурації Бухгалтерія для бюджетних установ України (редакція 1.0). Методика, описана в статті, актуальна для конфігурації Комплексний облік для бюджетних установ України (редакція 1.0).

Читати
Матеріал

Ручні операції регламентованого обліку

У цій статті розглянуто основні принципи та механізми «ручного» відображення господарських операцій у конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. Стаття також актуальна для типової конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>

Читати
Матеріал

Контроль розміру передоплати в документах реалізації

Наведені у статті приклади відтворювалися в конфігурації «Управління торговельним підприємством для України» (редакція 1.2). Методика, описана у статті, також актуальна для конфігурації «Управління виробничим підприємством для України» (редакція 1.3). <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>

Читати
Матеріал

Витрати підприємства та їх склад

Порядок визнання витрат та їх склад для розрахунку податкового зобов'язання з податку на прибуток визначається розділом III ПКУ. Витрати платника податку визнаються у звітному періоді на підставі підтвердних первинних документів бухгалтерського обліку (у тому числі складених нерезидентами відповідно до правил інших країн), а також інших документів, передбачених вимогами ст.44 ПКУ щодо підтвердження даних, зазначених у податковій звітності (регістрів бухгалтерського обліку, фінансової звітності, інших документів, пов'язаних з обчисленням і сплатою податків і зборів, ведення яких передбачене законодавством). Види витрат, що враховуються при обчисленні об'єкта оподаткування, та їх склад наведено у ст.138 ПКУ.Порядок визнання витрат та їх склад. Собівартість товарів, робіт, послуг. Витрати, які не враховуються при визначенні об'єкта оподаткування

Читати
Матеріал

Основні принципи обліку операцій в іноземній валюті

Наведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2, не нижче релізу 1.2.23). Методика, описана в статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2, не нижче релізу 1.2.23), «Управління виробничим підприємством для України» (редакція 1.3, не нижче релізу 1.3.32).

Читати
Матеріал

Методика відображення компенсації відпустки

Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Методика також застосовна для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.

Читати
Матеріал

Розрахунки з контрагентами

Контрагент –“ це загальне поняття, до якого включені організації та фізичні особи, що є діловими партнерами організації (покупці, постачальники тощо).Принципи ведення розрахунків з контрагентами. Рахунки розрахунків з контрагентами. Аналітичний облік розрахунків з контрагентами. Визначення документа розрахунків в операціях зміни взаєморозрахунків. Облік авансів. Розрахунки з контрагентами у валюті. Коригування заборгованості. Звірка розрахунків з контрагентами. Інвентаризація розрахунків з контрагентами

Читати
Матеріал

Умовні ІПН (індивідуальні податкові номери)

Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0, не нижче релізу 1.0.45). Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0, не нижче релізу 1.0.45).

Читати
Записатися телефоном