Тема публікацій

ФОП

Статті та довідкові матеріали за цією темою.

56 публікацій
Стаття

ФОП у 2026 році: скільки насправді коштує кожна група єдиного податку

Практичний розрахунок витрат ФОП першої, другої та третьої груп у 2026 році: фіксовані й відсоткові платежі за місяць і рік, сценарії з доходом 0, 100 000 та 500 000 грн, а також реальна вартість одного працівника на мінімальній зарплаті.. Вхідні дані калькулятора. Калькулятор на один місяць: дохід 0, 100 000 або 500 000 грн. Калькулятор на рік: той самий дохід у річному вимірі. Перемикач «один працівник»: що насправді додати до витрат. Кому взагалі доступна кожна група. Чому 3% із ПДВ не можна назвати просто «дешевшими 4%». Коли платити й за якою формою звітувати. П’ять помилок, які спотворюють бюджет ФОП. Як керівнику користуватися розрахунком. Підсумковий чек-лист перед вибором групи

Читати
Стаття

Нова об’єднана звітність ПДФО, військового збору та ЄСВ: перші помилки 2026 року

Практичний маршрут для бухгалтера за новою формою 2026 року: від кадрової події та нарахування зарплати до заповнення Д1, 4ДФ і Д5, звіряння контрольних сум, виправлення помилок та отримання квитанції про прийняття.. Що саме змінилося у 2026 році. Починаємо не зі звіту, а з розрахункової відомості. Маршрут даних: що переносити в Д1, 4ДФ і Д5. Шість ситуацій, у яких найчастіше губиться рядок. Контрольна перевірка перед підписанням. Чому квитанція — це частина облікової процедури. Як відпрацювати форму без ризику для реальної звітності. Фінальний чек-лист бухгалтера

Читати
Стаття

Доходи через цифрові платформи у 2027 році: хто утримає податок і що побачить ДПС

Практичний розбір правил, які парламент передбачив для доходів від продажу товарів, перевезень, доставки та оренди через цифрові платформи: актуальний статус законопроєкту, ставка 10%, роль платформи як податкового агента, відмінності для звичайної фізособи і ФОП, межі пільги на продаж речей та склад даних для української і міжнародної звітності.. Спочатку про статус: правила прийняті парламентом, але ще не діють. Які сервіси вважатимуть цифровими платформами. Як працюватиме спеціальна ставка 10%. Продаж товарів: дві різні межі, які легко переплутати. Особисті речі чи підприємницька торгівля. Чим відрізняється звичайна фізособа від ФОП. Які відомості отримуватиме ДПС. Як працюватиме міжнародний обмін. Що зробити до старту правил. Практичний висновок

Читати
Матеріал

Як відобразити особливості оподаткування заробітної плати співробітників-інвалідів?

У конфігурації "Управління торговим підприємством для України" відомості про інвалідність співробітника зазначаються в картці довідника "Фізичні особи" в групі реквізитів "Відомості про інвалідність", перейти до якої можна, натиснувши на кнопку "Праця".

Читати
Матеріал

Як для працівника внести інформацію про перелік внесків і внесків на ФОП?

Для кожного співробітника фіксується перелік обов'язкових для нього внесків (елементів довідника "Податки"). Задається він за допомогою документа "Прийом на роботу в організацію". Табличні частини "Внески" та "Внески ФОП" цього документа можуть автоматично заповнитися, якщо вказано набір внесків в елементі довідника "Співробітники організацій".

Читати
Матеріал

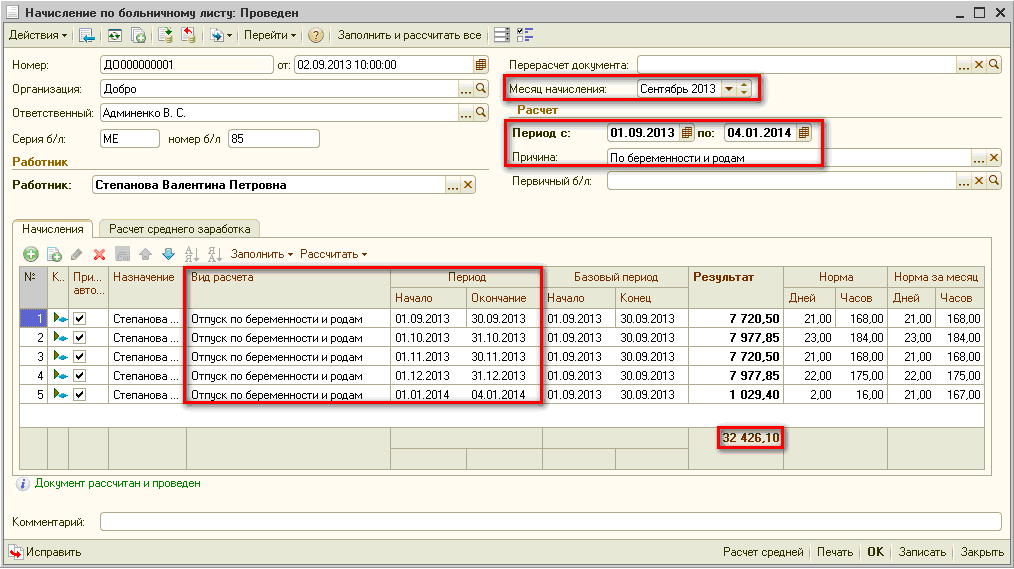
Співробітник перебуває на лікарняному, але лікарняний лист він ще не приніс. Як це правильно відобразити в програмі?

Якщо лікарняний лист до кінця місяця не отримано, для коректного заповнення табеля та нарахування заробітної плати час відсутності працівника слід відобразити одним із розрахункових документів:

Читати
Матеріал

Особливості обліку ЄСВ

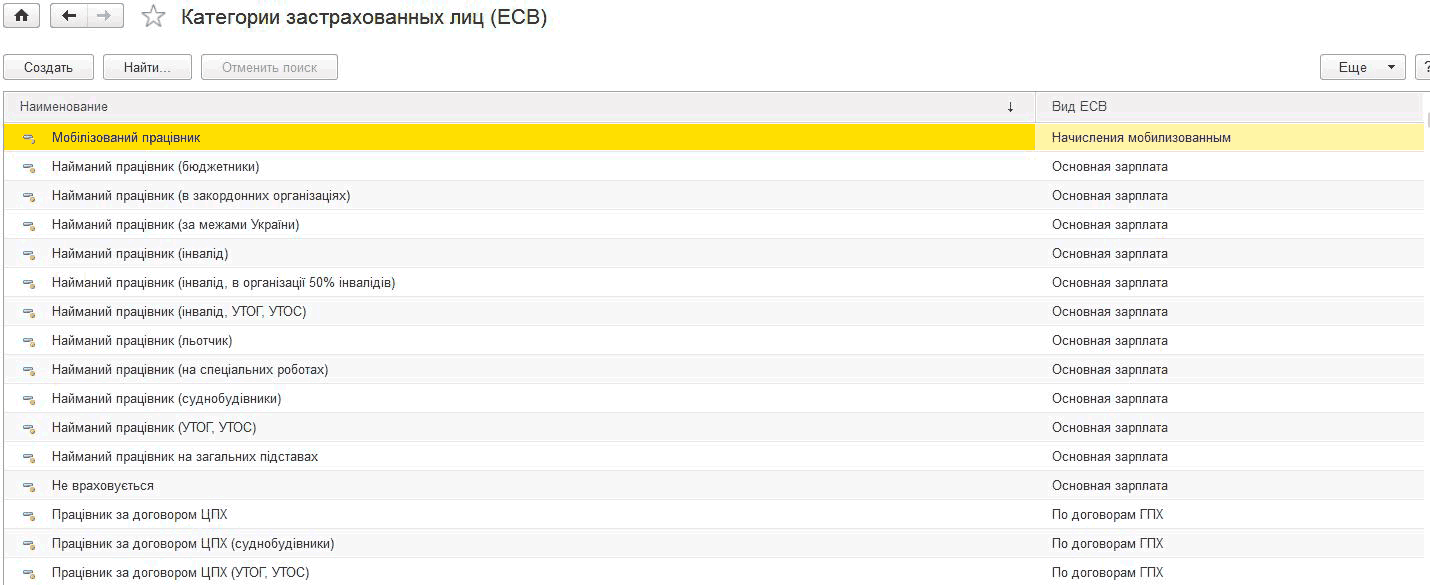
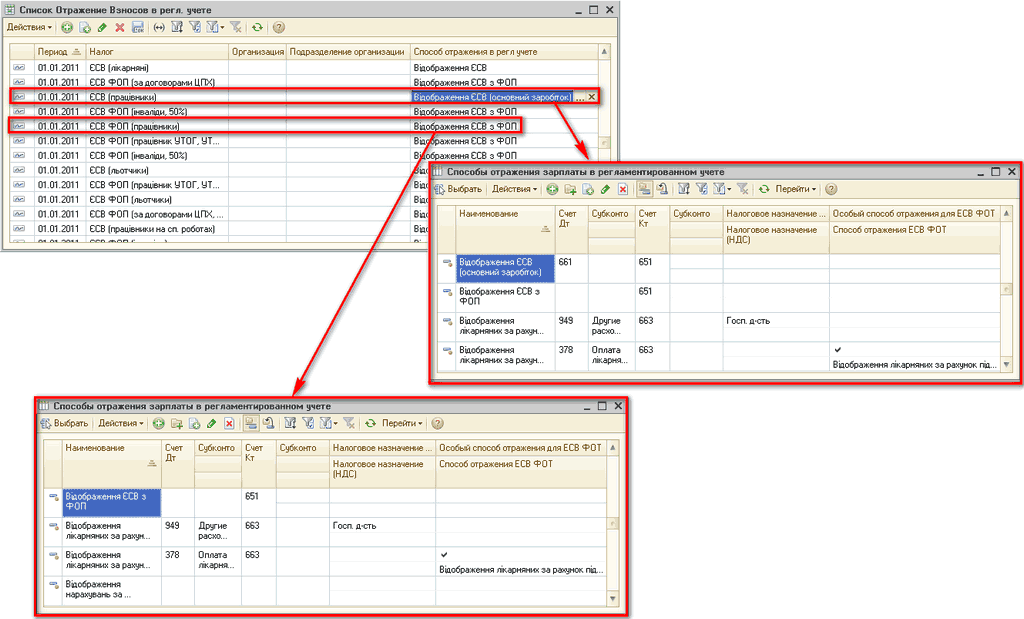
Для обчислення Єдиного соціального внеску використовується регістр накопичення "ЄСВ за співробітниками", а для обліку –“ регістр накопичення "Взаєморозрахунки за внесками до фондів". Інформація зберігається в розрізах, необхідних для формування регламентованої звітності. При цьому в регістрі "ЄСВ за співробітниками" облік ведеться в розрізі застрахованих фізичних осіб, а в регістрі "Взаєморозрахунки за внесками до фондів" облік ведеться загалом по організації.Класифікація видів ЄСВ і категорій застрахованих осіб. Налаштування відображення ЄСВ. Обчислення ЄСВ. Проміжний розрахунок ПДФО та ЄСВ. Сплата ПДФО та ЄСВ

Читати
Матеріал

Порядок застосування знижувального коефіцієнта при розрахунку ЄСВ на ФОП

У статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, реалізований у типовій конфігурації «Бухгалтерія для України», редакція 1.2 у зв'язку з набранням чинності Законом № 77-VIII від 28.12.2014 р. та Законом № 219-VIII від 02.03.15 р. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>

Читати
Матеріал

Що робити, якщо загальна сума нарахувань ЄСВ на ФОП по організації відрізняється від суми нарахувань на ФОП, розрахованої окремо по працівниках?

Під час розрахунку внесків на ФОП сума податку, взята із загальної бази оподаткування по організації, може незначно відрізнятися через похибку округлення від суми нарахувань на ФОП, розрахованої окремо по працівниках.

Читати
Матеріал

Бухгалтерський і податковий облік сум ЄСВ у конфігурації Зарплата і Управління Персоналом для України (редакція 2.1)

З основними аспектами обліку ЄСВ можна ознайомитися у статті Загальні правила обліку єдиного внеску на соціальне страхування (ЄСВ).Бухгалтерський облік ЄСВ. Податковий облік ЄСВ

Читати
Матеріал

Бухгалтерський облік та оподаткування лікарняних у конфігурації Зарплата та Управління Персоналом для України (редакція 2.1)

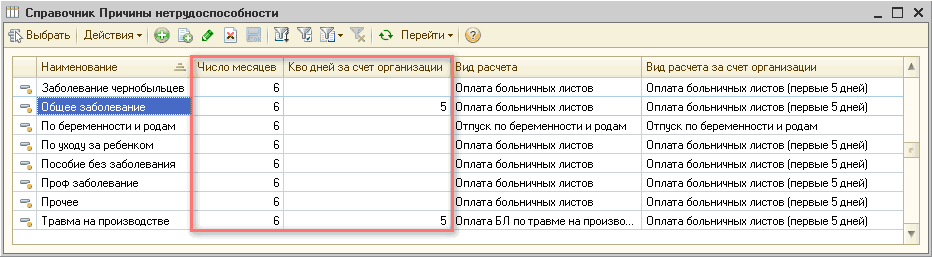
У типових конфігураціях фірми 1С порядок відображення нарахування лікарняних відповідає чинному законодавству. Усі необхідні параметри в конфігурації спочатку налаштовані й зазвичай не потребують втручання користувачів. У межах цієї статті звернемо увагу на їх заповнення та, відповідно, вплив на алгоритми розрахунків, закладені в типовій конфігурації.Загальні положення. Бухгалтерський облік. Оподаткування та ЄСВ

Читати
Записатися телефоном