Тема публікацій

Облік

Довідкові матеріали за цією темою.

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Розрахунки з контрагентами

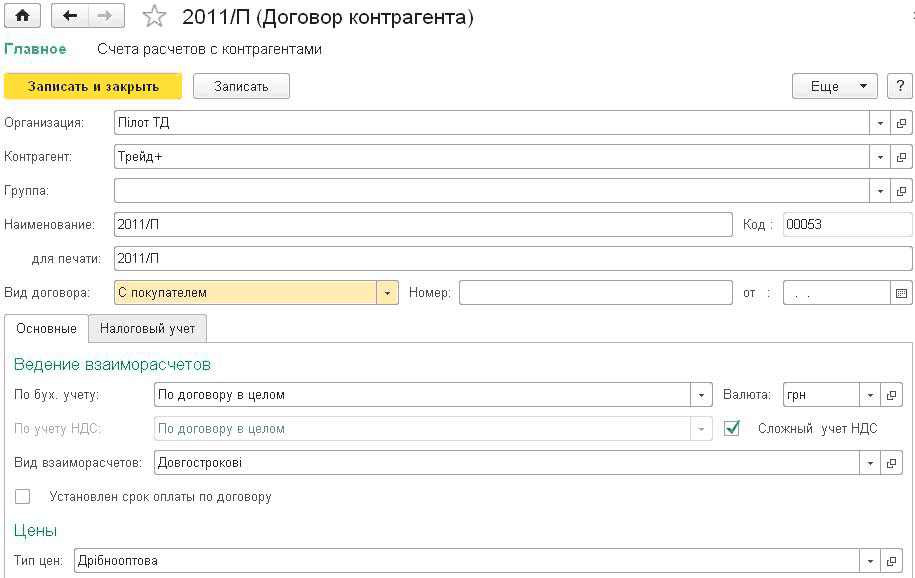
Контрагент –“ це загальне поняття, до якого включені організації та фізичні особи, що є діловими партнерами організації (покупці, постачальники тощо).Принципи ведення розрахунків з контрагентами. Рахунки розрахунків з контрагентами. Аналітичний облік розрахунків з контрагентами. Визначення документа розрахунків в операціях зміни взаєморозрахунків. Облік авансів. Розрахунки з контрагентами у валюті. Коригування заборгованості. Звірка розрахунків з контрагентами. Інвентаризація розрахунків з контрагентами

Читати
Матеріал

Відображення прийняття на роботу на випробувальний строк у конфігурації Зарплата і Управління Персоналом для України (редакція 2.1)

Облік випробувального строку ведеться як у регламентованому, так і в управлінському обліку та залежить від режиму, який вибрано в налаштуванні параметрів обліку на вкладці Управлінський облік. Для цілей управлінського обліку встановлюється режим Набір персоналу ведеться: За центрами відповідальності, для регламентованого – Набір персоналу ведеться: За структурою юридичних осіб (рис. 1).

Читати
Матеріал

Як відбувається списання собівартості партій товарів, що надійшли з різними серіями, за встановленого та знятого прапорця «Вести партійний облік за серіями» для елемента довідника «Номенклатура»?

Прапорець «Вести партійний облік за серіями» впливає лише на деталізацію обліку собівартості та не впливає на ведення складського обліку в розрізі серій або строків придатності, тобто це механізм, що працює саме із собівартістю. Собівартість завжди списуватиметься так, як зазначено в обліковій політиці.

Читати
Матеріал

Списання додаткового капіталу при вибутті ОЗ

Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також застосовна для конфігурацій «Управління торговим підприємством для України», редакція 1.2 та «Управління виробничим підприємством для України», редакція 1.3.

Читати
Матеріал

Регламентні операції з ПДВ

Документ "Реєстрація авансів у податковому обліку" (меню "Операції" —” "Закриття періоду" —” "Реєстрація авансів (складний ПДВ)") призначений для коригування очікуваного податкового кредиту та податкових зобов'язань за всіма незакритими авансами для договорів зі складним податковим обліком (у яких встановлено прапор "Складний облік ПДВ"), для яких встановлено метод нарахування "за оплатою" або "за першою подією". Документ також призначений для закриття неповних повернень.Реєстрація авансів у податковому обліку. Коригування очікуваного та підтвердженого ПДВ

Читати
Матеріал

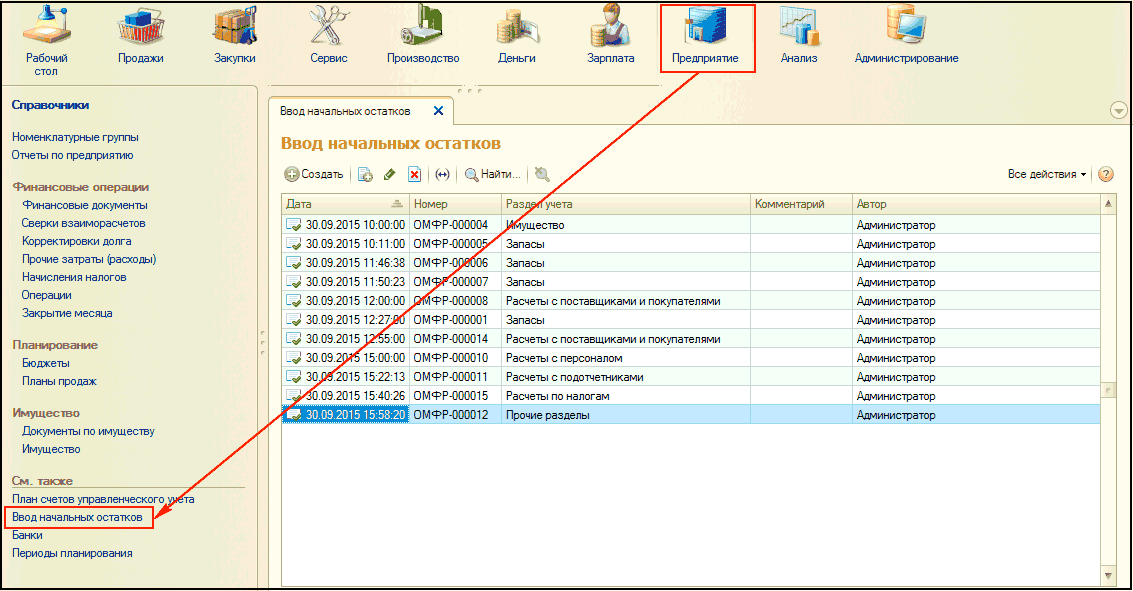
Введення початкових залишків у конфігурації Управління невеликою фірмою для України

Початкові залишки — це: <ul> <li>грошові кошти, що знаходяться в касі/на розрахунковому рахунку компанії;</li> <li>залишок заборгованості перед постачальниками та постачальників/перед покупцями та покупців;</li> <li>наявність необоротних активів на початок ведення обліку в конфігурації тощо.</li> </ul>

Читати
Матеріал

Облік малоцінних і швидкозношуваних предметів (МШП), які передані в експлуатацію та списані з балансу

Наведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана в статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).

Читати
Матеріал

Початок роботи

Під час першого запуску встановленої "1С:Бухгалтерії 8 для України" автоматично виконується початкове заповнення інформаційної бази.

Читати
Матеріал

Приклади відображення операцій з основними засобами в 1С:Бухгалтерії 8 для України

У конфігурації Бухгалтерія для України вносити залишки за капітальними інвестиціями рекомендується за допомогою обробки Введення початкових залишків.I.Приклади відображення операцій з капітальними інвестиціями на етапі їх обліку до введення в експлуатацію. II. Приклади відображення операцій з основними засобами після прийняття до обліку

Читати
Матеріал

Кадровий облік

Особливістю обліку персоналу є той факт, що одна й та сама людина (інакше фізична особа) може розглядатися як кілька об'єктів обліку. Наприклад, деяка фізична особа може попрацювати в організації та звільнитися, а потім через деякий час знову бути прийнятою на роботу. У цьому випадку два співробітники, прийняті в різний час і в загальному випадку на різні робочі місця, відповідають одній фізичній особі.Фізичні особи. Співробітники. Спрощений кадровий облік. Документи кадрового обліку

Читати
Записатися телефоном