Тема публікацій

Облік

Довідкові матеріали за цією темою.

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

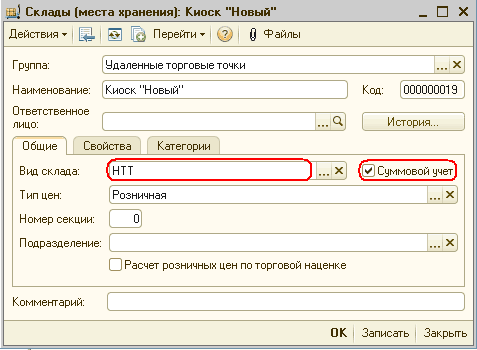
Облік сумової роздрібної торгівлі

Наведені в статті приклади відтворювалися в конфігурації "Управління торговельним підприємством для України" (редакція 1.2).1. Загальні відомості про НТТ із сумовим обліком. 2. Надходження товарів до НТТ. 3. Продаж товарів зі СНТТ. 4. Інші операції для складу СНТТ. 5. Розрахунок торговельної націнки за проданими товарами

Читати
Матеріал

Інвентаризація спецодягу (спецінвентарю)

У розділі описано формування інвентаризаційного опису спецодягу (спецінвентарю) за матеріально відповідальною особою, а також порядок аналізу руху спецодягу за матеріально відповідальними особами.

Читати
Матеріал

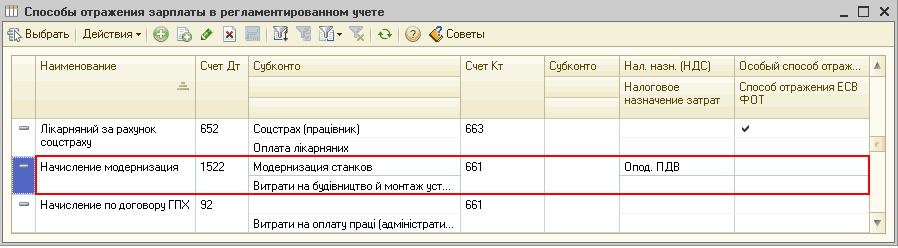
Збільшення вартості основних засобів на суму витрат на виплату заробітної плати

Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Приклад. Накопичення витрат на виплату заробітної плати на об'єкті будівництва. Відображення даних за основним засобом до моменту поліпшення. Поліпшення вартості основного засобу на величину витрат на виплату зарплати. Відображення даних за основним засобом після проведення модернізації

Читати
Матеріал

Принципи обліку товарно-матеріальних цінностей

У цій статті ви дізнаєтеся, що таке товарно-матеріальні цінності. Навчитеся в оперативному режимі проводити документи. Дізнаєтеся, що таке аналітичний та ордерний облік.Аналітичний облік ТМЦ. Оперативний режим проведення документів. Розділення кількісного та партійного обліку ТМЦ. Ордерний облік.. Контроль залишків ТМЦ. Ордерний облік

Читати
Матеріал

Визначення моменту настання податкової події

У типовій конфігурації за замовчуванням завжди використовуватиметься схема "за першою подією". Реквізит "Платник податку на прибуток" у картці контрагента (і в договорі з контрагентом) впливає на момент визначення першої події тільки для валових витрат (можна віднести за фактом оприбуткування). Валові доходи виникають завжди за першою подією. Докладніше про механізм визначення першої події можна прочитати в статті "Алгоритм розрахунку сум першої події", а також у книзі "Конфігурація "Бухгалтерський облік для України" Керівництво з ведення обліку".1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Матеріал

Використання зовнішніх друкованих форм

Деякі властивості конфігурації, призначені для полегшення роботи з базовою версією 1С:Бухгалтерії, можуть бути використані й під час роботи з професійною (і стандартною) версією програми.

Читати
Матеріал

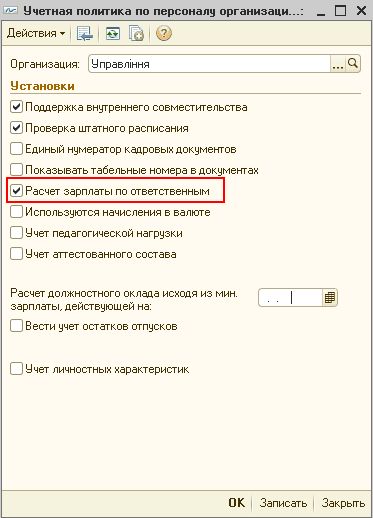
Використання механізму розрахунку заробітної плати за відповідальними

На підприємствах з великою кількістю співробітників часто за кожним підрозділом закріплюється розраховувач, який займається нарахуванням заробітної плати лише співробітникам конкретного підрозділу або кількох підрозділів.

Читати
Матеріал

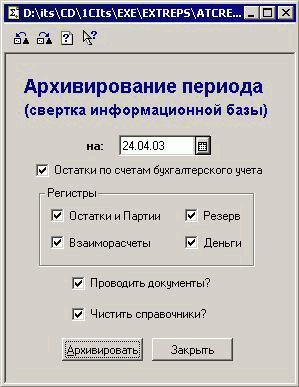
Алгоритм роботи обробки Архівування періоду

Обробка "Архівування періоду" призначена для зменшення обсягу інформаційної бази шляхом видалення з неї інформації за попередні періоди. Обробка дозволяє згортати дані, накопичені в регістрах "Залишки товарів", "Партії товарів", "Резерви", "Взаєморозрахунки" (з покупцями та постачальниками), "Гроші" та на бухгалтерських рахунках. Очищення довідників. Документи, що формуються для внесення залишків.

Читати
Матеріал

Особливості відображення випуску продукції та напівфабрикатів із давальницької сировини

Відображення операцій випуску продукції з давальницької сировини має низку особливостей, які необхідно враховувати під час оформлення документів.Випуск продукції. Передача у виробництво. Реалізація послуг з переробки

Читати
Матеріал

Повернення товарів до АТТ за цінами продажу

У цій статті описано особливості операцій повернення товарів до автоматизованих торгових точок. Наведено послідовність документообігу у разі повернення «до» та «після» закриття касової зміни, а також у разі повернення товарів, продаж яких було здійснено до початку ведення обліку в базі.Загальні принципи. Повернення товарів у межах однієї касової зміни. Повернення товарів після закриття касової зміни. Повернення товарів від покупця після початку роботи в новій базі або за «запізнілого» повернення

Читати
Записатися телефоном