Тема публікацій

Облік

Довідкові матеріали за цією темою.

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Облік у розрізі статей податкових декларацій

Облік господарських операцій для цілей обліку податку на прибуток ведеться в розрізі статей податкових декларацій. Список статей ведеться в службовому довіднику "Статті податкових декларацій" (див. Рис. 7.5). Його структура відповідає реальному списку статей "Декларації про прибуток". Наявні податкові статті використовуються в алгоритмах заповнення податкових декларацій та інших регламентованих звітах. Тому ручне додавання нових статей є недоцільним.Важливо!!!

Читати
Матеріал

План рахунків

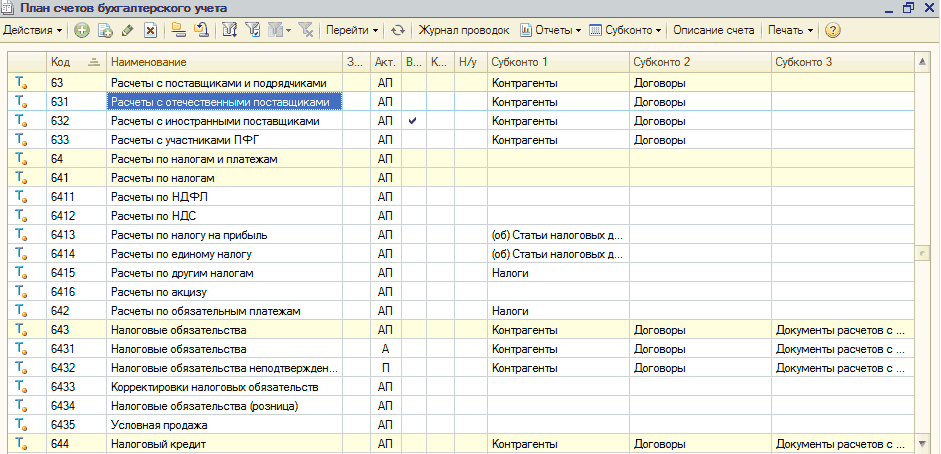
План рахунків виступає угрупованням рахунків бухгалтерського обліку. Додавати рахунки до плану рахунків не дозволяється, але можна за потреби додавати субрахунки або позабалансові рахунки бухгалтерського обліку. Структура плану рахунків і наперед визначені рахунки вносяться в режимі конфігурування. Для кожного плану рахунків може бути організована довільна ієрархія субрахунків. Загальна довжина коду не може перевищувати 50 символів, при цьому в нумерації рахунків може застосовуватися довільна комбінація цифр і букв. Але якщо подивитися з іншого боку, то число субрахунків у рахунку не може бути більше 24 (1 символ рахунку, 24 символи субрахунків і 24 роздільники субрахунків, разом 50 символів)

Читати
Матеріал

Загальні принципи та механізми обліку запасів

Головним способом ведення обліку в прикладному рішенні є реєстрація фактів господарської діяльності за допомогою документів. Такий спосіб дає зручності:Реєстрація операцій документами. Вплив дати актуальності обліку. Вплив облікових налаштувань системи. Важливо!!!

Читати
Матеріал

Методика організації обліку взаєморозрахунків за кількома видами діяльності

Розглянемо на прикладі методику організації обліку взаєморозрахунків з контрагентами за умови, що фірма веде кілька видів діяльності й взаєморозрахунки за контрагентами необхідно обліковувати за кожним видом діяльності окремо.

Читати
Матеріал

Зміна набору ділянок обліку в "Комплексній конфігурації для України"

Якщо в процесі роботи з Комплексною конфігурацією виникла потреба у веденні обліку за напрямом, раніше не задіяним у конфігурації, то для виконання цієї операції потрібно скористатися "Помічником зміни набору ділянок обліку".

Читати
Матеріал

Облік операцій за розрахунковим рахунком

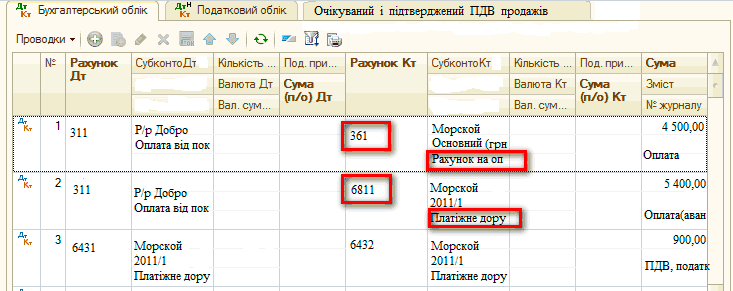
У бухгалтерії підприємства всі операції за розрахунковим рахунком відображені у виписках, що надаються банком за ті дні, у які відбувалися рухи за розрахунковим рахунком - надходження або списання. Самі банківські виписки не містять повної інформації, достатньої для відображення рухів за розрахунковим рахунком у бухгалтерському обліку.

Читати
Матеріал

Практичне завдання для самоперевірки: облік грошових коштів і розрахунків з підзвітними особами

Доступ: Підприємство - Введення початкових залишківВправа №1. Введення залишків грошових коштів. Вправа №2. Отримання оплати від покупця. Вправа №3. Оплата постачальнику. Вправа №4. Робота з банківськими виписками. Вправа №5.Рух готівкових грошових коштів

Читати
Матеріал

Чому не можна однією банківською випискою проводити кілька операцій за взаєморозрахунками контрагента на підставі одного замовлення?

Під час проведення документа здійснюється розрахунок першої події за взаєморозрахунками з контрагентами на момент документа (дата + час документа) без урахування операцій, що реєструються документом.

Читати
Матеріал

Облік безготівкових грошових коштів. Надходження грошових коштів

У цій темі Ви вивчите, які існують етапи об'ємно-календарного планування закупівель і потреб, дізнаєтеся, які є три способи задоволення плану потреб у товарах і що таке період планування.Налаштувальні параметри. Обробка «Виписка банку». Оплата від покупця платіжною карткою. Аналіз рухів грошових коштів

Читати
Матеріал

Нормативно-довідкова інформація: облік взаєморозрахунків з контрагентами

Перелік усіх контрагентів, з якими співпрацює підприємство, здійснюючи господарську діяльність, міститься у довіднику "Контрагенти". Контрагент — це загальне поняття, у яке об'єднано всіх постачальників і покупців, організації та приватних осіб, з якими працює підприємство. Контрагентом може бути компанія, яка має кілька власних юридичних осіб. Переважно інформація про самого контрагента має довідковий характер і не впливає на принципи функціонування механізмів прикладного рішення. Заповнюючи дані про контрагента, потрібно виходити з потреб підприємства та його співробітників, які працюють із довідником. У типовому рішенні є можливість зберігання контактної інформації про контрагента (адреса, телефон, електронна адреса тощо). Усі господарські операції з контрагентами в типовому рішенні відображаються лише в розрізі договорів. Кількість договорів з одним контрагентом не обмежується. При цьому один і той самий контрагент в одному випадку може бути постачальником, а в іншому — покупцем

Читати
Матеріал

Механізми зберігання інформації для розрахунку амортизації основних засобів (податковий облік)

Для визначення норм амортизації ОЗ у податковому обліку використовуються дані довідника "Ставки, пов'язані з ОЗ, НМА, МШП" у довіднику "Податки та відрахування". Там зберігається інформація про норми амортизації для груп основних засобів. Реквізити довідника періодичні, тобто період дії цих норм є дійсним, починаючи із зазначеної в історії значень дати.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Записатися телефоном