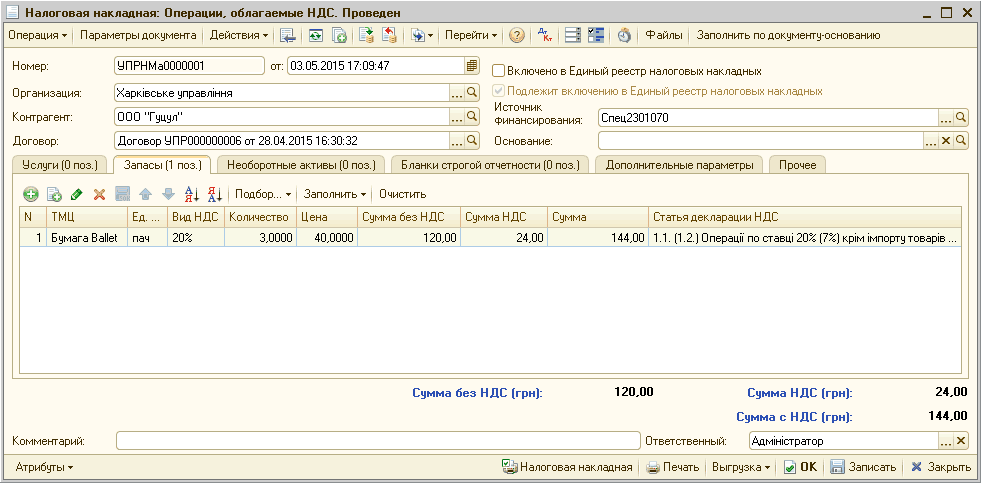
Складання податкових накладних на суму перевищення
Наведені в статті приклади відтворювалися в конфігурації «Управління торгівлею для України», редакція 3.0.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Наведені в статті приклади відтворювалися в конфігурації «Управління торгівлею для України», редакція 3.0.
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. Методика актуальна для конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0.
ЧитатиНаведені в статті приклади актуальні для конфігурації "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.25).Загальні положення. Таблиця 1. Післяплата постачальнику. Таблиця 2. Аванси постачальнику
ЧитатиНаведений у статті приклад відтворювався в конфігурації Управління виробничим підприємством для України (редакція 1.3). <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
ЧитатиНаведені у статті приклади моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2).
ЧитатиУ статті проаналізовано переваги та недоліки конфігурації 1С:ЗУП 8.3, що використовується підприємствами для ведення кадрового та зарплатного обліку
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.2. Методика актуальна для конфігурацій "Управління виробничим підприємством для України", редакція 1.3 і "Зарплата і управління персоналом для України", редакція 2.1, а також для конфігурації "Управління торговим підприємством для України", редакція 1.2.
ЧитатиУ цій статті розглядається методика внесення залишків за об’єктами будівництва на прикладі в конфігурації «Управління торговельним підприємством для України», редакція 1.2.
ЧитатиЯкщо не чути мікронавушник, то це вже буде приводом для занепокоєння, оскільки причин може бути безліч.
ЧитатиУ редакції 1.0 типових конфігурацій «Бухгалтерія для бюджетних установ України» та «Комплексний облік для бюджетних установ України» передбачено можливість оформлення розрахунків з підзвітними особами за банківськими картками.
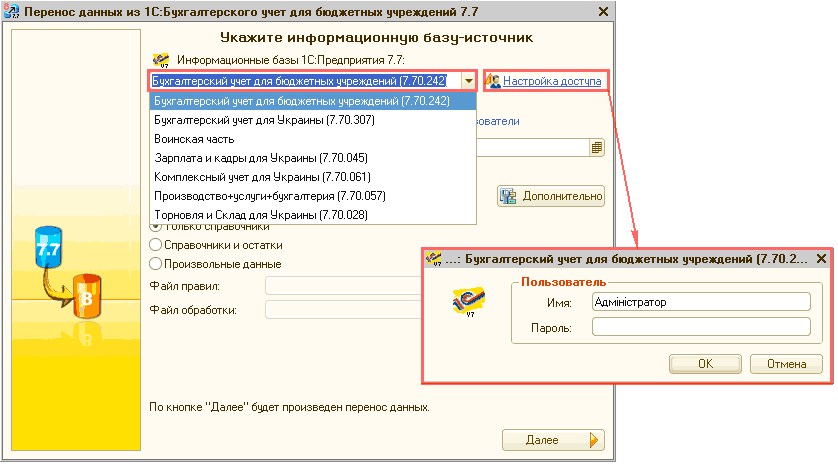
ЧитатиМетодика конвертації даних, наведена у статті, моделювалася на конфігурації Бухгалтерія для бюджетних установ України (редакція 1.0). Стаття також актуальна для конфігурації Комплексний облік для бюджетних установ України (редакція 1.0).
ЧитатиНаведена в статті інформація актуальна для конфігурації "Управління виробничим підприємством для України" (редакція 1.3).1. Непослідовність оформлення документів. 2. Некоректність заповнення та невідповідність «рахунків розрахунків» і «рахунків авансів» у документах оплати та відвантаження. 3. Некоректність ведення обліку в розрізі рахунків і замовлень, а також у розрізі розрахункових документів. 4. Некоректність (нерозуміння) методики ведення «Складного обліку ПДВ»
Читати