У цьому розділі розглядається порядок видачі спеціального інвентарю матеріально відповідальній особі на такому прикладі:Аналітичний облік спецінвентарю. Надходження спецінвентарю. Видача спецінвентарю зі складу та Погашення вартості спецінвентарю
Підсистема "Нематеріальні активи (далі НМА)" призначена для ведення обліку:Принципи обліку нематеріальних активів. Облік капітальних інвестицій у нематеріальні активи. Купівля НМА. Створення НМА. Введення в експлуатацію НМА. Облік поточних операцій. Нарахування амортизації. Переміщення НМА. Модернізація НМА. Інвентаризація НМА. Вибуття НМА. Звітність підсистеми
Тимчасове припинення нарахування амортизації, наприклад, у разі консервації основних засобів, можна зробити за допомогою документа "Зміна стану ОЗ". Для скасування нарахування амортизації за об'єктами потрібно встановити прапорець "Впливає на нарахування амортизації" та зняти прапорець "Нараховувати амортизацію". Після ремонту або зняття об'єкта з консервації потрібно провести однотипний документ із увімкненим прапорцем "Нараховувати амортизацію".
В окремих випадках можливе визнання здійснення тієї чи іншої господарської операції у різні моменти часу в українському та міжнародному обліку. Це може бути наслідком, наприклад, принципу пріоритету економічного змісту перед юридичною формою, який є одним з основоположних принципів підготовки фінансової звітності за міжнародними стандартами (в українському ж обліку реально дотримується не завжди — часто саме юридична форма визначає бухгалтерську класифікацію господарських операцій).Приклад розбіжності дат: операція з реалізації. Що ми отримаємо в програмі?. Що і як необхідно скоригувати?. Коли потрібно щось коригувати, окрім бухгалтерських записів (проводок)?
у цій темі Ви дізнаєтеся, з яких реквізитів складаються документи "Договори контрагента", "Умови за договорами взаєморозрахунків", "Виконання умов за договорами контрагентів". Також ви навчитеся правильно вести взаєморозрахунки за угодами. Реквізити довідника «Договори контрагентів». Види договорів та їх особливості. Валюта. Прапорець "Зовнішньоекономічний". Прапорець "Реалізація на експорт". Вид взаєморозрахунків. Умови договору. Облік товарів. Вкладка "Додатково". Тип цін. Спосіб розрахунку. Вкладка "Умови договору". Вкладка "Знижки". Вкладка "Податковий облік". Вкладка "Друк". Деталізація взаєморозрахунків. За договором. Ведення взаєморозрахунків за угодами. Ведення за документами взаєморозрахунків з контрагентами. Контроль дебіторської заборгованості. Організація обліку внутрішніх взаєморозрахунків
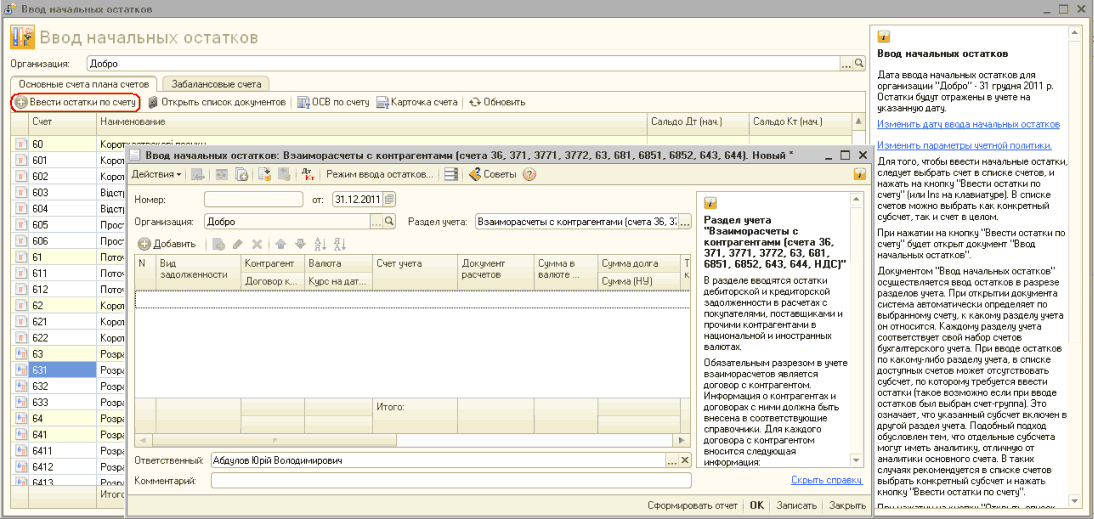
У цій статті буде надано рекомендації щодо введення залишків за взаєморозрахунками з контрагентами. У межах цієї статті ми розглянемо ті особливості, які стосуються бухгалтерського та податкового обліку взаєморозрахунків і впливають на правильність формування проводок.
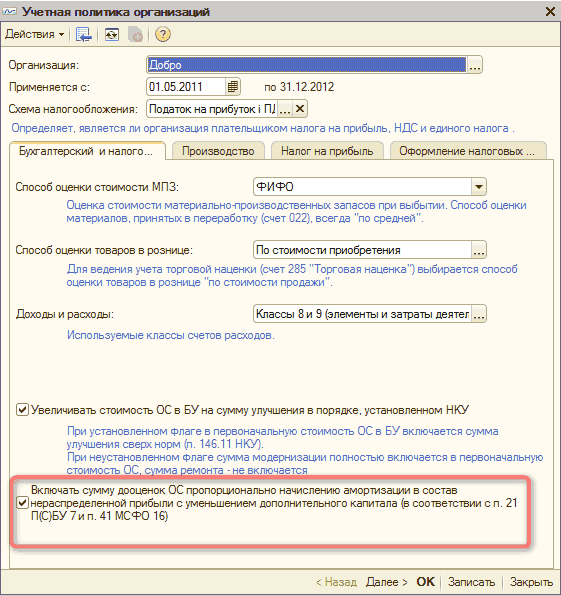
У статті описано порядок амортизації з одночасним списанням додаткового капіталу в конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління торговим підприємством для України", редакція 1.2. та "Управління виробничим підприємством для України", редакція 1.3.
Порядок проведення індексації грошових доходів громадян визначено Законом № 491 та Порядком № 1078. Постановою КМУ від 13 червня 2012 № 526 "Про внесення змін до Порядку проведення індексації грошових доходів населення", якою були внесені зміни до Порядку № 1078 (ці зміни набули чинності з 21 червня 2012). Внесені зміни стосуються, зокрема, розрахунку сум індексацій у разі підвищення заробітної плати, порядку проведення індексації під час прийняття на роботу та переведення на іншу роботу.Порядок внесення інформації до програми для коректного розрахунку індексації. Установлення базового місяця розрахунку індексації. Прийняття нового співробітника на роботу. Внесення інформації про співробітників на початку роботи з програмою. Зміна базового періоду розрахунку індексації у разі підвищення окладу. Алгоритм розрахунку коефіцієнта індексації. Розрахунок індексації
Для відображення переміщень основних засобів між підрозділами та/або між матеріально відповідальними особами використовується документ "Переміщення ОЗ". У документі зазначаються лише новий підрозділ і МВО, куди переміщується об'єкт. Для заповнення реквізиту "Подія" відкривається список подій, у яких вид події дорівнює "Внутрішнє переміщення".
Головним способом ведення обліку в прикладному рішенні є реєстрація фактів господарської діяльності за допомогою документів. Такий спосіб дає зручності:Реєстрація операцій документами. Вплив дати актуальності обліку. Вплив облікових налаштувань системи. Важливо!!!
У бухгалтерії підприємства всі операції за розрахунковим рахунком відображені у виписках, що надаються банком за ті дні, у які відбувалися рухи за розрахунковим рахунком - надходження або списання. Самі банківські виписки не містять повної інформації, достатньої для відображення рухів за розрахунковим рахунком у бухгалтерському обліку.