Спеціалізовані звіти з аналізу вхідного ПДВ
Спеціалізовані звіти дають змогу зіставляти суми вхідного, очікуваного та підтвердженого ПДВ із зареєстрованими податковими документами за період, кратний місяцю.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Спеціалізовані звіти дають змогу зіставляти суми вхідного, очікуваного та підтвердженого ПДВ із зареєстрованими податковими документами за період, кратний місяцю.
ЧитатиОписано реєстрацію вхідних і вихідних податкових документів у BAS Бухгалтерія, відображення податкового кредиту та зобов’язань з ПДВ, а також включення документів до уточнюючих розрахунків.
ЧитатиОписано принципи обліку ПДВ у BAS Бухгалтерія: ставки, статті декларацій, види діяльності та податкові призначення. Розглянуто вхідний і вихідний ПДВ, методи нарахування, аванси та облік запасів і виробництва.. Ставка ПДВ. Статті податкових декларацій. Види діяльності ПДВ. Вхідний і вихідний ПДВ. Очікуваний і підтверджений ПДВ. Методи нарахування ПДВ. Облік товарно-матеріальних цінностей для цілей ПДВ
ЧитатиЗ точки зору підсистеми обліку ПДВ документами реалізації можна вважати такі документи:Реалізація активів покупцю. Надходження оплати. Податкова накладна. Додаток 1 до податкової накладної. Додаток 2 до податкової накладної. Спеціалізовані звіти з аналізу вихідного ПДВ
ЧитатиДля коригування сум податкового кредиту необхідно оформити документ "Реєстрація вхідного податкового документа" з видом операції "Виправлення помилки" (у конфігурації "Управління виробничим підприємством для України" документ називається "Запис книги придбання").
ЧитатиДокумент "Реєстрація авансів у податковому обліку" (меню "Операції" —” "Закриття періоду" —” "Реєстрація авансів (складний ПДВ)") призначений для коригування очікуваного податкового кредиту та податкових зобов'язань за всіма незакритими авансами для договорів зі складним податковим обліком (у яких встановлено прапор "Складний облік ПДВ"), для яких встановлено метод нарахування "за оплатою" або "за першою подією". Документ також призначений для закриття неповних повернень.Реєстрація авансів у податковому обліку. Коригування очікуваного та підтвердженого ПДВ
ЧитатиНаведені у статті приклади моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурації «Управління торговим підприємством для України» (редакція 1.2). <a name="primer"></a><h2>Приклад</h2>
ЧитатиЗмінивши послідовність роботи над документами, перейдемо до ознайомлення з документом "Коригування очікуваного та підтвердженого ПДВ", хоча його оформлення має бути після проведення документа "Реєстрація авансів у податковому обліку".
ЧитатиУ цьому розділі розглядається процес перевірки обліку, роботи з рахунками, особливо обліку ПДВ. Також описуються необхідні документи для здійснення перевірки.
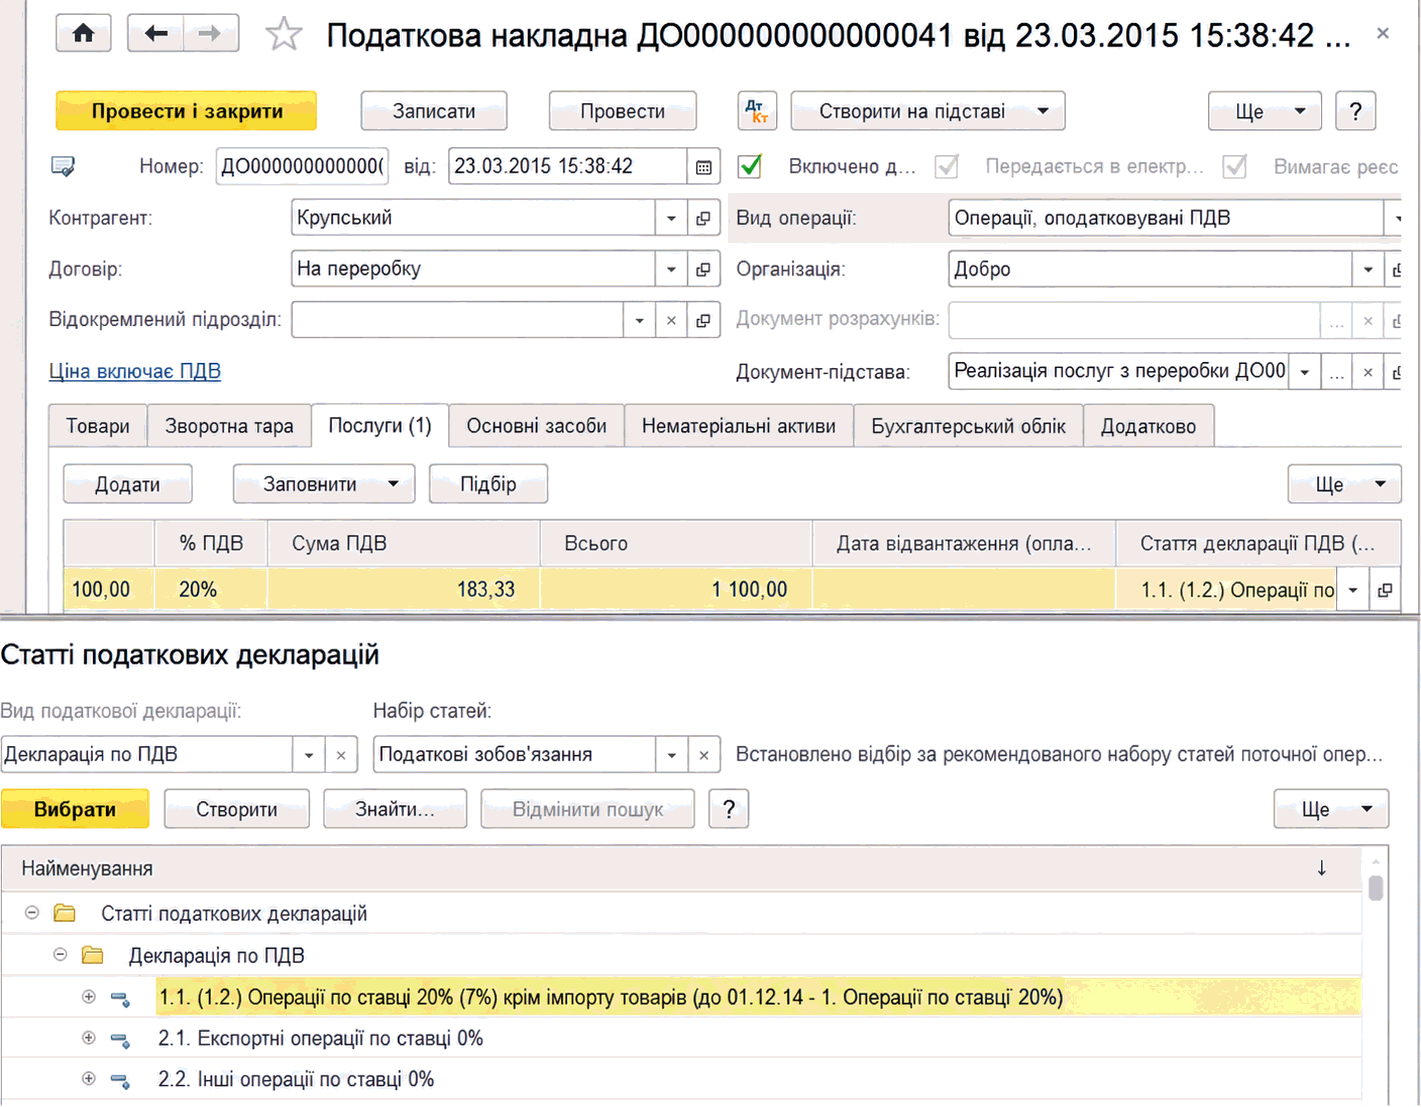
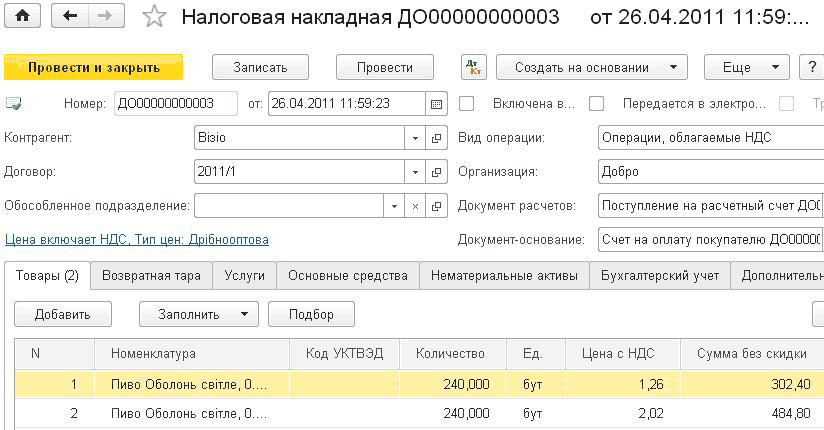
ЧитатиЦим документом користуються, маючи "складну" схему обліку ПДВ. Його необхідно проводити після реєстрації податкових накладних у базі.
ЧитатиЦей звіт названо універсальним, оскільки він сприяє формуванню звітів за документами, довідниками, регістрами відомостей і накопичення. У реквізиті "Тип даних" позначають тип даних, призначених для побудови звіту, а в полі "Об'єкт" зазначається конкретний документ, довідник, регістр відомостей або регістр накопичення.
ЧитатиЦей розділ допоможе Вам під час роботи з розрахунком вартості ОЗ і додаткових витрат на їх транспортування, монтаж тощо.
Читати