Тема публікацій

Податковий кредит

Довідкові матеріали за цією темою.

43 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Податкова декларація з ПДВ

Особи, зареєстровані платниками ПДВ, зобов'язані вести окремий облік операцій з постачання та придбання товарів/послуг, що підлягають оподаткуванню, а також операцій, що не є об'єктами оподаткування ПДВ, і операцій, звільнених від оподаткування (п.201.14 ст.201 ПКУ). Зведені результати такого обліку відображаються у <b><i>податковій декларації з податку на додану вартість</i></b>.Загальні положення. Елементи податкової звітності з ПДВ. Декларація з ПДВ: форма та склад. Звітні (податкові) періоди. Строки подання декларації до органів ДФС. Декларація з ПДВ: вимоги до оформлення. Декларація з ПДВ: структура. Розділ I Податкові зобов'язання. Розділ II Податковий кредит. Розділ III Розрахунки за звітний період. Уточнюючий розрахунок. Розрахунок податкових зобов'язань, нарахованих отримувачем імпортних послуг. Строки сплати ПДВ. Документи

Читати
Матеріал

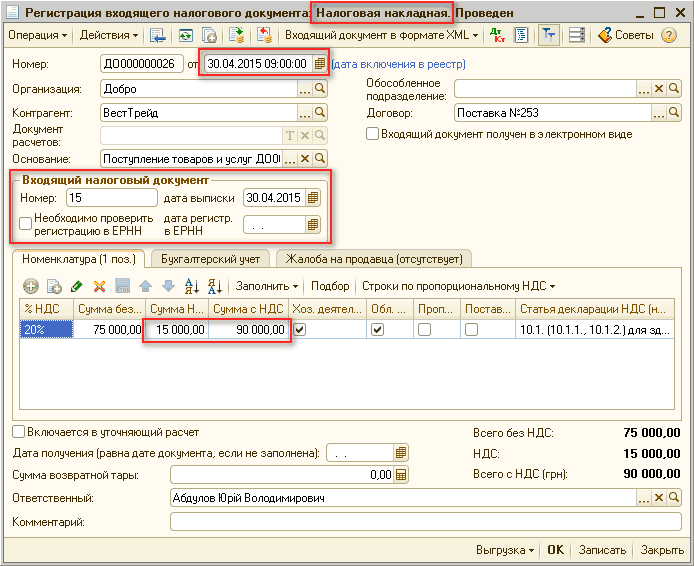
Виправлення помилок вхідного ПДВ минулого та/або поточного періоду

Наведений у статті приклад відтворювався в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) і «Управління виробничим підприємством для України» (редакція 1.3).

Читати
Матеріал

Порядок виконання регламентних операцій

Усі господарські операції, що відображаються в бухгалтерському та податковому обліку, можна поділити на кілька груп з точки зору послідовності їх проведення в межах звітного періоду. Такими групами є:

Читати
Матеріал

Введення в експлуатацію основного засобу, що складається з окремих комплектуючих

Наведені в методиках рекомендації моделювалися в конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. Зазначені в статті рекомендації також актуальні для конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. <a name="primer"></a><h2>Приклад</h2>

Читати
Матеріал

Як оформити Додатки 2 до виписаних раніше зведених податкових накладних на умовний продаж у зв’язку з перерахунком коефіцієнта ПДВ за підсумками року?

У конфігурації передбачена можливість автоматичного формування Додатка 2 до виписаних раніше зведених податкових накладних на умовний продаж.

Читати
Матеріал

Чому при оприбуткуванні запасів від постачальника може не формуватися проводка з ПДВ?

Для формування проводок з віднесення суми ПДВ на податковий кредит при оприбуткуванні запасів у документі "Надходження товарів і послуг" на вкладці "Бухгалтерські рахунки" має бути встановлений прапорець "Віднести ПДВ на податковий кредит".

Читати
Матеріал

Порядок розподілу пропорційного ПДВ

Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) та «Управління виробничим підприємством для України» (редакція 1.3). <a name="obshchie-svedeniya"></a><h2>Загальні відомості</h2>

Читати
Матеріал

Виправлення помилок вхідного ПДВ минулого та/або поточного періоду

Наведений у статті приклад відтворювався в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).

Читати
Матеріал

Методика відображення ПДВ при отриманні послуг від нерезидента

У статті описано методику відображення ПДВ при отриманні послуг від нерезидента. Приклад господарської операції змодельовано на типовій конфігурації «Бухгалтерія для України», редакція 1.2.

Читати
Матеріал

Відновлення податкового кредиту

Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика також застосовна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) і «Управління виробничим підприємством для України» (редакція 1.3).

Читати
Матеріал

Коригування податкових зобов’язань при зміні цільового призначення запасів

Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика також застосовна для конфігурації «Управління торговельним підприємством для України» (редакція 1.2).

Читати
Записатися телефоном