Тема публікацій

Податок

Довідкові матеріали за цією темою.

129 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Витрати підприємства та їх склад

Порядок визнання витрат та їх склад для розрахунку податкового зобов'язання з податку на прибуток визначається розділом III ПКУ. Витрати платника податку визнаються у звітному періоді на підставі підтвердних первинних документів бухгалтерського обліку (у тому числі складених нерезидентами відповідно до правил інших країн), а також інших документів, передбачених вимогами ст.44 ПКУ щодо підтвердження даних, зазначених у податковій звітності (регістрів бухгалтерського обліку, фінансової звітності, інших документів, пов'язаних з обчисленням і сплатою податків і зборів, ведення яких передбачене законодавством). Види витрат, що враховуються при обчисленні об'єкта оподаткування, та їх склад наведено у ст.138 ПКУ.Порядок визнання витрат та їх склад. Собівартість товарів, робіт, послуг. Витрати, які не враховуються при визначенні об'єкта оподаткування

Читати
Матеріал

Чому під час формування звіту "Декларація про прибуток" можуть не заповнюватися додатки АМ і РІ?

Необхідність заповнення додатків РІ та АМ регламентованого звіту "Декларація про прибуток" визначається налаштуванням облікової політики "Визначати об'єкт оподаткування без коригувань фінансового результату".

Читати
Матеріал

Приклади сплати ПДФО в 1С 8

Факт сплати податку оформлюється документом Платіжне доручення вихідне з видом операції Перерахування податку. При цьому ключове значення має відомість на виплату, посилання на яку зазначається в платіжці. Саме порядок відображення інформації у відомості дає змогу правильно оформити ту чи іншу господарську ситуацію.1. Відомість на виплату ПДФО при черговій виплаті. 2. Відомість на виплату ПДФО за дивідендами. 3. Відомість щодо зарахування передоплати з ПДФО (авансового платежу). 4. Відомість на виплату ПДФО контрагентам. 5. Відомість на виплату ПДФО при погашенні боргів. 6. Відомість на виплату ПДФО без виплати зарплати. 7. Відомість на виплату ПДФО за міжрозрахунковими виплатами (аванс, відпустка, лікарняні тощо)

Читати
Матеріал

Порядок розрахунку податку на доходи фізичних осіб у конфігурації Зарплата та Управління Персоналом для України (редакція 2.1)

У типовій конфігурації розрахунок податку на доходи фізичних осіб для працівників організацій здійснюється під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Порядок утримання податку з доходів у вигляді заробітної плати

Читати
Матеріал

Виправлення помилок у звітності

Форму Податкової декларації з податку на прибуток підприємства (Декларація), яку зобов’язані складати та подавати контролюючому органу підприємства – платники податку на прибуток, затверджено Наказом № 872<sup>1</sup>. Ця форма містить, серед іншого, поля (рядки) та спеціальний додаток ВП Розрахунок податкових зобов’язань за період, у якому виявлено помилку(и)<sup>4</sup> (додаток ВП), що заповнюються у разі виправлення самостійно виявлених платником податку помилок, допущених під час обчислення податку на прибуток.Загальні положення. Подання уточнюючого розрахунку (Декларації)

Читати
Матеріал

Алгоритм заповнення форми № 1-м Баланс

Форму та порядок заповнення Балансу за Формою № 1-м установлено НП(С)БО 25. Показники Фінансового звіту суб’єкта малого підприємництва наводяться в тисячах гривень з одним десятковим знаком (п.1 р.1 НП(С)БО 25).У таблиці наведено формування показників Балансу.Документи

Читати
Матеріал

Бухгалтерський облік та оподаткування лікарняних у конфігурації Зарплата та Управління Персоналом для України (редакція 2.1)

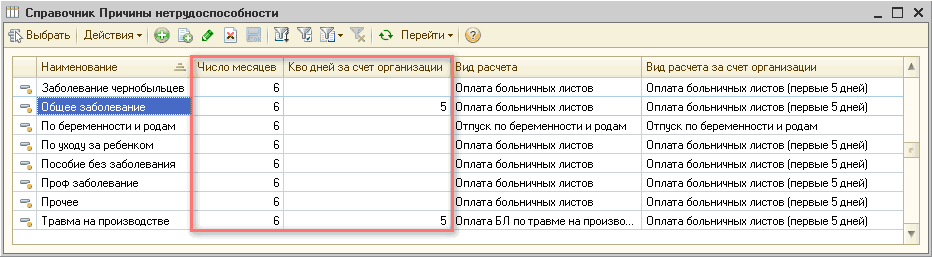
У типових конфігураціях фірми 1С порядок відображення нарахування лікарняних відповідає чинному законодавству. Усі необхідні параметри в конфігурації спочатку налаштовані й зазвичай не потребують втручання користувачів. У межах цієї статті звернемо увагу на їх заповнення та, відповідно, вплив на алгоритми розрахунків, закладені в типовій конфігурації.Загальні положення. Бухгалтерський облік. Оподаткування та ЄСВ

Читати
Матеріал

Звіт про суми податкових пільг

Для кожного податку (збору) законодавчо визначаються платники податку (збору), об’єкт оподаткування, база оподаткування, ставка податку (збору), порядок обчислення, строк і порядок подання звітності про обчислення та сплату податку (збору), строк і порядок сплати. Крім цього для податку (збору) також можуть установлюватися податкові пільги.Загальні положення. Форма та Порядок заповнення Звіту про пільги. Розрахунок суми пільги з податку на прибуток. Розрахунок суми пільги з ПДВ. Звільнення від обкладення ПДВ операцій з постачання товарів (послуг). Операції, що обкладаються ПДВ за нульовою ставкою. Спеціальні режими оподаткування у сфері сільського та лісового господарства, а також рибальства. Подання Звіту про пільги до органів ДПС. Виправлення помилок, допущених під час складання Звіту про пільги. Відповідальність. Документи

Читати
Матеріал

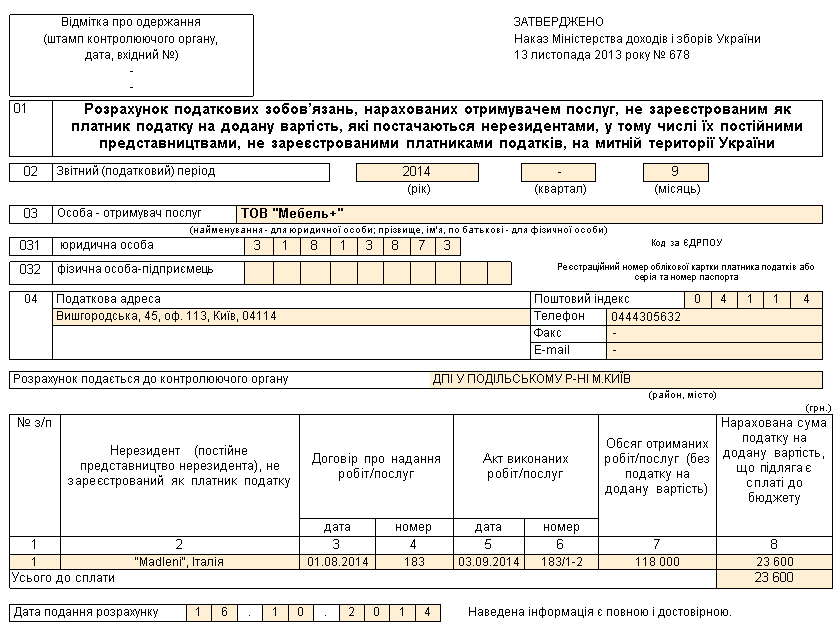
Розрахунок податкових зобов’язань, нарахованих отримувачем послуг, не зареєстрованим як платник податку на додану вартість, що постачаються нерезидентами, у тому числі їх постійними представництвами, не зареєстрованими платниками податків, на митній території України

Укладати договори з нерезидентами на надання ними послуг можуть не лише суб’єкти господарювання, зареєстровані платниками ПДВ, а й резиденти України – неплатники ПДВ. Ці суб’єкти господарювання, так само як і платники ПДВ, у разі якщо місце постачання послуг знаходиться на митній території України, вважаються податковими агентами нерезидента з метою нарахування податкових зобов’язань, тобто особами, відповідальними за нарахування та сплату ПДВ до бюджету, про що прямо зазначено в п.180.2 ст.180 ПКУ. І так само як платники ПДВ, неплатники ПДВ несуть відповідальність за порушення порядку нарахування та сплати податкових зобов’язань при отриманні від нерезидентів послуг з місцем їх постачання на митній території України. Це передбачено п.208.5 ст.208 ПКУ. Нагадаємо, ст.208 ПКУ називається Оподаткування послуг, що постачаються нерезидентами, місце постачання яких знаходиться на митній території України, і саме вона визначає особливості нарахування ПДВ при імпорті послуг. Про те, що дія цієї статті Кодексу поширюється однаковою мірою на платників і неплатників ПДВ, зазначено в її першому пункті – п.208.1: <i>цією статтею встановлюються правила оподаткування при постачанні особою-нерезидентом, яка не зареєстрована як платник податку, послуг, місце постачання яких знаходиться на митній території України, особі, зареєстрованій як платник податку, або будь-якій іншій юридичній особі – резиденту</i>.Загальні положення. Особлива форма звітності з ПДВ. Оформлення та подання Розрахунку до органів ДПС. Документи

Читати
Матеріал

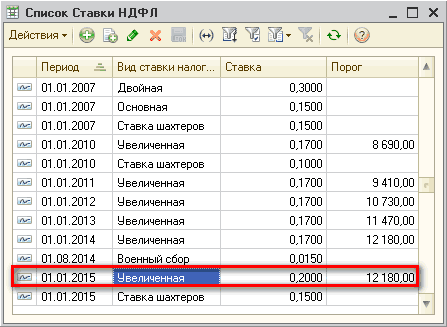
Управління ставками ПДФО в програмі 1С 8

Автоматичний розрахунок ПДФО за відповідними ставками здійснюється виходячи з даних, описаних на вкладці Порядок роботи в програмі. Інформація про ставки та алгоритми їх застосування в конфігурації налаштовані й зазвичай не потребують втручання користувачів.1. Нарахування ПДФО за ставкою 15%. 2. Нарахування ПДФО за ставкою 15 (20)%. 3. Нарахування ПДФО за ставкою 5 %. 4. Нарахування ПДФО за ставкою 0%

Читати
Матеріал

Фіксація строків і відображення сплати податку в конфігурації Зарплата і Управління Персоналом для України (редакція 2.1)

У типовій конфігурації перерахування податку на доходи фізичних осіб (ПДФО) для співробітників організацій здійснюється під час виплати заробітної плати, а також при оформленні міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Строки сплати. Порядок сплати

Читати
Записатися телефоном