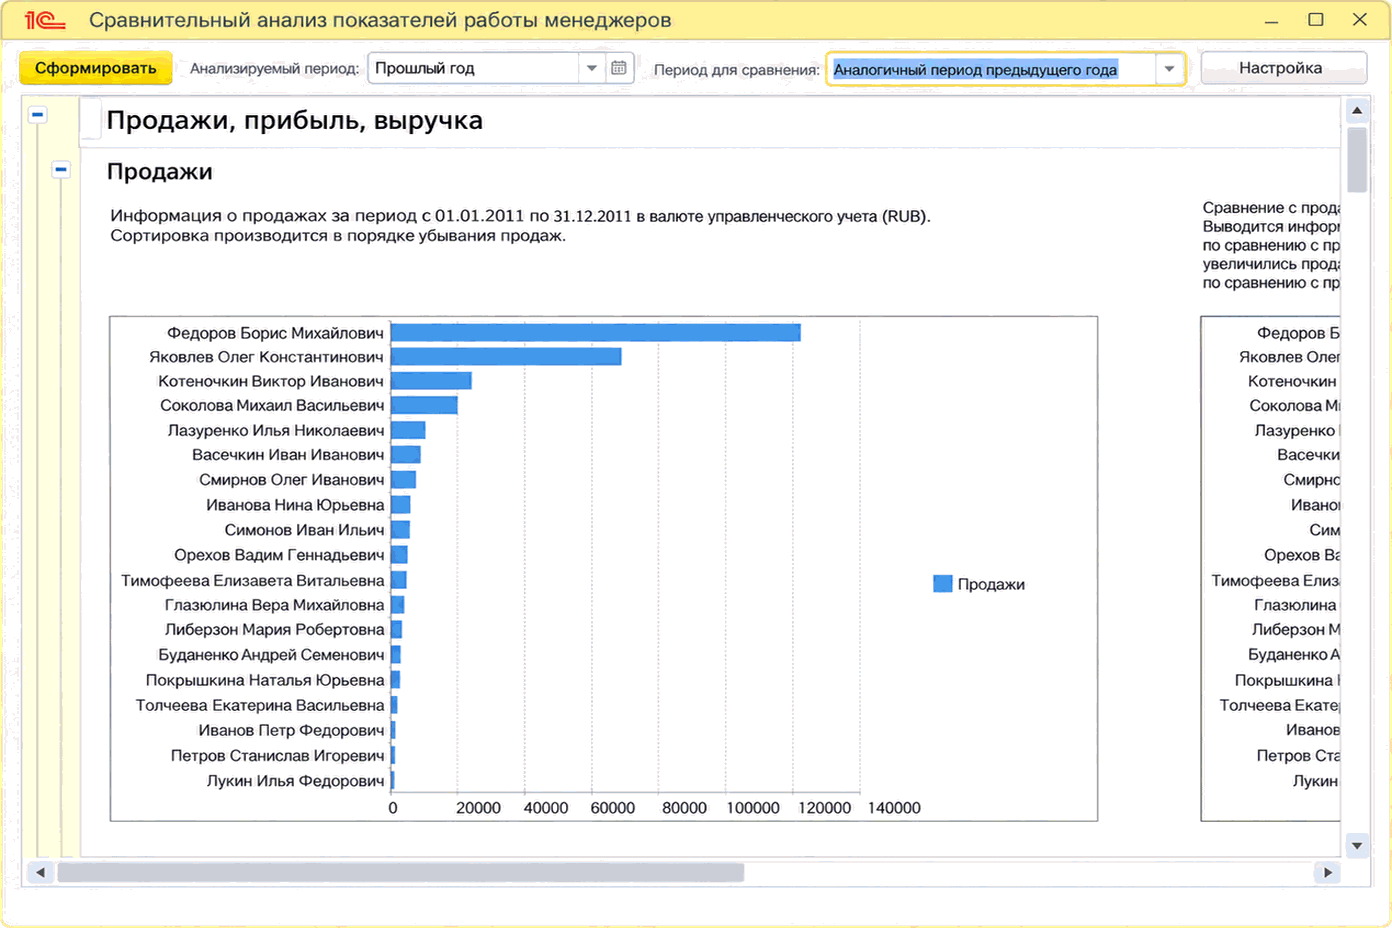
Звіт дає змогу зіставляти показники продажів, прибутку, ефективності та роботи з клієнтами за менеджерами за аналізований період і вибраний період порівняння.. Приклад. Приклад. Підтримка лояльності клієнтів
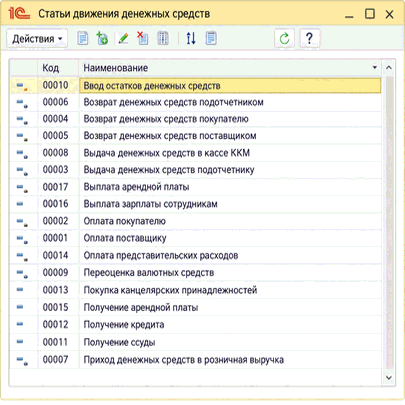
Довідник статей руху грошових коштів застосовується для деталізації надходжень і витрат у платіжних документах і звітах. Також описано схеми оподаткування, податкового обліку, статті декларацій і доходів.. Схеми оподаткування. Схеми податкового обліку за договорами контрагентів. Статті податкових декларацій. Статті доходів
АВС-класифікація покупців виконується за сумою виручки або прибутку за обраний період. Результати розподілу за класами зберігаються в документі для подальшого аналізу.
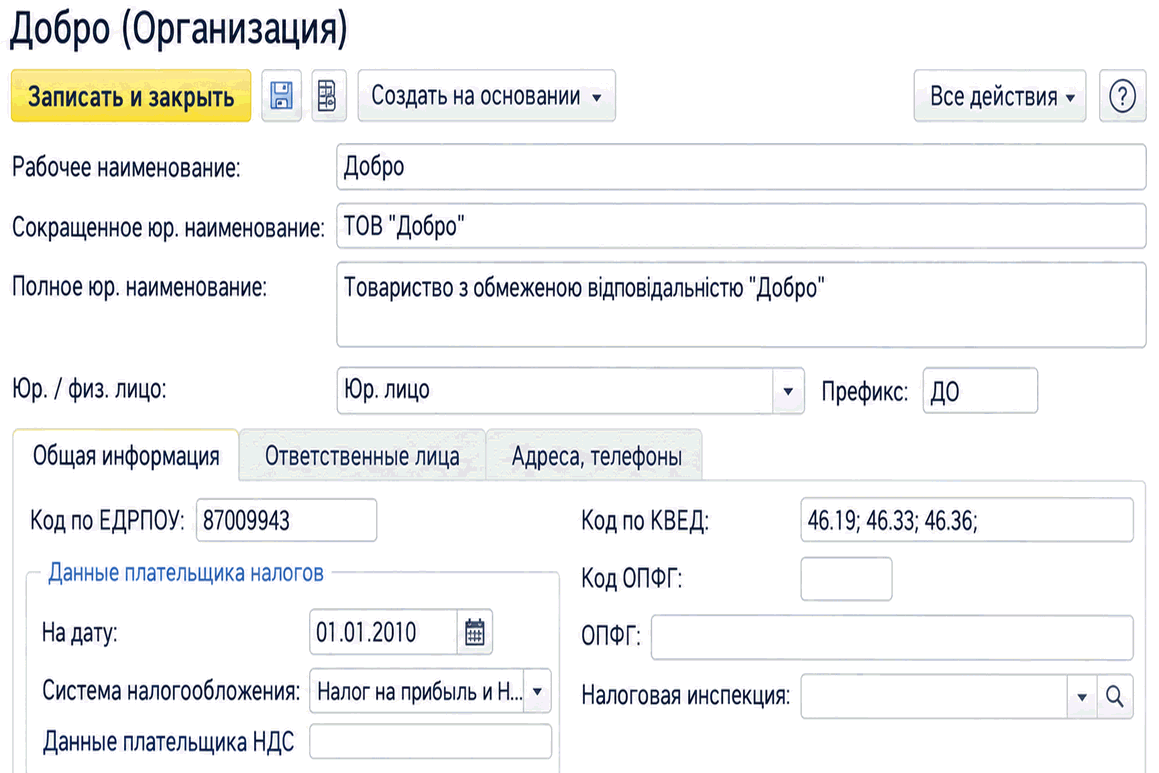
Опис заповнення відомостей про організації торговельного підприємства та вибору системи оподаткування: ПДВ, податку на прибуток, єдиного податку або статусу неплатника.
Практичний розбір правил КІК станом на 11 вересня 2026 року: як визначити контролера, не пропустити 60-денне повідомлення, обрати повний або скорочений звіт, підготувати фінансову звітність, розрахувати скоригований прибуток і правильно застосувати звільнення від оподаткування.. Що показала кампанія КІК у 2026 році. Хто є контролюючою особою: дерево визначення контролю. Повідомлення про КІК: 60 днів — це окремий годинник. Календар контролера у 2026 році. Повний і скорочений звіт: різниця не в бажанні контролера. Фінансова звітність КІК: основа, а не формальний додаток. Як формується скоригований прибуток. Коли прибуток КІК може бути звільнений від оподаткування. Головна відмінність: немає податку — звіт усе одно є. Як організувати роботу бухгалтера без грудневого авралу. Фінальний чек-лист контролера
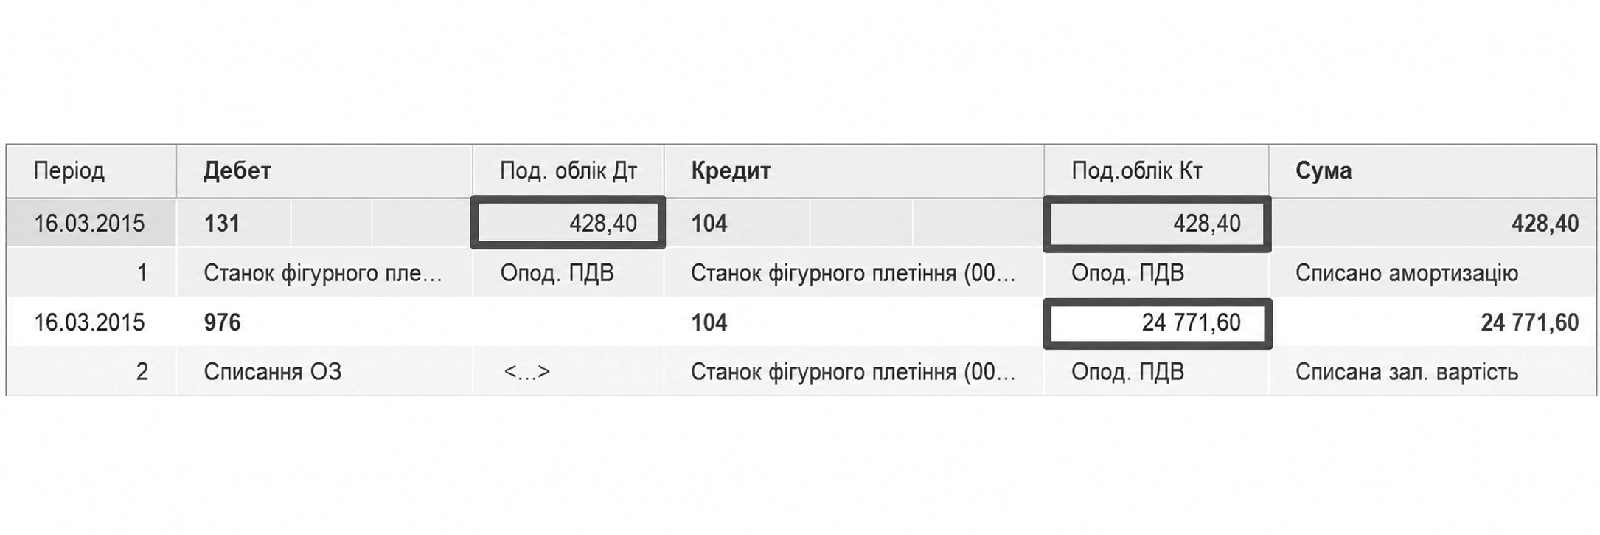
Описано принципи податкового обліку податку на прибуток у BAS Бухгалтерія, паралельний облік ОЗ і НМА, облік різниць, статті податкового обліку та нормовані витрати.. Статті податкового обліку. Податковий облік необоротних активів. Облік різниць
Описано завдання податкового обліку в BAS Бухгалтерія, основні податки та схеми оподаткування. Розглянуто налаштування параметрів і коригування активів та зобов'язань у разі зміни схеми.. Завдання та організація податкового обліку
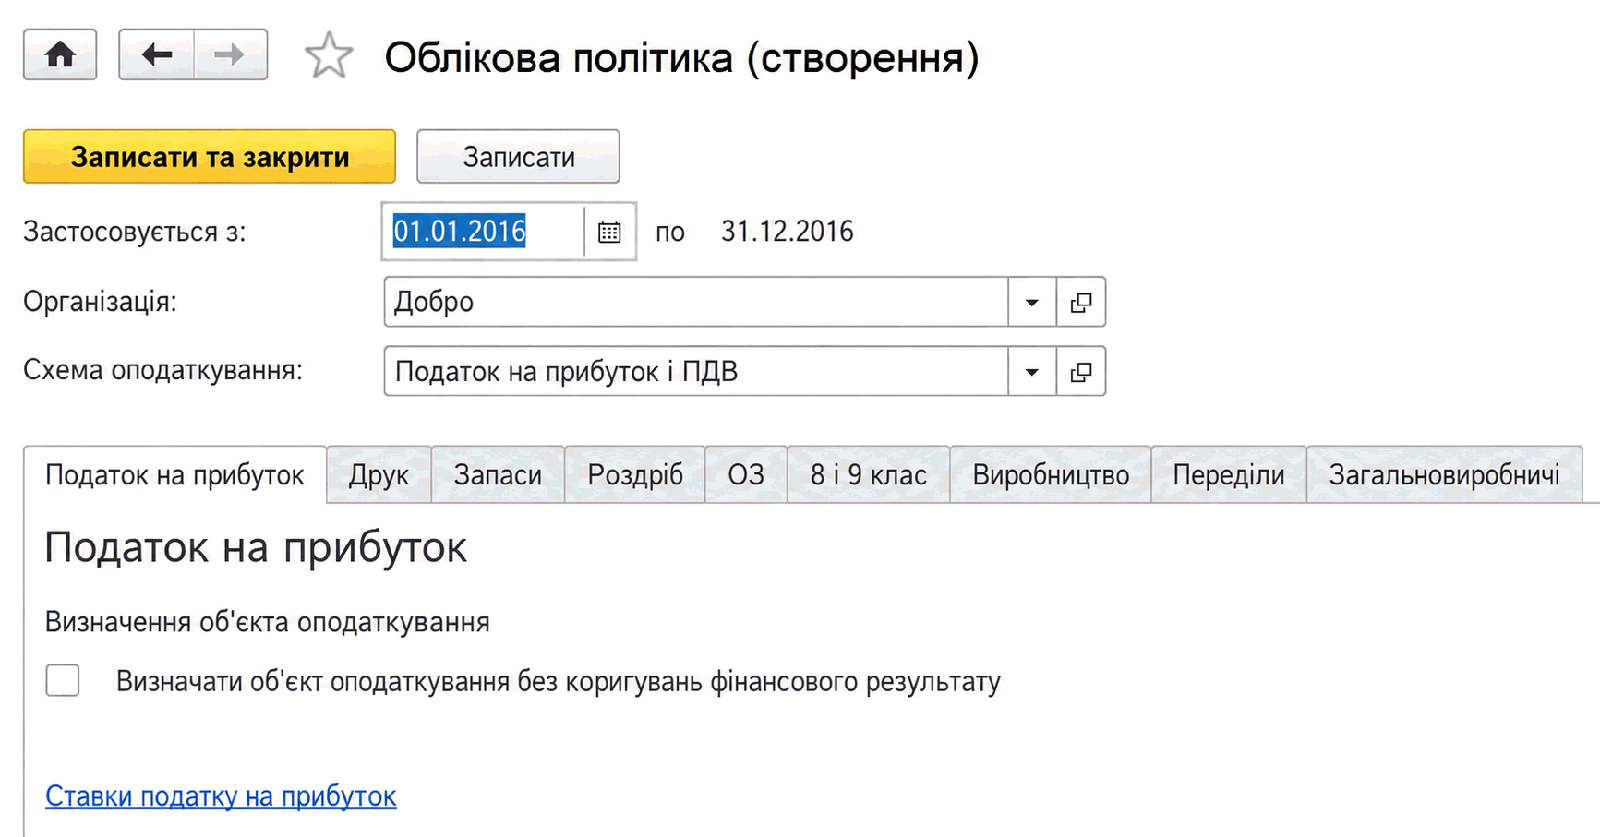
Описано налаштування облікової політики організації в BAS Бухгалтерія: податки, запаси, кошти, основні засоби, виробництво, переділи та розподіл загальновиробничих витрат.. Податок на прибуток. Друк. Запаси. Роздрібна торгівля. Кошти. Основні засоби. Облік витрат. Виробництво. Переділи. Загальновиробничі витрати
Що означає високий рівень добровільного дотримання податкового законодавства у 2026 році, як бухгалтеру перевірити зарплатні, податкові та реєстраційні показники підприємства і перетворити критерії ДПС на регулярний управлінський контроль.. Що саме перевіряє ДПС. П’ять блоків, які варто винести на управлінську панель. Критерії за категоріями платників: коротка карта. Таблиця самоперевірки бухгалтера. Як організувати контроль у 1С/BAS без окремого «проєкту заради Переліку». Коли перевіряти і що робити, якщо підприємства немає у Переліку. Помилки, які створюють хибне відчуття безпеки. Практичний висновок
Практичний огляд правил Дефенс Сіті станом на 11 вересня 2026 року: коли починаються пільги, які декларації та коди застосовувати, чим підтвердити реінвестування прибутку й використання майна, а також як у BAS або іншій обліковій системі відокремити статусні показники від операцій, що оподатковуються за загальними правилами.. Що реально діє станом на 11 вересня 2026 року. Одна операція може мати різний податковий режим. Таблиця контролю: податок, правило, документ і ризик. Дати переходу: чотири календарі замість одного. Як налаштувати аналітику в BAS або ERP. Нова декларація з екоподатку: форма вже чинна, але III квартал ще старий. Мінімальний пакет доказів. Типові помилки, які коштують пільги. Робочий чек-лист бухгалтера
Описано основні можливості «BAS Бухгалтерії»: ведення бухгалтерського й податкового обліку, роботу з документами, запасами, виробництвом, зарплатою та звітністю. Розглянуто сервісні функції, інтеграцію з «Фредо» і оновлення конфігурації.. Облік «від документа» і типові операції. Ведення обліку діяльності кількох організацій. Облік товарно-матеріальних цінностей. Складський облік. Облік торговельних операцій. Облік комісійної торгівлі. Облік операцій з тарою. Облік банківських і касових операцій. Облік розрахунків з контрагентами. Облік основних засобів, нематеріальних і малоцінних активів. Облік основного і допоміжного виробництва. Облік напівфабрикатів. Облік непрямих витрат. Облік заробітної плати і кадровий облік. Підтримка різних схем оподаткування. Облік ПДВ. Податковий облік з податку на прибуток. Єдиний податок. Завершальні операції періоду. Стандартні бухгалтерські звіти. Експрес-перевірка обліку. Регламентована звітність. Сервісні можливості
Практичний посібник зі звітності українських резидентів за 2025 рік: як перевірити пороги прямого та непрямого володіння й ознаки фактичного контролю, відрізнити обов’язок відзвітувати від обов’язку сплатити податок, визначити підстави звільнення прибутку КІК від оподаткування, підготувати окремий звіт і засвідчену фінансову звітність щодо кожної іноземної компанії, а також замінити скорочений звіт повним до кінця 2026 року.. Кого правила КІК стосуються у 2026 році. Фактичний контроль: частка не захищає від звітності. Календар звітності за 2025 рік. Одна компанія — один звіт і свій комплект документів. Скорочений і повний звіти: різні завдання. Як розраховується скоригований прибуток КІК. Коли прибуток КІК звільняється від оподаткування. Звітність і податок — не одне й те саме. Практичний чекліст для звіту за 2025 рік. Помилки, які варто виключити до відправлення. Що зробити зараз