Прогнозування рухів і залишків грошових коштів
ознайомившись із цим текстом, ви дізнаєтеся про прогнози витрат або надходжень грошових коштів, а також про планування надходження коштів до каси та на розрахункові рахунки.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
ознайомившись із цим текстом, ви дізнаєтеся про прогнози витрат або надходжень грошових коштів, а також про планування надходження коштів до каси та на розрахункові рахунки.
ЧитатиУ цьому розділі розглядаються питання, пов’язані з контролем розрахунків з постачальниками та оформленням документів оплати.Де можна переглянути інформацію про стан взаєморозрахунків з постачальником? Як оформити оплату постачальнику за придбані товари та надані додаткові послуги? Як переглянути ті документи, відповідно до яких планується витрачання коштів, оформити та затвердити за ними заявку на витрачання коштів? Як оформити та роздрукувати платіжний документ? Як зареєструвати факт перерахування коштів з розрахункового рахунку підприємства на розрахунковий рахунок постачальника? Як оформити оплату постачальнику у валюті шляхом переказу коштів на валютний розрахунковий рахунок? Чи можна одним платіжним документом (заявкою на витрачання коштів) зафіксувати оплату кількох документів надходження, замовлень постачальнику?
Читатиознайомившись із цим текстом, ви навчитеся налаштовувати валюти управлінського та регламентованого обліків, дізнаєтеся про валюту взаєморозрахунків, ознайомитеся з варіантами складання договорів у різних валютах взаєморозрахунків.
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2)Основні положення. Заповнення основних реквізитів шапки документа "Платіжне доручення вхідне". Порядок відображення реквізитів «Розшифрування платежу» документа "Платіжне доручення вхідне"
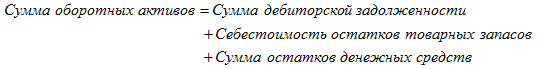
ЧитатиДля аналізу оборотності активів у конфігурації Управління торгівлею для України, редакції 3 призначені такі цільові показники, що постачаються:
ЧитатиУ цьому розділі розглядаються особливості поведінки системи під час запису виду розрахунку, тобто під час виконання методу Записать() об'єкта ПланВидовРасчетаОбъект або запису з форми цього об'єкта. Будуть розглянуті перевірки, які при цьому виконує система, і повідомлення про помилки, які внаслідок таких перевірок можна зустріти.Загальні перевірки виду розрахунку. Перевірки визначених табличних частин. Особливості запису визначених видів розрахунку під час реструктуризації конфігурації
Читатиознайомившись із цим документом, ви дізнаєтеся, як формувати плани з використанням "Помічника планування".Формування планів із використанням обробки «Помічник планування». Формування плану продажів за даними планів інших підсистем і фактичними даними.
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17). Методика, описана в статті, актуальна також для конфігурації "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Аналіз даних
ЧитатиКод рахунку зберігається в інформаційній базі в тому вигляді, у якому був введений. Винятком є зберігання коду рахунку за умов, коли маска коду рахунку містить символи “@”. У цьому разі група знаків коду, для якої в масці стоять символи “@”, упаковується – з неї вирізаються пробіли.Код рахунку. Порядок рахунку. Властивість АвтоПорядокПоКоду. Приклад використання властивості АвтоПорядокПоКоду у формі списку рахунків. Приклад використання властивості АвтоПорядокПоКоду в запиті
ЧитатиУ цій статті розглянуто порядок відображення оплати праці працівників організації у святковий та неробочий день. Наведені в методиці рекомендації моделювалися в конфігурації "Управління торговим підприємством для України", редакція 1.2.
Читатиознайомившись із цим текстом, ви дізнаєтеся про можливість аналізу руху грошових коштів підприємства за певний період часу, аналізу доступності грошових коштів, відстеження оборотів, порівнювати суми запланованих і фактичних платежів.Звіт «Рух грошових коштів». Звіт «Аналіз руху грошових коштів». Звіт «Аналіз доступності грошових коштів за днями»
Читати