Наразі оплата праці на комісійній основі широко застосовується в організаціях, що надають послуги населенню або здійснюють торговельні операції, для працівників відділів збуту, рекламних агентів. Заробіток працівника при цьому визначається як певна частка виручки від продажу продукції.Застосування комісійної форми оплати праці. Налаштовуємо нарахування. Опис показників формули. Опис видів розрахунку. Призначаємо працівникам планові нарахування. Проведення розрахунків
У цій статті наведено рекомендації щодо введення початкових залишків до інформаційної бази конфігурації <strong>Управління виробничим підприємством для України</strong> для подальшого ведення в ній управлінського, бухгалтерського та податкового обліку. Дані про початкові залишки необхідні для повноцінного функціонування програми й отримання достовірних показників у звітах.Матеріально-виробничі запаси. Матеріальні цінності, що перебувають у власності підприємства. Зворотна тара. Матеріальні цінності, взяті на комісію. Матеріальні цінності, передані на комісію. Матеріальні цінності, передані на комісію за договором субкомісії. Транспортно-заготівельні витрати. Матеріальні цінності, передані в переробку, отримані для переробки. Виробничі витрати. Виробничі витрати. Брак у виробництві. Загальновиробничі та адміністративні витрати. Переробка давальницької сировини. Переробка давальницької сировини на підприємстві. Випуск продукції стороннім переробником. Основні засоби. Параметри основних засобів, які мають бути встановлені під час введення залишків. Введення даних про виробіток основних засобів. Об'єкти будівництва. Нематеріальні активи. Спецодяг і спецоснащення (МШП та малоцінні необоротні активи). Розрахунки з контрагентами. Розрахунки з контрагентами. Розрахунки зі співробітниками. Розрахунки з підзвітними особами. Грошові кошти. Розрахунки за податками та зборами. Інші розділи бухгалтерського обліку. Відстрочені податкові активи та зобов'язання. Введення та коригування початкових залишків на плані рахунків бюджетування
У цій статті наведено рекомендації щодо введення початкових залишків до інформаційної бази конфігурації "Бухгалтерія для України" за взаєморозрахунками з підзвітними особами організації. Рекомендації актуальні для прикладного рішення "Бухгалтерія для України", редакція 1.2., номер релізу не нижче 1.2.1.5.Приклад. Додавання нового документа «Введення початкових залишків»
У цьому розділі описується, як правильно змінювати стан взаєморозрахунків із контрагентами, оформлювати рахунки в межах договору "за розрахунковими документами" та здійснювати різні розрахунки з комісіонером, комітентом, покупцем тощо.
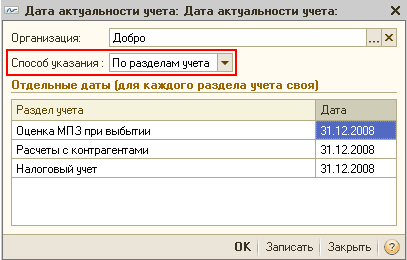
Взаєморозрахунки з контрагентами, у більшості випадків виникають у зв'язку з іншими господарськими операціями —" купівля/продаж товарів, послуг, грошові платежі за операціями купівлі та продажу, оформлення кредитів і позик тощо. Завдання підсистеми взаєморозрахунків - облік взаємної заборгованості з контрагентами за підсумками товарно-грошових відносин. Підсистема надає такі можливості: облік розрахунків з постачальниками та покупцями товарів і послуг, облік розрахунків за поворотною тарою, облік розрахунків в іноземній валюті та відображення курсових різниць у бухгалтерському й податковому обліку, відображення бартерних операцій, бухгалтерський і податковий облік тощоВплив дати актуальності обліку на формування проводок за розрахунками. Облік авансових платежів. Аналітичний облік на рахунках розрахунків у бухгалтерському обліку. Незалежність бухгалтерського та податкового обліку. Обов'язковість договорів. Валюта обліку. Деталізація розрахунків. Зв'язок деталізації взаєморозрахунків та аналітичного обліку розрахунків. Податковий облік взаєморозрахунків
У цій темі описується обіг готівкових грошових коштів, тобто надходження готівки до каси, видача готівки з каси тощо..Надходження грошових коштів. Вибуття грошових коштів
У типовій конфігурації реалізовано можливість створення видів нарахувань, які розраховуються за довільними формулами розрахунків. Однак у механізмі, закладеному в конфігурацію, є обмеження — в одній формулі можна використовувати не більше 6 (шести) користувацьких (не визначених наперед) показників. Приклад.
Порядок проведення індексації грошових доходів громадян визначено Законом № 491 і Порядком № 1078. Постановою КМУ від 13 червня 2012 № 526 "Про внесення змін до Порядку проведення індексації грошових доходів населення", якою було внесено зміни до Порядку № 1078 (ці зміни набули чинності з 21 червня 2012). Внесені зміни стосуються, зокрема, розрахунку сум індексацій при підвищенні заробітної плати, порядку проведення індексації при прийнятті на роботу та переведенні на іншу роботу.Порядок внесення інформації до програми для коректного розрахунку індексації. Установлення базового місяця розрахунку індексації. Прийняття нового співробітника на роботу. Внесення інформації про співробітників на початку роботи з програмою. Зміна базового періоду розрахунку індексації при підвищенні окладу. Алгоритм розрахунку коефіцієнта індексації. Розрахунок індексації
Облік взаєморозрахунків у комплексній конфігурації ведеться за виділеними рахунками. Нижче буде розглянуто деякі випадки взаєморозрахунків і способи їх відображення в комплексній конфігурації.
Звіт "Фінансовий розрахунок" призначений для аналізу фінансово-господарської діяльності підприємства за допомогою довільних показників, заданих користувачем. Можуть аналізуватися як дані бюджетів у межах зазначеного сценарію, так і фактичні дані.
відчуйте різницю між обліком готівкових і безготівкових грошових коштів. Дізнаєтеся особливості та відмінності касових ордерів від інших грошових документів. А також зрозумієте зміст того чи іншого грошового документа.Надходження та списання грошових коштів