Наведені у статті приклади відтворювалися в конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1. Методика, описана у статті, також актуальна для конфігурації «Управління виробничим підприємством для України», редакція 1.3.
У статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, реалізований у типовій конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1 у зв'язку з набранням чинності Законом № 77-VIII від 28.12.2014 р. та Законом № 219-VIII від 02.03.15 р. Стаття також актуальна для типової конфігурації «Управління виробничим підприємством для України», редакція 1.3.
Наведені в статті приклади актуальні для конфігурації "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.25).Загальні положення. Таблиця 1. Післяплата постачальнику. Таблиця 2. Аванси постачальнику
У цій статті описано механізм розрахунку індексації зарплати працівників, реалізований у типових конфігураціях «Зарплата та Управління Персоналом для України» (не нижче релізу 2.1.43) та «Управління виробничим підприємством для України» (не нижче релізу 1.3.45).
Наведені в статті рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також актуальна для конфігурації «Управління торговельним підприємством для України», редакція 1.2.
У статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, реалізований у типовій конфігурації «Управління торговельним підприємством для України», редакція 1.2 у зв’язку з набранням чинності Законом № 77-VIII від 28.12.2014 р. та Законом № 219-VIII від 02.03.15 р. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
Розрахунок собівартості в програмі здійснюється за допомогою регламентного документа <strong>Розрахунок собівартості товарів</strong> (розділ <strong>Фінанси – Регламентні документи</strong>).
Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1. Методика також застосовна для конфігурації «Управління виробничим підприємством для України», редакція 1.3.
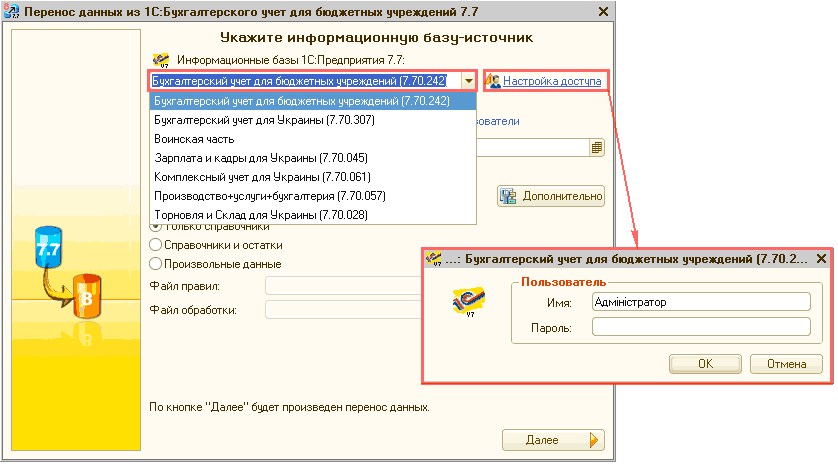
Методика конвертації даних, наведена у статті, моделювалася на конфігурації Бухгалтерія для бюджетних установ України (редакція 1.0). Стаття також актуальна для конфігурації Комплексний облік для бюджетних установ України (редакція 1.0).
У цій статті розглядається порядок застосування обмежень при розрахунку лікарняних листків. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1. Методика також застосовна для конфігурації «Управління виробничим підприємством для України», редакція 1.3. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Частиною четвертою ст.19 Закону України від 23.09.99 р. № 1105-ХІV «Про загальнообов'язкове державне соціальне страхування від нещасного випадку на виробництві та професійного захворювання, що призвели до втрати працездатності» встановлено, що застраховані особи (ЗО), які протягом дванадцяти місяців перед настанням страхового випадку за даними Державного реєстру загальнообов'язкового державного соціального страхування мають страховий стаж менше шести місяців*, мають право на матеріальне забезпечення у розмірі нарахованої заробітної плати, з якої сплачуються страхові внески, але: <ul> <li><strong>не вище розміру мінімальної заробітної плати</strong>* (з розрахунку на місяць), встановленої законом у місяці настання страхового випадку (для допомоги по тимчасовій непрацездатності);</li> <li><strong>не вище двократного розміру мінімальної заробітної плати</strong>* <strong>і не нижче розміру мінімальної заробітної плати</strong>* (з розрахунку на місяць), встановленої законом у місяці настання страхового випадку (для допомоги по вагітності та пологах).</li> </ul> <blockquote><span><em>* Згідно з листом №01-28-09-594 від 13.05.15 р. ФСС у 12-місячному періоді, що передує страховому випадку, шестимісячний страховий стаж повинен дорівнювати сумарно 182 календарним дням.<br />* Розмір мінімальної заробітної плати визначається в Законі про Державний бюджет України на відповідний рік.</em></span></blockquote>
У цій статті описано механізм розрахунку індексації зарплати працівників, реалізований у типовій конфігурації «Управління торговельним підприємством для України» (не нижче релізу 1.2.37).