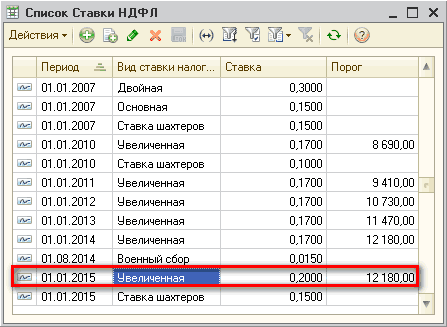
Класифікатор видів доходів фізичної особи зберігається в довіднику Види доходів ПДФО (Рис. 1). Виходячи з норм, описаних на вкладці Довідка, передбачено п’ять ставок ПДФО:Загальні положення. Розміри ставок
У цій статті розглянуто порядок відображення оплати праці працівників організації у святковий та неробочий день. Наведені в методиці рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
Постановою Кабінету Міністрів України Питання оплати праці працівників установ, закладів та організацій окремих галузей бюджетної сфери від 25.03.2014 № 110 (далі — Постанова № 110) внесено зміни до постанови Кабінету Міністрів України Про оплату праці працівників на основі Єдиної тарифної сітки розрядів і коефіцієнтів з оплати праці працівників установ, закладів та організацій окремих галузей бюджетної сфери від 30.08.2002 № 1298 (далі — Постанова № 1298).Мінімальна заробітна плата на 2014 рік встановлена у розмірі 1218 грн. Чи потрібно збільшувати посадові оклади працівникам бюджетної установи з 01.10.2014?
У типовій конфігурації розрахунок податку на доходи фізичних осіб для працівників організацій здійснюється під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Порядок утримання податку з доходів у вигляді заробітної плати
Платники збору – водокористувачі, які використовують воду, одержану шляхом забору води з водних об'єктів (<b><i>первинні водокористувачі</i></b>) та/або від первинних або інших водокористувачів (<b><i>вторинні водокористувачі</i></b>), і використовують воду для потреб гідроенергетики, водного транспорту та рибництва:Загальні положення. Платники збору. Об'єкт оподаткування. Ставка збору. Сплата збору. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи
Автоматичний розрахунок ПДФО за відповідними ставками здійснюється виходячи з даних, описаних на вкладці Порядок роботи в програмі. Інформація про ставки та алгоритми їх застосування в конфігурації налаштовані й зазвичай не потребують втручання користувачів.1. Нарахування ПДФО за ставкою 15%. 2. Нарахування ПДФО за ставкою 15 (20)%. 3. Нарахування ПДФО за ставкою 5 %. 4. Нарахування ПДФО за ставкою 0%
У цій статті наведено порядок дій, який дає змогу відобразити нарахування оплати за надурочну роботу працівників організації. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно зі ст. 62 КЗпП, надурочними вважаються роботи понад установлену тривалість робочого дня (ст. 52, 53, 61 КЗпП).</li> <li>Згідно зі ст. 106 КЗпП:</li> <dl><dt>2.1. За погодинної системи оплати праці робота в надурочний час оплачується в подвійному розмірі годинної ставки.</dt><dt></dt><dt>2.2. За відрядної системи оплати праці за роботу в надурочний час виплачується доплата в розмірі 100% тарифної ставки працівника відповідної кваліфікації, оплата праці якого здійснюється за погодинною системою, – за всі відпрацьовані надурочні години.</dt><dt></dt><dt>2.3. За підсумованого обліку робочого часу як надурочні оплачуються всі години, відпрацьовані понад установлений робочий час в обліковому періоді, у порядку, передбаченому частинами першою та другою статті 106 КЗпП.</dt><dt></dt></dl></ol> <a name="poryadok-otrazheniya-oplaty-sverkhurochnykh-chasov"></a><h2>Порядок відображення оплати надурочних годин</h2>
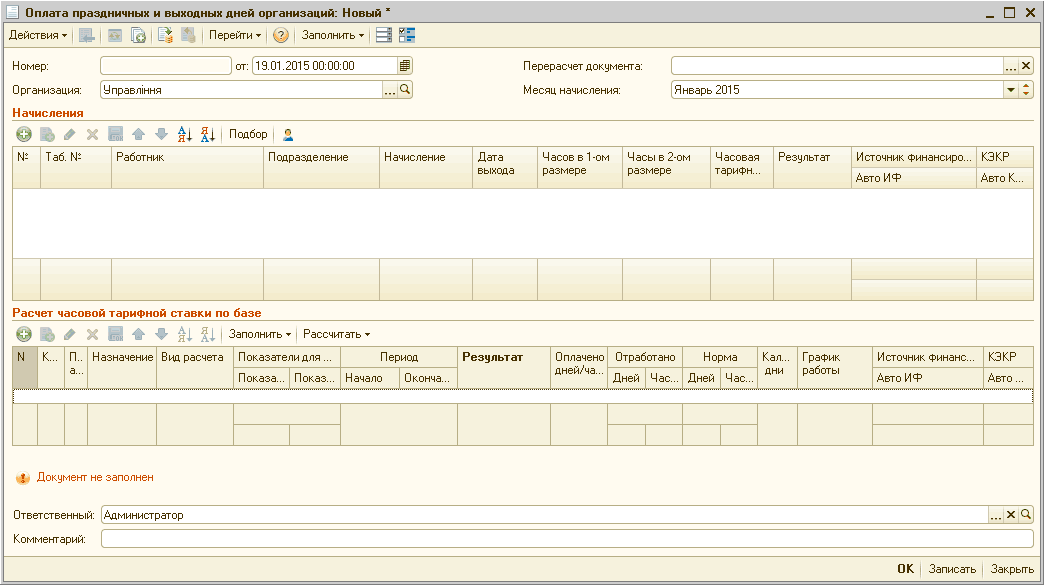
У цій статті наведено порядок дій, який дає змогу відобразити нарахування оплати за надурочну роботу працівників організації. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1. Матеріал також актуальний для конфігурації «Управління виробничим підприємством для України», редакція 1.3. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <dl><dt>1. Згідно зі ст. 62 КЗпП, надурочними вважаються роботи понад установлену тривалість робочого дня (ст. 52, 53, 61 КЗпП). </dt><dt>2. Згідно зі ст. 106 КЗпП:<dl><dt>2.1. За погодинної системи оплати праці робота в надурочний час оплачується в подвійному розмірі годинної ставки. </dt><dt>2.2. За відрядної системи оплати праці за роботу в надурочний час виплачується доплата в розмірі 100% тарифної ставки працівника відповідної кваліфікації, оплата праці якого здійснюється за погодинною системою, – за всі відпрацьовані надурочні години. </dt><dt>2.3. За підсумованого обліку робочого часу як надурочні оплачуються всі години, відпрацьовані понад установлений робочий час в обліковому періоді, у порядку, передбаченому частинами першою та другою статті 106 КЗпП.</dt></dl></dt></dl> <a name="poryadok-otrazheniya-oplaty-sverkhurochnykh-chasov"></a><h2>Порядок відображення оплати надурочних годин</h2> Нарахування оплати за надурочну роботу оформлюється документом «Оплата надурочних годин» (Рис. 1).
Наведені у статті приклади моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурації «Управління торговим підприємством для України» (редакція 1.2). <a name="primer"></a><h2>Приклад</h2>
В Україні з 1 липня 2015 року, згідно з новим законом, автомобілісти змушені платити податок на «розкішні» авто. Таким транспортом вважатимуться автомобілі з двигуном, об'єм якого понад 3 літри, та віком не більше 5 років.
4 липня 2014 р. Верховною Радою України було прийнято Закон України "Про внесення змін до Податкового кодексу України та деяких інших законодавчих актів України щодо пасивних доходів" (законопроєкт № 4101а). Цей закон 29.07.2014 підписано Президентом України та 02.08.2014 опубліковано в газеті "Голос України".
1. Синонім. У синонімі зазначається офіційна назва конфігурації, яка ідентифікуватиме конфігурацію в документації, на коробці з продуктом, прайс-листі, рекламі, в інформаційних і методичних матеріалах. Наприкінці офіційної назви через кому зазначається слово "редакція" та номер редакції.