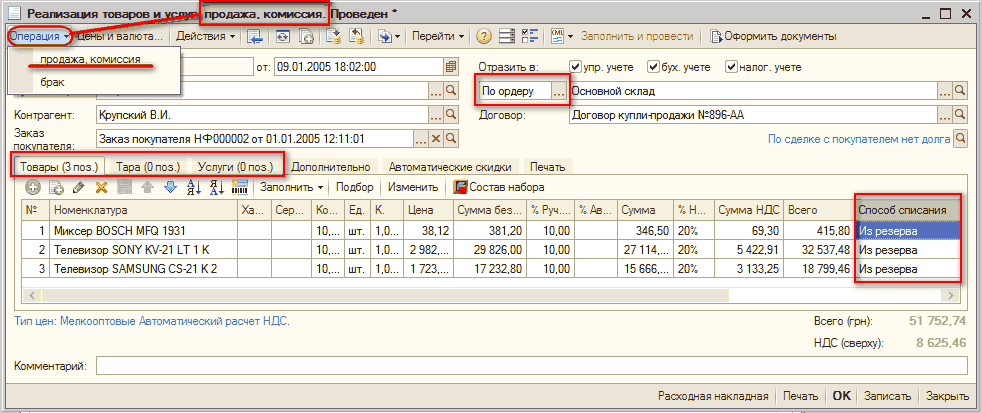
У цьому тексті розповідається, яким документом здійснюється реєстрація факту реалізації покупцеві товарів, а також передачі товарів на комісію комісіонеру. Дізнаєтеся, що перевіряється під час продажу товару в оперативному режимі. І яка інформація реєструється під час проведення документа.
У статті наведено методику відображення нормованих витрат на страхування в типовій конфігурації "Управління виробничим підприємством для України" (редакція 1.2).Приклад
Більшість документів вводяться до системи в хронологічному порядку, що відповідає порядку тих подій, які відбуваються в житті підприємства та відображаються цими документами.
Цей механізм доступний починаючи з версії 1.0.3.РУЧНІ ЗНИЖКИ. АВТОМАТИЧНІ ЗНИЖКИ. Створення сегмента товару. Загальні налаштування обліку знижок для магазину. Внесення даних про покупців. Довідник «Знижки (націнки)». Документ «Маркетингова акція». Продаж товару. ЗВІТИ. Оцінка ефективності маркетингових заходів. Оцінка просування товарів.. Оцінка застосування знижок. Оцінка розпродажу. Оцінка продажів
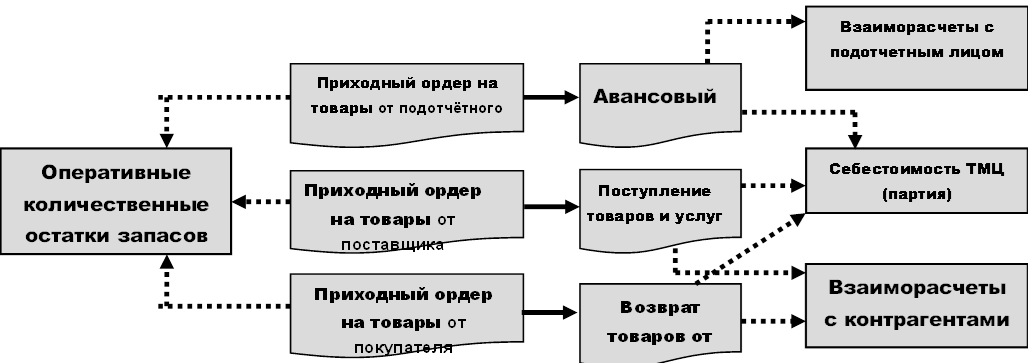
У цьому розділі ви побачите схему, за допомогою якої можна реєструвати процес закупівлі ТМЦ. Дізнаєтеся, чому документи, якими оформлюють рухи за сумовим обліком, можуть не проводитися. Дізнаєтеся, за допомогою яких звітів можна провести аналіз інформації щодо операцій надходження товарів за ордерами на склад.Ордерна схема
Під «Замовленням» у конфігурації розуміється перший документ у ланцюжку взаєморозрахунків. Наприклад, якщо Ваше підприємство працює за передоплатою, то як замовлення може виступати рахунок-фактура (при відвантаженні) або рахунок постачальника (при оприбуткуванні). Якщо ж використовується схема з відстрочкою платежу або кредитом, тоді як замовлення може виступати прибутковий або видатковий документ. За кожним із замовлень може бути кілька відвантажень і оплат. У розрізі замовлень ведеться облік на рахунках взаєморозрахунків з контрагентами.
у цьому розділі ви дізнаєтеся про інвентаризацію товарів на складі, розглянете документи "Оприбуткування товарів" і "Списання товарів". Списання ТМЦ через псування або нестачі
Для правильного розрахунку собівартості товару, комісійної винагороди залежно від партії надходження товару необхідно фіксувати суму придбання, ціну реалізації для кожної партії окремо. За методу обліку партій товарів "за середнім" не фіксується інформація про кожну партію товару. Інформація про кількість, суми надходження та реалізації фіксується загалом для номенклатурної позиції і відповідно неможливо виконати точний розрахунок комісійної винагороди, сум взаєморозрахунків з комісіонером або комітентом. параметрів . Тому в типових конфігураціях "Торгівля + склад для України" і "Комплексна конфігурація для України (за увімкненої ділянки "Торгівля + склад") при використанні партійного обліку товару "за середнім" облік партій товарів, взятих і переданих на реалізацію, не ведеться.
<em>"Упр облік. Документ Прибутковий ордер на товари ... Не знайдено в документі списання Переміщення товарів 1 шт товару Для переміщення, серія: 1".</em>
Дізнаєтеся правила заповнення реквізиту табличної частини "Документ резерву". Які схеми можна застосовувати під час переміщення товарів. Дізнаєтеся, чому товари не підлягають переміщенню.
Підсистема "Облік запасів" типового рішення використовується для відображення в бухгалтерському обліку, а також у податковому обліку таких господарських операцій. Така підсистема є однією з ключових підсистем типового рішення. Головним способом ведення обліку в прикладному рішенні є реєстрація фактів господарської діяльності за допомогою документів.
Методика, наведена в цьому розділі, може бути застосована під час роботи з конфігурацією <strong>Управління торгівлею для України</strong>, редакція 2.<span lang="en-us">3</span>. Приклади, наведені в методиці, моделювалися в демонстраційній базі конфігурації <strong>Управління торгівлею для України</strong>, версія 2.3.2.6.