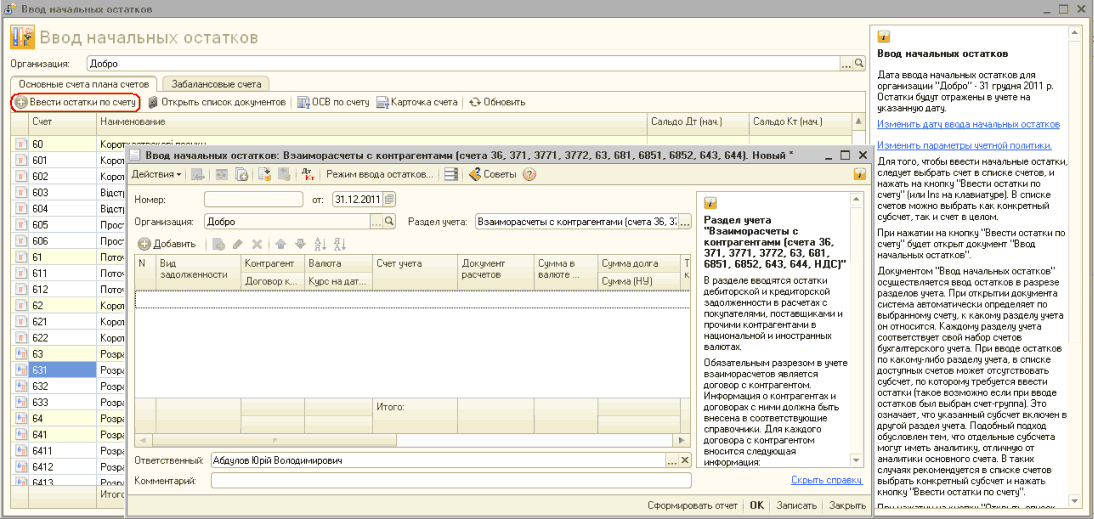
У цій статті буде надано рекомендації щодо введення залишків за взаєморозрахунками з контрагентами. У межах цієї статті ми розглянемо ті особливості, які стосуються бухгалтерського та податкового обліку взаєморозрахунків і впливають на правильність формування проводок.
Відображення господарських операцій із закупівлі ТМЦ визначається: джерелом надходження, документообігом, що використовується на підприємстві, наявністю додаткових витрат на придбання ТМЦ, які потрібно включити до вартості ТМЦ, зокрема митних витрат за імпортними операціями. Попередня домовленість про придбання у постачальника позицій номенклатури підтверджується документом "Рахунок на оплату від постачальника". Документ "Довіреність" використовують, якщо для отримання ТМЦ працівникові підприємства необхідно виписати довіреність. Операції щодо купівлі матеріальних цінностей у постачальника фіксуються документом "Надходження товарів і послуг". Згідно з НП(С)БО 9 "Запаси" первісну вартість оприбуткованих матеріальних цінностей допустимо збільшувати на суму додаткових витрат у зв'язку з придбанням товарів. Фіксування витрат, які пов'язані з придбанням товару, зіставлення суми цих витрат із переліком придбаних матеріальних позицій і входження сум витрат до собівартості партій ТМЦ здійснюються з використанням документа "Надходження дод. витрат". Якщо неможливо додаткові витрати на купівлю матеріалів і товарів правильно зіставити з конкретними придбаннями запасів, то згідно з НП(С)БО 9 "Запаси" суми ТЗВ збираються на окремих рахунках і наприкінці місяця розподіляються пропорційно сумам вибулих запасів за напрямами, куди вибули ТМЦ. У деяких випадках придбані у постачальника ТМЦ можуть бути повернуті йому. Операція з повернення постачальникові придбаних раніше ТМЦ відображається документом "Повернення товарів постачальнику"
Головним способом ведення обліку в прикладному рішенні є реєстрація фактів господарської діяльності за допомогою документів. Такий спосіб дає зручності:Реєстрація операцій документами. Вплив дати актуальності обліку. Вплив облікових налаштувань системи. Важливо!!!
Розглянемо на прикладі методику організації обліку взаєморозрахунків з контрагентами за умови, що фірма веде кілька видів діяльності й взаєморозрахунки за контрагентами необхідно обліковувати за кожним видом діяльності окремо.
Якщо в процесі роботи з Комплексною конфігурацією виникла потреба у веденні обліку за напрямом, раніше не задіяним у конфігурації, то для виконання цієї операції потрібно скористатися "Помічником зміни набору ділянок обліку".
Обробка "Архівування періоду" призначена для зменшення обсягу інформаційної бази шляхом видалення з неї інформації за попередні періоди. Обробка дозволяє згортати дані, накопичені в регістрах "Залишки товарів", "Партії товарів", "Резерви", "Взаєморозрахунки" (з покупцями та постачальниками), "Гроші" та на бухгалтерських рахунках. Очищення довідників. Документи, що формуються для внесення залишків.
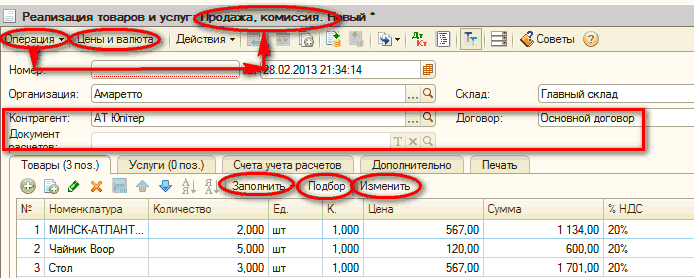
Товарні документи забезпечують відображення в бухгалтерському обліку господарських операцій з ТМЦ. Вони бувають різних видів, обслуговують кілька операцій одночасно і можуть бути змінені навіть після проведення документа. Товарні документи складаються з однієї або з кількох табличних частин. Майже в усіх документах, які оперують з ТМЦ, використовується механізм "Ціни і валюта". Він складається з двох частин. Праворуч відображаються встановлені на даний момент значення параметрів, ліворуч — значення, які можна змінити. Ще один універсальний механізм "Підбір" забезпечує підбір номенклатури. Діє в кількох режимах. Підбір номенклатурних позицій у табличну частину здійснюється шляхом вибору необхідної позиції зі списку. Групова зміна реквізитів табличної частини здійснюється за допомогою кнопки "Змінити", яка викликає службову обробку. Внесення змін до реквізитів табличної частини здійснюється за всіма позиціями, які позначені прапорцями. При виклику обробки до її списку переносяться та виділяються всі позиції з табличної частини документа. За кнопкою "Виконати" виконується вибрана користувачем дія. Для того щоб перенести результати групової обробки до табличної частини документа, потрібно натиснути кнопку "ОК", щоб не зберігати зміни — натискаємо кнопку "Закрити".
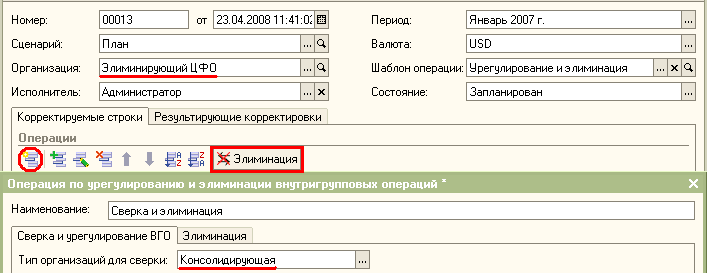
У заголовку документа "Ручні операції", призначеного для врегулювання та елімінування звітності організацій периметра, зазначаються період і сценарій звітності, а також одна з елімінуючих організацій периметра. Звірка та врегулювання розбіжностей. Віднесення неврегульованих сум на окремий сценарій. Елімінування. Коригування, що формуються під час запису елімінуючої операції. Коригування під час врегулювання показників. Віднесення неврегульованих сум на окремий сценарій. Елімінаційні поправки
Доступ: Сервіс - Управління користувачами та доступом - Список користувачівАвторизація доступу до інформаційної бази. Завдання №1. Створення користувача. НСІ про організацію. Завдання №2. Інформація про організацію. Завдання №3. Інформація про структуру організації. Завдання №4. Довідник "Фізичні особи ". Завдання №5. Довідник "Склади (Місця зберігання) ". Завдання №6. Довідник "Класифікатор одиниць виміру. Завдання №7. Довідник "Банки ". Завдання №8.Інформація про банківський рахунок організації. Завдання №9. Довідник "Посади організацій ". Завдання №10. Інформація про відповідальних осіб організації. Налаштування обліку та програми. Завдання №11. Налаштування параметрів обліку. Завдання №12. Налаштування програми. Завдання №13. Налаштування облікової політики. Завдання №14. Налаштування користувача. НСІ про контрагентів і номенклатуру. Завдання №15. Довідник "Контрагенти ". Завдання №16. Довідник "Номенклатурні групи ". Завдання №17. Довідник "Номенклатура ". Завдання №18. Налаштування заповнення реквізитів "За замовчуванням "
Конфігурація "Торгівля+склад для України" надає кілька варіантів розподілу накладних витрат на собівартість. По-перше, для цього може бути використана групова обробка товарного складу, по-друге, послуги на собівартість розподіляються безпосередньо під час проведення "Прибуткової накладної". Розподіл накладних витрат за допомогою групової обробки товарного складу. Розподіл послуг на собівартість у "Прибутковій накладній"
Типові українські конфігурації дозволяють формувати друковану форму книги придбання. Книга придбання є звітом і заповнюється на підставі первинної інформації, що вноситься за допомогою документа "Запис книги придбання". У цій статті буде описано алгоритм заповнення звіту "Книга придбання" на підставі первинних даних.
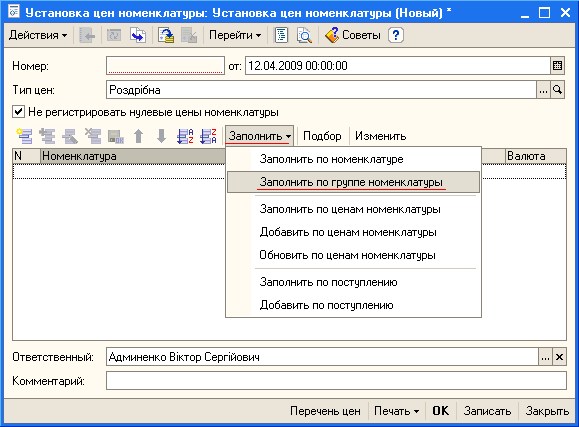
У цьому розділі розглядається порядок зміни цін номенклатури, зокрема зміна цін у торгових точках, де облік товарів ведеться за продажними цінами. Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.1. Приклад. Встановлення цін. Переоцінка товарів у роздрібній торгівлі за продажними цінами