Навчання в Чехії для українців – вигідна інвестиція у власне майбутнє
навчання в Чехії для українців, так само як і для студентів з інших країн, може бути безкоштовним, достатньо лише вступити до Державного ЗВО на бюджетне відділення.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
навчання в Чехії для українців, так само як і для студентів з інших країн, може бути безкоштовним, достатньо лише вступити до Державного ЗВО на бюджетне відділення.
ЧитатиУ конфігурації Бухгалтерія для України вносити залишки за капітальними інвестиціями рекомендується за допомогою обробки Введення початкових залишків.I.Приклади відображення операцій з капітальними інвестиціями на етапі їх обліку до введення в експлуатацію. II. Приклади відображення операцій з основними засобами після прийняття до обліку
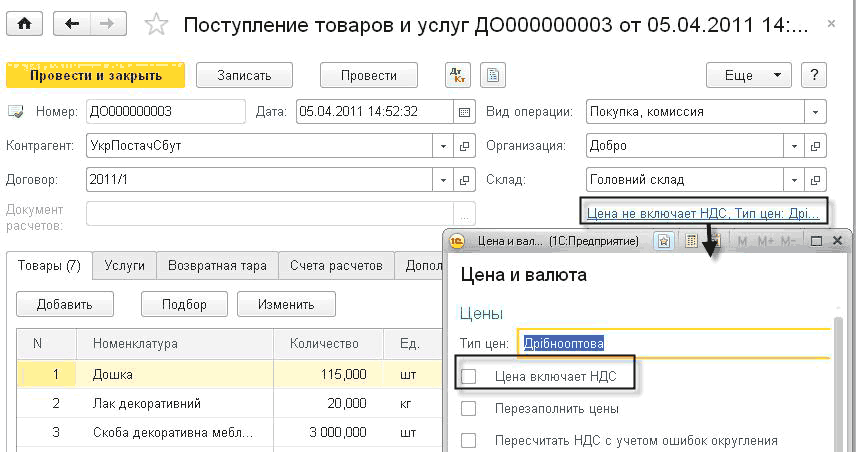
ЧитатиНадходження різного роду цінностей (ТМЦ, послуг) може бути оформлено такими документами: Надходження активів від постачальника. Перерахування оплати. Реєстрація вхідного податкового документа. ВМД з імпорту. Пропорційний ПДВ. Визначення частки використання в оподатковуваних операціях. Придбання для використання в оподатковуваних і неоподатковуваних ПДВ операціях. Перерахунок пропорційного ПДВ. Спеціалізовані звіти з аналізу вхідного ПДВ
ЧитатиНаведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
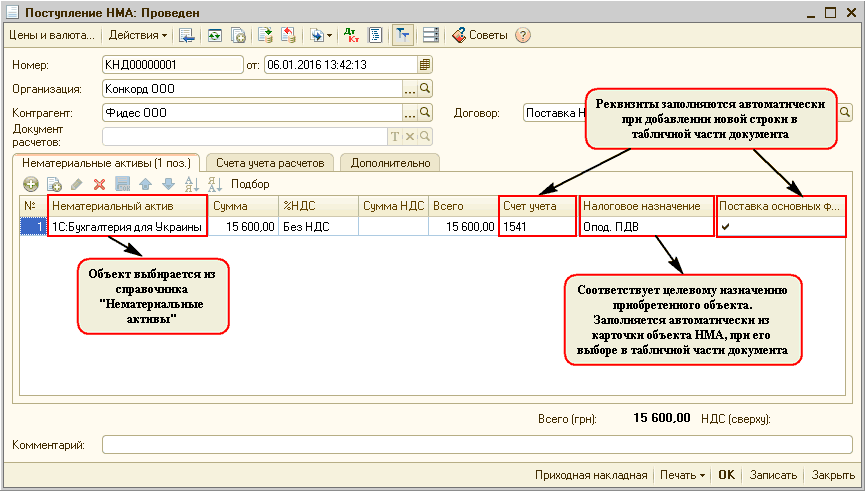
ЧитатиУ типовій конфігурації автоматизовано такі операції з НМА:Купівля НМА. Введення в господарський обіг НМА (зарахування на баланс). Прийняття до обліку об’єкта будівництва як НМА. Введення залишків НМА. Нарахування амортизації. Переміщення НМА. Модернізація НМА. Інвентаризація НМА. Вибуття НМА. Звітність підсистеми НМА
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) та «Управління виробничим підприємством для України» (редакція 1.3).
ЧитатиУ цій статті наведено порядок дій, який дає змогу відобразити передачу сировини переробнику та отримання від нього продукції, виготовленої з цієї сировини. Наведені в статті рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). <a name="primer"></a><h2>Приклад</h2>
ЧитатиРекомендації, наведені у статті, актуальні для користувачів конфігурацій «Управління виробничим підприємством для України», редакція 1.3, «Бухгалтерія для України», редакція 1.2 та «Управління торговим підприємством для України», редакція 1.2.Передача обладнання в монтаж. Придбання об'єктів будівництва. Віднесення послуг контрагентів на об'єкти будівництва. Віднесення витрат за амортизацією на об'єкти будівництва. Списання матеріалів на об'єкти будівництва. Списання зарплати на об'єкти будівництва
ЧитатиНаведені в статті приклади актуальні для конфігурації «Управління виробничим підприємством для України» (редакція 1.3, не нижче релізу 1.3.25).Приклад. Аналіз даних
ЧитатиУ статті описано методику відображення ПДВ при отриманні послуг від нерезидента. Приклад господарської операції змодельовано на типовій конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиНаведені в статті рекомендації моделювалися в конфігурації «Управління торговельним підприємством для України», редакція 1.2, та актуальні для конфігурацій «Управління виробничим підприємством для України», редакція 1.3 і «Управління торгівлею для України», редакція 2.3.
Читати