Тема публікацій

Взаєморозрахунки

Довідкові матеріали за цією темою.

84 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Управління взаєморозрахунками з контрагентами.

дізнаєтеся основні призначення підсистеми взаєморозрахунків і на яких принципах вона заснована. Зрозумієте, за якими принципами ведеться облік взаєморозрахунків з контрагентами в межах типової конфігурації. А також побачите різницю між обліком фактичної та прогнозованої заборгованості.Концепція підсистеми. Облік фактичної та прогнозованої заборгованості.

Читати
Матеріал

Чи можна в конфігурації організувати облік взаєморозрахунків з контрагентами без обліку замовлень?

Цілком виключити замовлення з обліку взаєморозрахунків не вдасться. Однак можна реалізувати схему обліку взаєморозрахунків на підставі одного замовлення. Для цього необхідно встановити для контрагента вид взаєморозрахунків "У розрізі договорів", створити договір (це можна зробити безпосередньо з форми довідника, натиснувши кнопку "+") і вказати його як "Базовий договір". Надалі в усіх документах, що змінюють взаєморозрахунки, вказувати як "Замовлення" базовий договір.

Читати
Матеріал

Алгоритм розрахунку сум першої події

У цій статті будуть описані алгоритми розрахунку першої події в типових українських конфігураціях для України ("Бухгалтерський облік для України", "Торгівля + склад для України", "Комплексна конфігурація для України", "Виробництво + послуги + бухгалтерія для України").

Читати
Матеріал

Документообіг

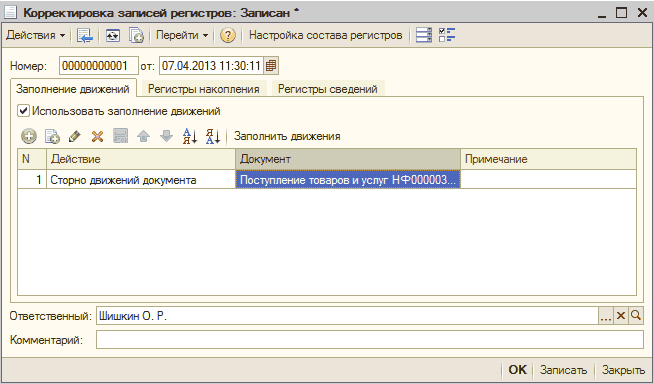
У цьому розділі ви навчитеся коригувати записи регістрів, дізнаєтеся, які дії можна виконувати у формі документа.

Читати
Матеріал

Принципи та механізми реалізації

У цьому розділі Ви дізнаєтеся, які види документів належать до основних документів оперативного обліку, за допомогою прикладів зрозумієте принципи та механізми реалізації основних документів.

Читати
Матеріал

Практикум: підсистема взаєморозрахунків з контрагентами

Доступ: Підприємство —" Введення початкових залишків. Завдання №1. Введення залишків за взаєморозрахунками. Завдання №2. Аналіз заборгованості контрагентів. Завдання №3. Відновлення хронологічної послідовності

Читати
Матеріал

Введення залишків за взаєморозрахунками з підзвітними особами

У статті описано порядок введення залишків за взаєморозрахунками з підзвітними особами на прикладі конфігурацій "Управління торговим підприємством для України", редакція 1.1. Стаття також актуальна для конфігурації "Управління виробничим підприємством для України".Введення залишків заборгованості підзвітної особи перед організацією. Етап 1. Етап 2. Введення залишків заборгованості організації перед підзвітною особою

Читати
Матеріал

Методика оформлення операцій з підзвітними особами

У цьому розділі розглядаються питання, пов'язані з оформленням документів щодо взаєморозрахунків з підзвітними особами. Наведені в розділі методики моделювалися з використанням конфігурації "Управління торгівлею для України", реліз 2.3.3.4.Введення інформації про підзвітну особу. Валюта ведення взаєморозрахунків з підзвітними особами. Видача грошових коштів підзвітній особі. Оформлення авансового звіту. Підбиття підсумків взаєморозрахунків з підзвітною особою

Читати
Матеріал

Під час перепроведення документів змінилися проводки за документами повернення. З чим може бути пов'язана така поведінка програми?

У типових конфігураціях для України ("Бухгалтерський облік, починаючи з релізу 7.70.210, комплексна конфігурація — з релізу 7.70.008, конфігурація "Виробництво + послуги + бухгалтерія" — з релізу 7.70.003) реалізовано автоматичний розрахунок і проведення сум першої/другої події в документах "Поворотна накладна" і "Повернення постачальнику". При цьому в реалізованій схемі сторнування валових доходів і витрат виконується за другою подією (див. докладніше).

Читати
Матеріал

Введення залишків за розрахунками з підзвітними особами

У цій статті наведено рекомендації щодо введення початкових залишків до інформаційної бази конфігурації "Бухгалтерія для України" за взаєморозрахунками з підзвітними особами організації. Рекомендації актуальні для прикладного рішення "Бухгалтерія для України", редакція 1.2., номер релізу не нижче 1.2.1.5.Приклад. Додавання нового документа «Введення початкових залишків»

Читати
Матеріал

Відображення господарських операцій, що змінюють взаєморозрахунки з контрагентами.

У цьому документі йдеться про різні прийоми відображення господарських операцій, що змінюють взаєморозрахунки з контрагентами, та операції з постачальниками.Відображення взаєморозрахунків з постачальниками

Читати
Записатися телефоном