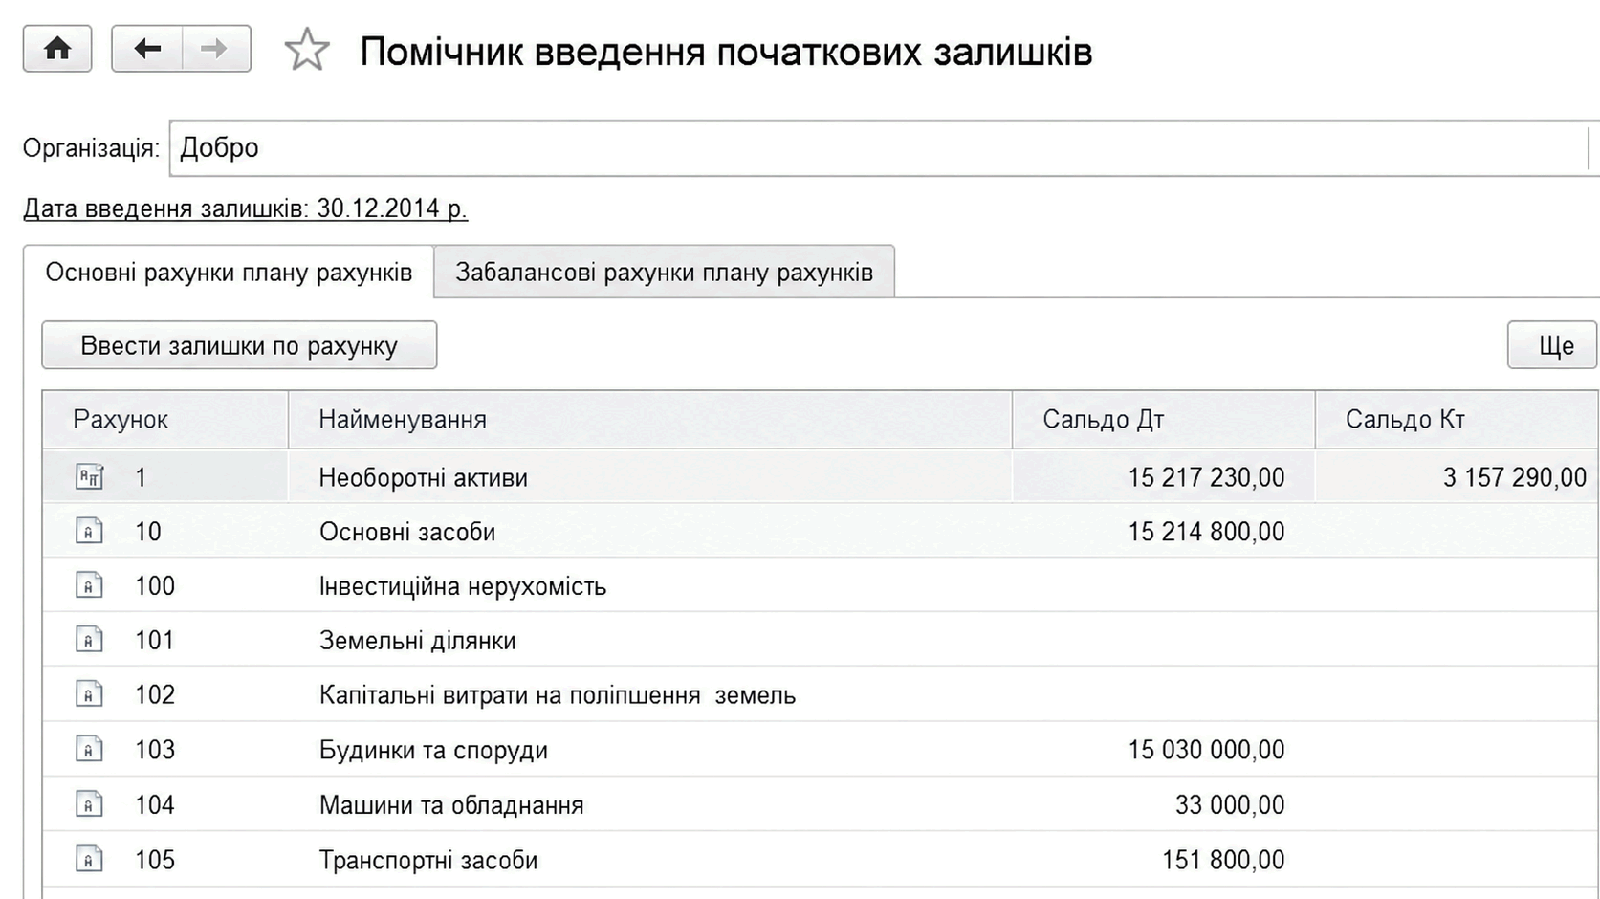
Введення початкових залишків
Описано введення початкових залишків у BAS Бухгалтерія через Помічник введення початкових залишків, вибір дати та внесення даних за розділами обліку. Також наведено спосіб перевірки залишків.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано введення початкових залишків у BAS Бухгалтерія через Помічник введення початкових залишків, вибір дати та внесення даних за розділами обліку. Також наведено спосіб перевірки залишків.
ЧитатиОписано роботу з довідником Контрагенти: відбори, заповнення картки, контактних і юридичних даних, налаштування взаєморозрахунків та перегляд пов’язаних документів.
ЧитатиОписано роботу з довідником «Контрагенти»: відбори, картку контрагента, контактні й юридичні дані, перевірку дублів за ІПН та налаштування взаєморозрахунків.
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
Читатиознайомившись із цим текстом, ви дізнаєтеся про управлінський і бухгалтерський облік, про від'ємні та додатні суми, про види заборгованостей, навчитеся застосовувати регістр накопичення "Розрахунки з контрагентами".
ЧитатиРегістри —”таблиці, які потрібні для накопичення оперативних даних і для зведеної інформації. Дані до них додають лише під час проведення документів. Їхні відомості потрібні для формування звітів. Є регістри бухгалтерії та розрахунків, є регістри відомостей і регістри накопичення.Регістр відомостей. Регістр накопичення. Регістри бухгалтерії. Регістри розрахунку
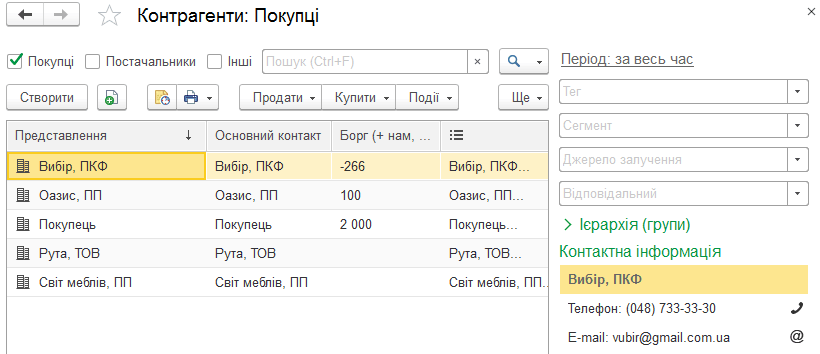
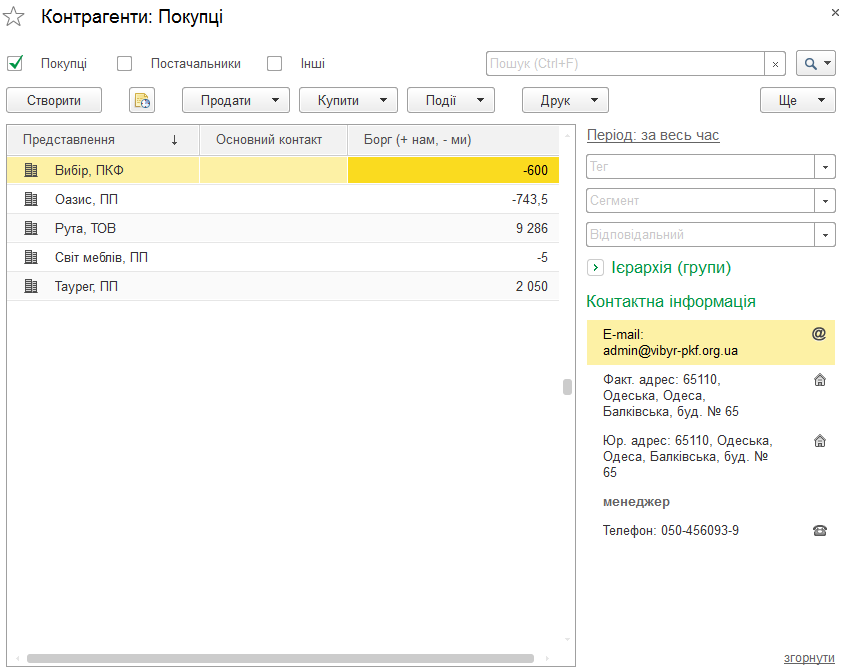
Читатиу цьому розділі ми розповімо про особливості заповнення вікна "Введення початкових залишків" і звернемо увагу на вкладку "Довідник контрагентів"
ЧитатиЗгідно з Наказом Держказначейства № 61 від 10.07.2000 про інструкцію щодо кореспонденції субрахунків бухобліку для відображення основних господарських операцій бюджетних установ кореспонденція рахунків Дт 324 (301, 302, 314,318) - Кт 712 відображає отримання спонсорських, благодійних внесків і гуманітарної допомоги (зокрема надходження в натуральній формі) .
ЧитатиОпис принципів роботи з конфігурацією Управління торгівлею для України — просто й доступно.
Читатипобачите відмінність у відображенні операцій між "Облік операцій в іноземній валюті" і "Облік операцій із грошовими коштами в національній валюті". Дізнаєтеся різницю у відображенні операцій в іноземній валюті управлінського та оперативного обліку.
Читатидізнаєтеся основні призначення підсистеми взаєморозрахунків і на яких принципах вона заснована. Зрозумієте, за якими принципами ведеться облік взаєморозрахунків з контрагентами в межах типової конфігурації. А також побачите різницю між обліком фактичної та прогнозованої заборгованості.Концепція підсистеми. Облік фактичної та прогнозованої заборгованості.
ЧитатиУ цьому документі йдеться про різні прийоми відображення господарських операцій, що змінюють взаєморозрахунки з контрагентами, та операції з постачальниками.Відображення взаєморозрахунків з постачальниками
Читати