Чому у звіті з ЄСВ починаючи з січня 2016 року може не заповнюватися таблиця 6?
Таблиця 6 звіту з ЄСВ, затвердженого наказом Міндоходів № 435, може взагалі не заповнюватися або заповнюватися частково з таких причин:
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Таблиця 6 звіту з ЄСВ, затвердженого наказом Міндоходів № 435, може взагалі не заповнюватися або заповнюватися частково з таких причин:
ЧитатиВідрізнятися дані в колонках можуть, наприклад, у такій ситуації:
Читати<b><i>Бухгалтерський облік</i></b> являє собою процес виявлення, вимірювання, реєстрації, накопичення, узагальнення, зберігання та передачі інформації про діяльність підприємства зовнішнім і внутрішнім користувачам для прийняття рішень (ст.1 Закону про бухоблік).Бухгалтерський облік ЄСВ. Податковий облік ЄСВ
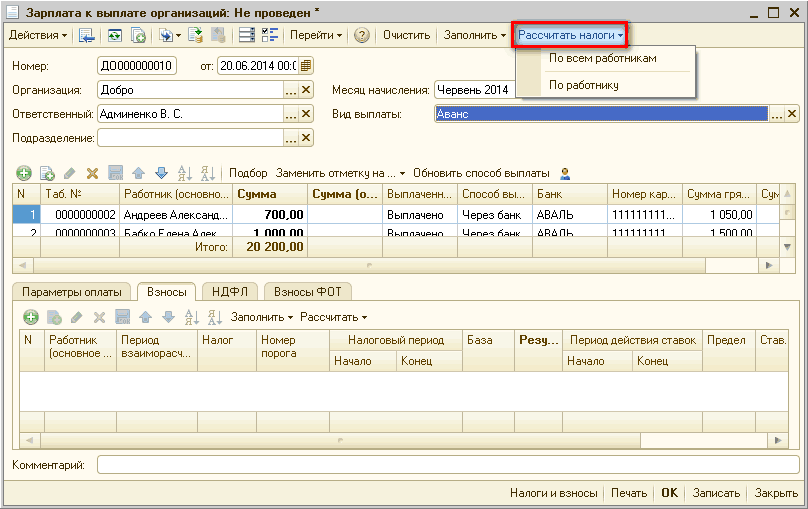
ЧитатиУ конфігурації "Управління торговим підприємством для України" відомості про інвалідність співробітника зазначаються в картці довідника "Фізичні особи" в групі реквізитів "Відомості про інвалідність", перейти до якої можна, натиснувши на кнопку "Праця".
ЧитатиПричини, через які з оплати мобілізованим працівникам слід утримати податки і збори, можуть бути різні, наприклад, не отримано з бюджету компенсацію або працівник мобілізований більше одного року.
ЧитатиЯкщо лікарняний лист до кінця місяця не отримано, для коректного заповнення табеля та нарахування заробітної плати час відсутності працівника слід відобразити одним із розрахункових документів:
ЧитатиЗ основними аспектами обліку ЄСВ можна ознайомитися у статті Загальні правила обліку єдиного внеску на соціальне страхування (ЄСВ).Строки сплати ЄСВ. Порядок сплати ЄСВ. Порядок виплати податків при відображенні лікарняних листків за рахунок підприємства та за рахунок Фонду соціального страхування
ЧитатиНадання відпустки для догляду за дитиною оформлюється документом "Відпустка для догляду за дитиною". Докладніше описано в статті "Порядок відображення відпусток для догляду за дитиною до 3-х років".
Читати"1С:Бухгалтерія 8 для України" автоматизує заповнення регламентованої звітності —”звітів, затверджених нормативними документами. До регламентованої звітності належать податкові декларації та розрахунки, фінансові й статистичні звіти, звіт з ЄСВ.
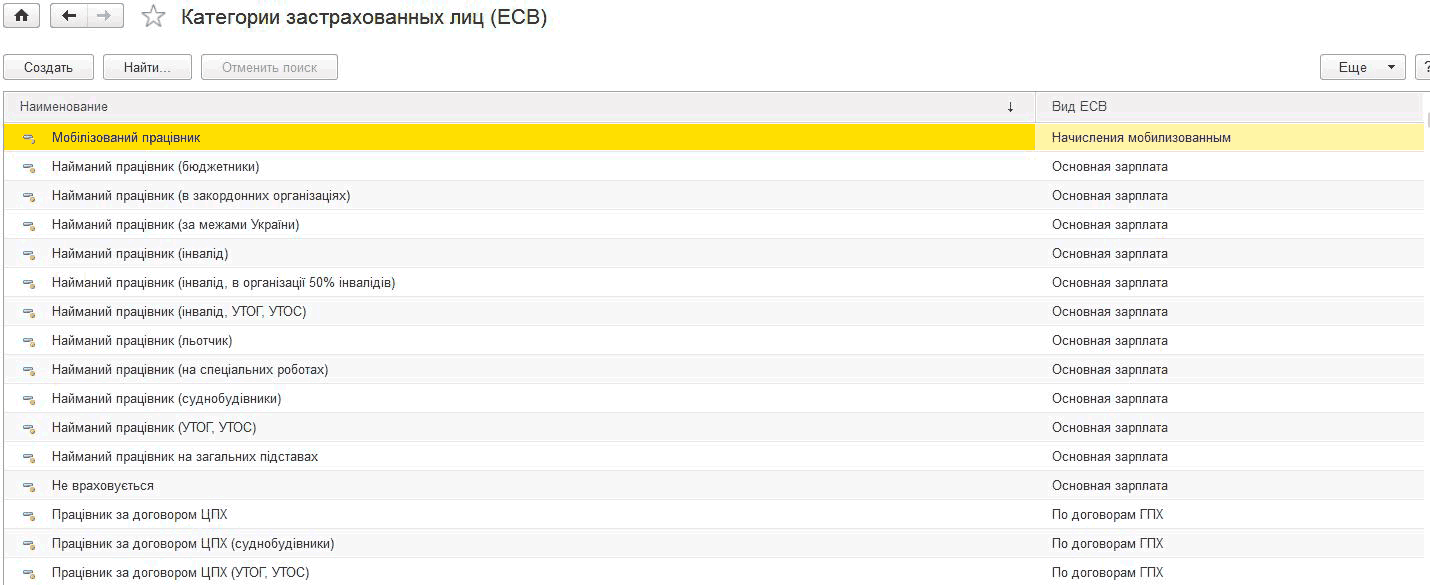
ЧитатиДля обчислення Єдиного соціального внеску використовується регістр накопичення "ЄСВ за співробітниками", а для обліку –“ регістр накопичення "Взаєморозрахунки за внесками до фондів". Інформація зберігається в розрізах, необхідних для формування регламентованої звітності. При цьому в регістрі "ЄСВ за співробітниками" облік ведеться в розрізі застрахованих фізичних осіб, а в регістрі "Взаєморозрахунки за внесками до фондів" облік ведеться загалом по організації.Класифікація видів ЄСВ і категорій застрахованих осіб. Налаштування відображення ЄСВ. Обчислення ЄСВ. Проміжний розрахунок ПДФО та ЄСВ. Сплата ПДФО та ЄСВ
ЧитатиУ статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, реалізований у типовій конфігурації «Бухгалтерія для України», редакція 1.2 у зв'язку з набранням чинності Законом № 77-VIII від 28.12.2014 р. та Законом № 219-VIII від 02.03.15 р. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
ЧитатиУ поданому матеріалі розглядаються приклади, які наведені на вкладці Довідка розділів Порядок обчислення та сплати і Облік та звітність.Приклад 1. Приклад 2. Приклад 3. Приклад 4
Читати