Чотиритижневий план підготовки класу до олімпіади з математики: діагностика базових навичок, щоденні короткі тренування, нестандартні задачі та відпрацювання тактики туру. Практичні поради щодо залучення учнів, використання онлайн-тестів і організації дня змагання.
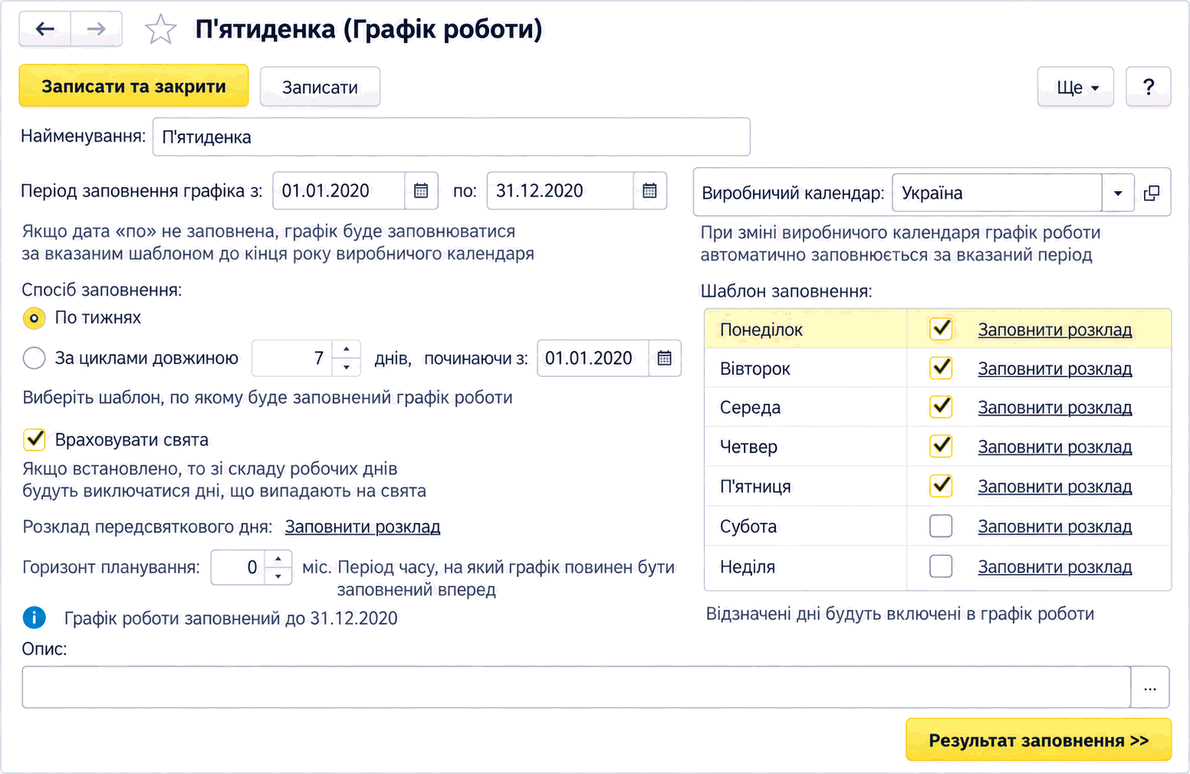
Матеріал описує налаштування виробничого календаря та графіків роботи для визначення норми часу, а також автоматичне й ручне відображення відпрацьованих днів і годин у документі нарахування зарплати.
Практичний довідник з податків ФОП на спрощеній системі у 2026 році: актуальні ставки та ліміти доходу для першої, другої та третьої груп, строки сплати, правила за нульової виручки, розрахунок місячного та річного навантаження, а також додаткові зобов’язання підприємця з найманими працівниками.. Базові показники 2026 року. Порівняння груп: хто може працювати і який діє ліміт. Перша група: три фіксовані платежі. Друга група: ставка залежить від громади, а не від виручки. Третя група: відсотки від доходу плюс ЄСВ. Калькулятор місячного та річного навантаження. Коли платити та подавати звітність. Що платити, якщо виручки не було. Якщо у ФОП є наймані працівники. Типові помилки в обліку ФОП. Практичний чек-лист на кожен місяць
У конфігурації розрахунок заробітної плати виконується з використанням системи місячних окладів (оклад за днями (за годинами), за денною тарифною ставкою (за годинною тарифною ставкою) тощо), шляхом ділення розміру окладу на нормативний час і множення на фактичний час.
Формувати різні проводки для лікарняних та інших нарахувань неможливо, оскільки немає нормативних механізмів такого розділення. Та й ніде таке розділення не потрібне.
У статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, у зв'язку з набранням чинності Законом № 77-VIII від 28.12.2014 р., реалізований у типовій конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0, починаючи з версії 1.0.40. Стаття також актуальна для типової конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0, починаючи з версії 1.0.45.
У статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, реалізований у типовій конфігурації «Бухгалтерія для України», редакція 1.2 у зв'язку з набранням чинності Законом № 77-VIII від 28.12.2014 р. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
У статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, реалізований у типовій конфігурації «Управління торговельним підприємством для України», редакція 1.2. у зв'язку з набранням чинності Законом № 77-VIII від 28.12.2014 р. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
На підприємствах, що здійснюють господарську діяльність, мають місце факти знищення, псування, розкрадання, втрати або нестачі товарно-матеріальних цінностей.
У статті описано процес перерахунку зарплати за минулі періоди в конфігурації "Зарплата та Управління Персоналом для України", редакція 2.1. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління виробничим персоналом для України", редакція 1.3.