Товар було помилково відвантажено покупцеві за заниженими цінами. Яким чином у конфігурації можна відобразити доплату за раніше відвантажений товар?
Для відображення цієї ситуації в конфігурації слід:
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Для відображення цієї ситуації в конфігурації слід:
ЧитатиУ цьому тексті йдеться про такий вид операцій, як "Видача грошових коштів". Дізнаєтеся, як відображається повернення невикористаних грошових коштів до каси.
ЧитатиДоступ: Підприємство —" Введення початкових залишків. Завдання №1. Введення залишків за взаєморозрахунками. Завдання №2. Аналіз заборгованості контрагентів. Завдання №3. Відновлення хронологічної послідовності
ЧитатиДля того щоб оцінити загальний стан заборгованості за покупцями, можна використовувати звіт "Дебіторська заборгованість (діаграма)".
ЧитатиУ цій статті наведено рекомендації щодо введення початкових залишків до інформаційної бази конфігурації "Бухгалтерія для України" за взаєморозрахунками з підзвітними особами організації. Рекомендації актуальні для прикладного рішення "Бухгалтерія для України", редакція 1.2., номер релізу не нижче 1.2.1.5.Приклад. Додавання нового документа «Введення початкових залишків»
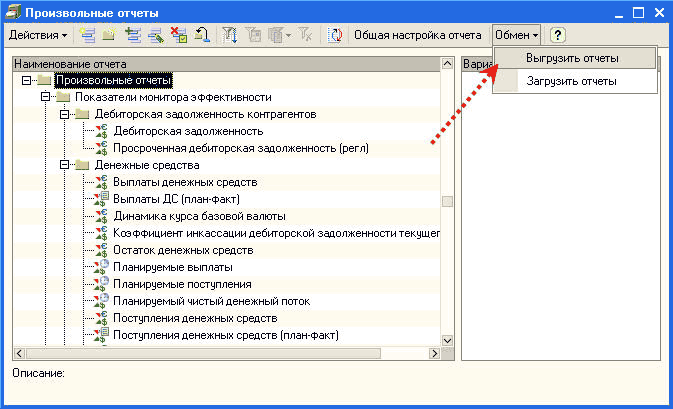
ЧитатиВідкрийте довідник "Довільні звіти".У демобазі. У порожній базі
ЧитатиУ цьому документі йдеться про різні прийоми відображення господарських операцій, що змінюють взаєморозрахунки з контрагентами, та операції з постачальниками.Відображення взаєморозрахунків з постачальниками
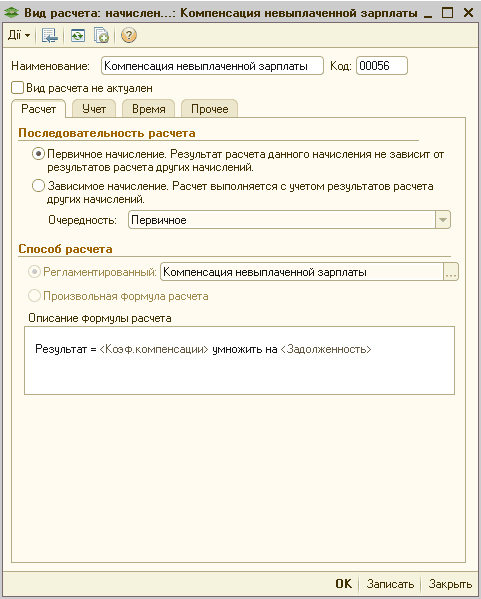
ЧитатиУ типовій конфігурації реалізовано попередньо визначений вид розрахунку "Компенсація невиплаченої зарплати".
ЧитатиУ цій темі описується, які інші варіанти можна застосувати для зміни розрахункового сальдо в межах будь-якого договору, такі як: відображення операцій зарахування зустрічних вимог, відступлення вимог і списання безнадійної заборгованості. Крім відображення господарських операцій, пов'язаних з отриманням/продажем товарів, обладнання, послуг і оплатою за них, у типовому рішенні програми 1С передбачені й інші варіанти зміни розрахункового сальдо в межах будь-якого договору — відображення операцій зарахування зустрічних вимог, відступлення вимог, списання безнадійної заборгованості тощо. Під час роботи з документом "Коригування боргу", для отримання докладної довідкової інформації щодо кожного виду операції можна скористатися контекстно-залежною довідковою інформацією, натиснувши кнопку "Ч" у правому верхньому куті форми документа.Взаємозалік. Перенесення заборгованості. Зміна (формування) заборгованості. Списання безнадійної заборгованості
ЧитатиДля відстеження заборгованості за рахунками на оплату необхідно, щоб взаєморозрахунки за договором велися "За рахунками". При цьому заборгованість відстежується за реалізаціями, внесеними на підставі рахунку на оплату. Звіт "Заборгованість за контрагентами" (з деталізацією за Угодою) покаже заборгованість.
ЧитатиВалютні курси беруться за замовчуванням на ту дату, коли здійснюються операції з відповідного регістру відомостей. Водночас курс і кратність валюти для перерахунку суми операції з валюти взаєморозрахунків у валюту управлінського обліку можуть бути вказані користувачем безпосередньо в самій господарській операції ("Ціни і валюта" - "Курс взаєморозрахунків" і "Кратність взаєморозрахунків"). Іншими словами, курс, за яким розраховується борг за угодою, — договірний. Але такі винятки мають бути обґрунтованими, оскільки в типовій конфігурації не можна керувати відповідними реквізитами у формах грошових документів.Механізми обліку заборгованості
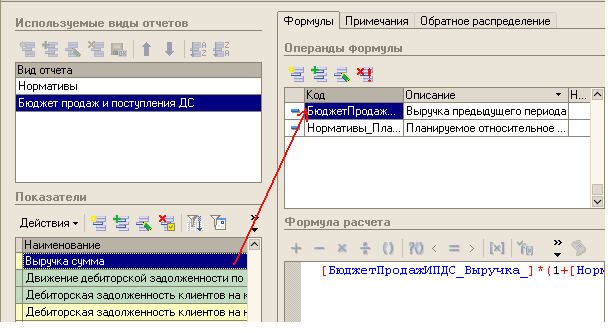
ЧитатиУ цій статті розглядається введення операнда — показника звіту поточної ІБ і заповнення екземпляра звіту, формули показників якого містять такі операнди. Визначення операндів формул заповнюваних показників. Просте налаштування: формування операнда. Просте налаштування: відбір і відповідність аналітик. Розширене налаштування. Перевірка правильності налаштування операндів. Аналіз зв'язків між звітами. Додаткові розшифровки. Заповнення екземпляра звіту
Читати