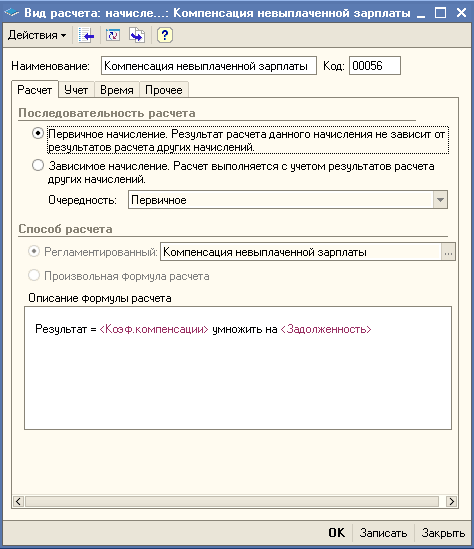
Нарахування працівнику компенсації за невиплачену заробітну плату
У типовій конфігурації реалізовано визначений вид розрахунку "Компенсація невиплаченої зарплати"
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
У типовій конфігурації реалізовано визначений вид розрахунку "Компенсація невиплаченої зарплати"
Читативідчуйте різницю між обліком готівкових і безготівкових грошових коштів. Дізнаєтеся особливості та відмінності касових ордерів від інших грошових документів. А також зрозумієте зміст того чи іншого грошового документа.Надходження та списання грошових коштів
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).ПРИКЛАД. Загальна інформація. 1. Погашення заборгованості кредитору, забезпеченої договором поруки. 2. Перенесення заборгованості на боржника. 2.1 Прапорець «Не переносити ПЗ (ПК)» не встановлено – податкова накладна буде виписана від основного боржника. 2.2. Прапорець «Не переносити ПЗ (ПК)» встановлено – податкова накладна буде виписана від основного кредитора. 3. Оплата від боржника ТОВ «Вест Трейд» за договором поруки. 4. Аналіз стану взаєморозрахунків із контрагентами. 5. Відображення обліку послуг поруки
ЧитатиУ цьому розділі ви зможете дізнатися, які бувають взаєморозрахункові операції, як працювати з взаєморозрахунками та взаємозаліками, а такожІнші взаєморозрахункові операції. Введення початкових залишків. Взаємозалік. Перенесення заборгованості. Списання безнадійної заборгованості. Акт звірки взаєморозрахунків
Читатиу цій темі Ви дізнаєтеся, з яких реквізитів складаються документи "Договори контрагента", "Умови за договорами взаєморозрахунків", "Виконання умов за договорами контрагентів". Також ви навчитеся правильно вести взаєморозрахунки за угодами. Реквізити довідника «Договори контрагентів». Види договорів та їх особливості. Валюта. Прапорець "Зовнішньоекономічний". Прапорець "Реалізація на експорт". Вид взаєморозрахунків. Умови договору. Облік товарів. Вкладка "Додатково". Тип цін. Спосіб розрахунку. Вкладка "Умови договору". Вкладка "Знижки". Вкладка "Податковий облік". Вкладка "Друк". Деталізація взаєморозрахунків. За договором. Ведення взаєморозрахунків за угодами. Ведення за документами взаєморозрахунків з контрагентами. Контроль дебіторської заборгованості. Організація обліку внутрішніх взаєморозрахунків
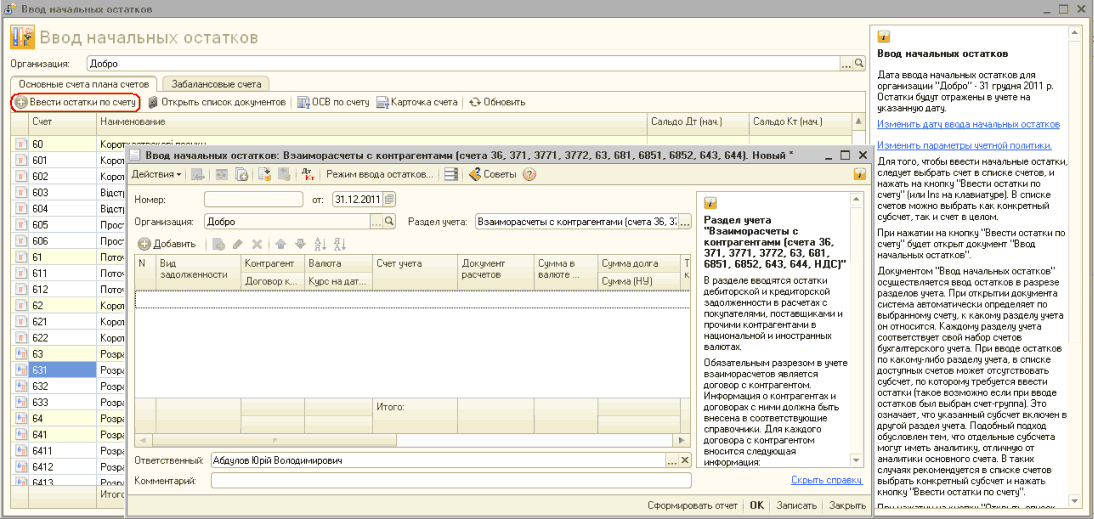
ЧитатиУ цій статті буде надано рекомендації щодо введення залишків за взаєморозрахунками з контрагентами. У межах цієї статті ми розглянемо ті особливості, які стосуються бухгалтерського та податкового обліку взаєморозрахунків і впливають на правильність формування проводок.
ЧитатиПід час розрахунку курсових різниць за заборгованостями у валюті в конфігурації згідно з п.7.3.3 закону про прибуток під датою виникнення заборгованості розуміється або первісна дата виникнення заборгованості, або початок кварталу, у разі якщо заборгованість виникла в минулому періоді.
ЧитатиУ цій темі описується, як використовувати синтетичні й аналітичні дані для формування стандартних звітів, за допомогою яких ми можемо отримати дані щодо залишків і оборотів рахунків, субконто та проводок у різних розрізах для бухгалтерського й податкового обліку.
Читатиу цій статті Ви дізнаєтеся, чим відрізняється цей підхід від того, який використовується в обліку взаєморозрахунків з контрагентами, який документ виступає як розрахунковий документ, за яким утворюється заборгованість, і як використовується залишковий регістр накопичення "Взаєморозрахунки з підзвітними особами".Концепція підсистеми. Розрахунковий документ. Взаєморозрахунки з підзвітними особами
ЧитатиПід час проведення документа здійснюється розрахунок першої події за взаєморозрахунками з контрагентами на момент документа (дата + час документа) без урахування операцій, що реєструються документом.
ЧитатиПерелік усіх контрагентів, з якими співпрацює підприємство, здійснюючи господарську діяльність, міститься у довіднику "Контрагенти". Контрагент — це загальне поняття, у яке об'єднано всіх постачальників і покупців, організації та приватних осіб, з якими працює підприємство. Контрагентом може бути компанія, яка має кілька власних юридичних осіб. Переважно інформація про самого контрагента має довідковий характер і не впливає на принципи функціонування механізмів прикладного рішення. Заповнюючи дані про контрагента, потрібно виходити з потреб підприємства та його співробітників, які працюють із довідником. У типовому рішенні є можливість зберігання контактної інформації про контрагента (адреса, телефон, електронна адреса тощо). Усі господарські операції з контрагентами в типовому рішенні відображаються лише в розрізі договорів. Кількість договорів з одним контрагентом не обмежується. При цьому один і той самий контрагент в одному випадку може бути постачальником, а в іншому — покупцем
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.2. Ця методика також застосовна для конфігурації "Управління торговельним підприємством для України", редакція 1.2, "Управління виробничим підприємством для України", редакція 1.2.
Читати