Наведені у статті приклади відтворювалися в конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1. Методика, описана у статті, також актуальна для конфігурації «Управління виробничим підприємством для України», редакція 1.3.
У цій статті розглянуто порядок відображення оплати праці працівників організації у святковий та неробочий день. Наведені в методиці рекомендації моделювалися в конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1. Матеріал також актуальний для конфігурації «Управління виробничим підприємством для України», редакція 1.3. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
Ця стаття актуальна для конфігурацій «Зарплата та Управління Персоналом для України», редакція 2.1 і «Управління виробничим підприємством для України», редакція 1.3. Ілюстрації для статті підготовлено на прикладі конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1.
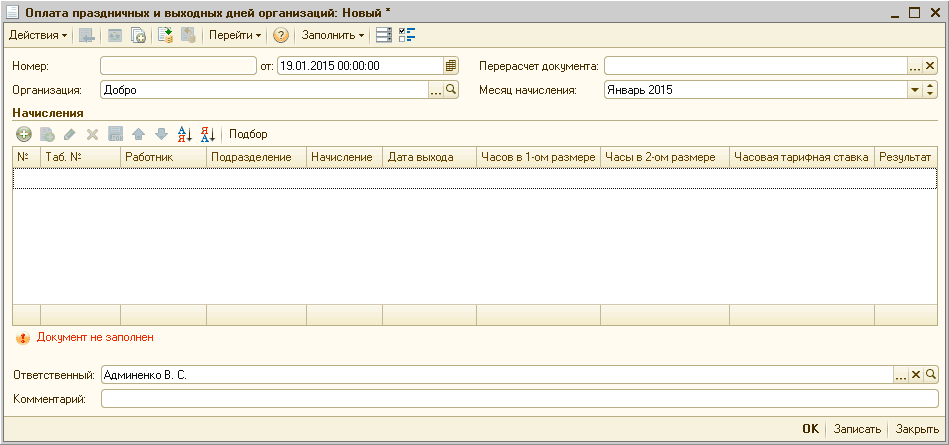
У цій статті наведено порядок дій, який дає змогу відобразити нарахування оплати за надурочну роботу працівників організації. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1. Матеріал також актуальний для конфігурації «Управління виробничим підприємством для України», редакція 1.3. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <dl><dt>1. Згідно зі ст. 62 КЗпП, надурочними вважаються роботи понад установлену тривалість робочого дня (ст. 52, 53, 61 КЗпП). </dt><dt>2. Згідно зі ст. 106 КЗпП:<dl><dt>2.1. За погодинної системи оплати праці робота в надурочний час оплачується в подвійному розмірі годинної ставки. </dt><dt>2.2. За відрядної системи оплати праці за роботу в надурочний час виплачується доплата в розмірі 100% тарифної ставки працівника відповідної кваліфікації, оплата праці якого здійснюється за погодинною системою, – за всі відпрацьовані надурочні години. </dt><dt>2.3. За підсумованого обліку робочого часу як надурочні оплачуються всі години, відпрацьовані понад установлений робочий час в обліковому періоді, у порядку, передбаченому частинами першою та другою статті 106 КЗпП.</dt></dl></dt></dl> <a name="poryadok-otrazheniya-oplaty-sverkhurochnykh-chasov"></a><h2>Порядок відображення оплати надурочних годин</h2> Нарахування оплати за надурочну роботу оформлюється документом «Оплата надурочних годин» (Рис. 1).
Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика актуальна для конфігурацій «Управління виробничим підприємством для України», редакція 1.3, «Зарплата і управління персоналом для України», редакція 2.1, а також для конфігурації «Управління торговим підприємством для України», редакції 1.2.
Приклад змодельовано в конфігурації «Бухгалтерія для України», редакція 1.2. Ця методика також актуальна для конфігурацій «Зарплата та Управління Персоналом для України», редакція 2.1, «Управління торговельним підприємством для України», редакція 1.2, «Управління виробничим підприємством для України», редакція 1.3.
Наведені рекомендації моделювалися в конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1. Стаття також актуальна для типової конфігурації «Управління виробничим підприємством для України», редакція 1.3. <a name="podgotovka-dokumentov-na-vyplatu-zarabotnoy-platy"></a><h2>Підготовка документів на виплату заробітної плати</h2>
У цій статті описано механізм розрахунку індексації зарплати працівників, реалізований у типових конфігураціях «Зарплата та Управління Персоналом для України» (не нижче релізу 2.1.43) та «Управління виробничим підприємством для України» (не нижче релізу 1.3.45).
Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.2. Методика актуальна для конфігурацій "Управління виробничим підприємством для України", редакція 1.3 і "Зарплата і управління персоналом для України", редакція 2.1, а також для конфігурації "Управління торговим підприємством для України", редакція 1.2.
У цій статті розглядається порядок застосування обмежень при розрахунку лікарняних листків. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1. Методика також застосовна для конфігурації «Управління виробничим підприємством для України», редакція 1.3. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Частиною четвертою ст.19 Закону України від 23.09.99 р. № 1105-ХІV «Про загальнообов'язкове державне соціальне страхування від нещасного випадку на виробництві та професійного захворювання, що призвели до втрати працездатності» встановлено, що застраховані особи (ЗО), які протягом дванадцяти місяців перед настанням страхового випадку за даними Державного реєстру загальнообов'язкового державного соціального страхування мають страховий стаж менше шести місяців*, мають право на матеріальне забезпечення у розмірі нарахованої заробітної плати, з якої сплачуються страхові внески, але: <ul> <li><strong>не вище розміру мінімальної заробітної плати</strong>* (з розрахунку на місяць), встановленої законом у місяці настання страхового випадку (для допомоги по тимчасовій непрацездатності);</li> <li><strong>не вище двократного розміру мінімальної заробітної плати</strong>* <strong>і не нижче розміру мінімальної заробітної плати</strong>* (з розрахунку на місяць), встановленої законом у місяці настання страхового випадку (для допомоги по вагітності та пологах).</li> </ul> <blockquote><span><em>* Згідно з листом №01-28-09-594 від 13.05.15 р. ФСС у 12-місячному періоді, що передує страховому випадку, шестимісячний страховий стаж повинен дорівнювати сумарно 182 календарним дням.<br />* Розмір мінімальної заробітної плати визначається в Законі про Державний бюджет України на відповідний рік.</em></span></blockquote>
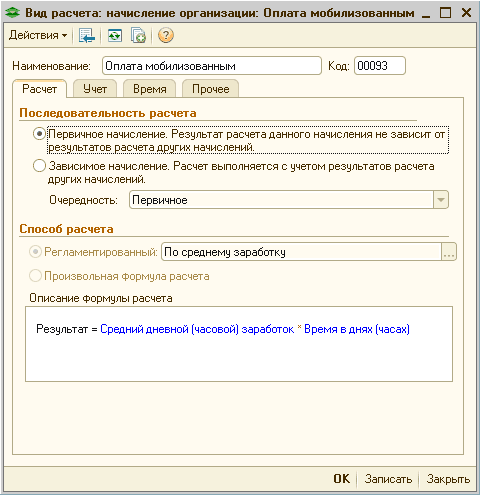
Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і управління персоналом для України», редакція 2.1, починаючи з версії 2.1.38. Методика актуальна для конфігурації «Управління виробничим підприємством для України», редакція 1.3, починаючи з версії 1.3.38. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно з листом Державного комітету статистики від 04.07.2014 р. № 09.3-6/145-14 працівники, які проходять військову службу за призовом під час мобілізації, не включаються до середньооблікової чисельності штатних працівників.</li> <li>Відповідно до ст.119 КЗпП працівникам, призваним на військову службу за призовом під час мобілізації, на особливий період, але не більше одного року, гарантується збереження місця роботи, посади і середнього заробітку.</li> <li>Нарахування середнього заробітку мобілізованим працівникам здійснюється відповідно до Порядку №100.</li> <li>Протягом усього періоду мобілізації показник середньоденної заробітної плати не може змінюватися. Такі висновки зроблено на підставі листа Мінсоцполітики від 11.08.2014 р. №1146/13/84-14.</li> <li>Відповідно до пп.«і» пп.165.1.1 ст.165 ПКУ до загального місячного (річного) оподатковуваного доходу платника податку не включається «сума грошового забезпечення (у тому числі в натуральній формі), що надається військовослужбовцям, призваним на військову службу за призовом у зв’язку з мобілізацією, відповідно до Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей», та/або компенсаційні виплати з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період». Таким чином, зазначені виплати не оподатковуються ПДФО.</li> <li>Згідно з пп.1.7 п.16<sup>1</sup> підрозділу 10 розділу ХХ «Перехідні положення» ПКУ звільняються від оподаткування військовим збором доходи, які відповідно до розділу IV ПКУ не включаються до загального оподатковуваного доходу фізичних осіб (не підлягають оподаткуванню, оподатковуються за нульовою ставкою), крім доходів, зазначених у пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 ПКУ. Оскільки зазначені виплати відповідно до пп.«і» пп.165.1.1 ст.165 ПКУ не оподатковуються ПДФО, отже, вони не підлягають обкладенню військовим збором.</li> <li>Середній заробіток, що компенсується з бюджету мобілізованим працівникам, у звіті за формою № 1ДФ відображається з ознакою «128» (соцвиплати з бюджету).</li> <li>Згідно з ч.7 ст.7 Закону України від 08.07.2010 р. № 2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» не нараховується на виплати та не утримується єдиний внесок з виплат, що компенсуються з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період.</li> <li>Згідно з Порядком від 14.04.2015 р. № 435 «Про затвердження Порядку формування та подання страхувальниками звіту щодо сум нарахованого єдиного внеску на загальнообов’язкове державне соціальне страхування», у звіті з ЄСВ середній заробіток, що компенсується з бюджету, відображається в таблиці 6 окремим рядком з кодом категорії застрахованої особи 48.</li> </ol>