Тема публікацій

Аванс

Довідкові матеріали за цією темою.

79 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Заповнення закладки Аванси документа Авансовий звіт

Наведена у статті методика моделювалася в конфігурації Бухгалтерія для бюджетних установ України, редакція 1.0. Ця методика застосовна також для конфігурації Комплексний облік для бюджетних установ України, редакція 1.0.

Читати
Матеріал

Чи можна у листопаді на тримісячний строк проавансувати роботи з реконструкції будівлі

<b>Ні,</b> у разі авансування робіт з капітального будівництва у листопаді 2012 року строк такого авансування обмежується терміном до 31 грудня 2012 року. І от чому.Бюджетна установа у листопаді 2012 року отримала бюджетні асигнування на проведення реконструкції будівлі. Чи може установа передбачити у договорі підряду авансування робіт з капітального будівництва на строк, що становить три місяці?

Читати
Матеріал

Розрахунки з контрагентами

Контрагент –“ це загальне поняття, до якого включені організації та фізичні особи, що є діловими партнерами організації (покупці, постачальники тощо).Принципи ведення розрахунків з контрагентами. Рахунки розрахунків з контрагентами. Аналітичний облік розрахунків з контрагентами. Визначення документа розрахунків в операціях зміни взаєморозрахунків. Облік авансів. Розрахунки з контрагентами у валюті. Коригування заборгованості. Звірка розрахунків з контрагентами. Інвентаризація розрахунків з контрагентами

Читати
Матеріал

Регламентні операції з ПДВ

Документ "Реєстрація авансів у податковому обліку" (меню "Операції" —” "Закриття періоду" —” "Реєстрація авансів (складний ПДВ)") призначений для коригування очікуваного податкового кредиту та податкових зобов'язань за всіма незакритими авансами для договорів зі складним податковим обліком (у яких встановлено прапор "Складний облік ПДВ"), для яких встановлено метод нарахування "за оплатою" або "за першою подією". Документ також призначений для закриття неповних повернень.Реєстрація авансів у податковому обліку. Коригування очікуваного та підтвердженого ПДВ

Читати
Матеріал

Фіксація строків і відображення сплати податку в конфігурації Зарплата і Управління Персоналом для України (редакція 2.1)

У типовій конфігурації перерахування податку на доходи фізичних осіб (ПДФО) для співробітників організацій здійснюється під час виплати заробітної плати, а також при оформленні міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Строки сплати. Порядок сплати

Читати
Матеріал

Розрахунок курсових різниць при взаєморозрахунках з покупцями

Наведені в статті приклади актуальні для конфігурації "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.25).Загальні положення. Таблиця 1. Післяплати покупця. Таблиця 2. Аванси покупця

Читати
Матеріал

Розрахунок курсових різниць при взаєморозрахунках з постачальниками

Наведені в статті приклади актуальні для конфігурації "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.25).Загальні положення. Таблиця 1. Післяплата постачальнику. Таблиця 2. Аванси постачальнику

Читати
Матеріал

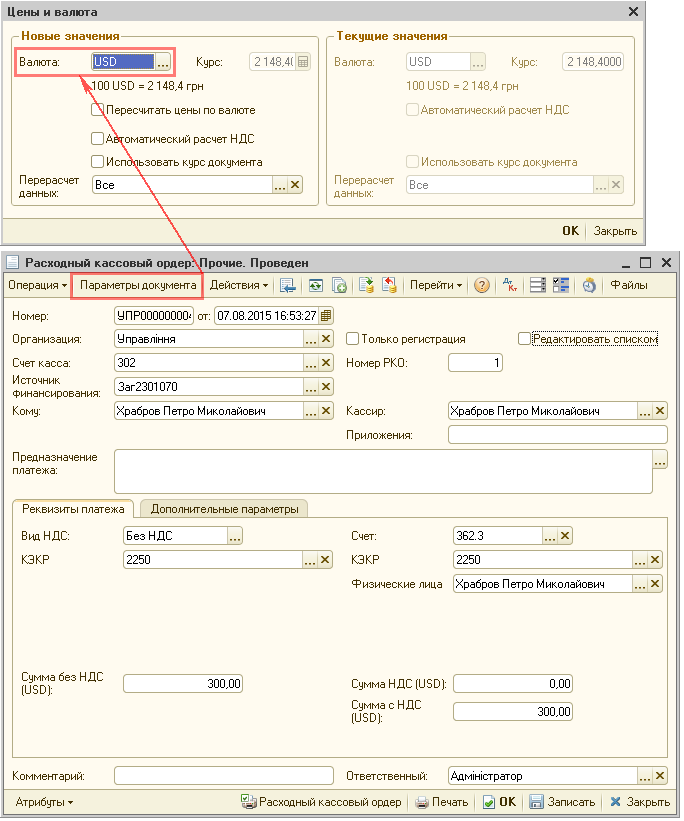
Погашення заборгованості підзвітній особі у разі перевитрати валютних коштів

У цій статті на прикладі службового відрядження за кордон наведено методику погашення заборгованості підзвітній особі в іноземній валюті, якщо працівник витратив більше грошей, ніж йому видано як аванс.

Читати
Записатися телефоном