Методика відображення операцій з утримання та перерахування аліментів у бухгалтерському обліку
Наведені в методиці рекомендації моделювалися в конфігурації «Управління торговельним підприємством для України», редакція 1.2.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Наведені в методиці рекомендації моделювалися в конфігурації «Управління торговельним підприємством для України», редакція 1.2.
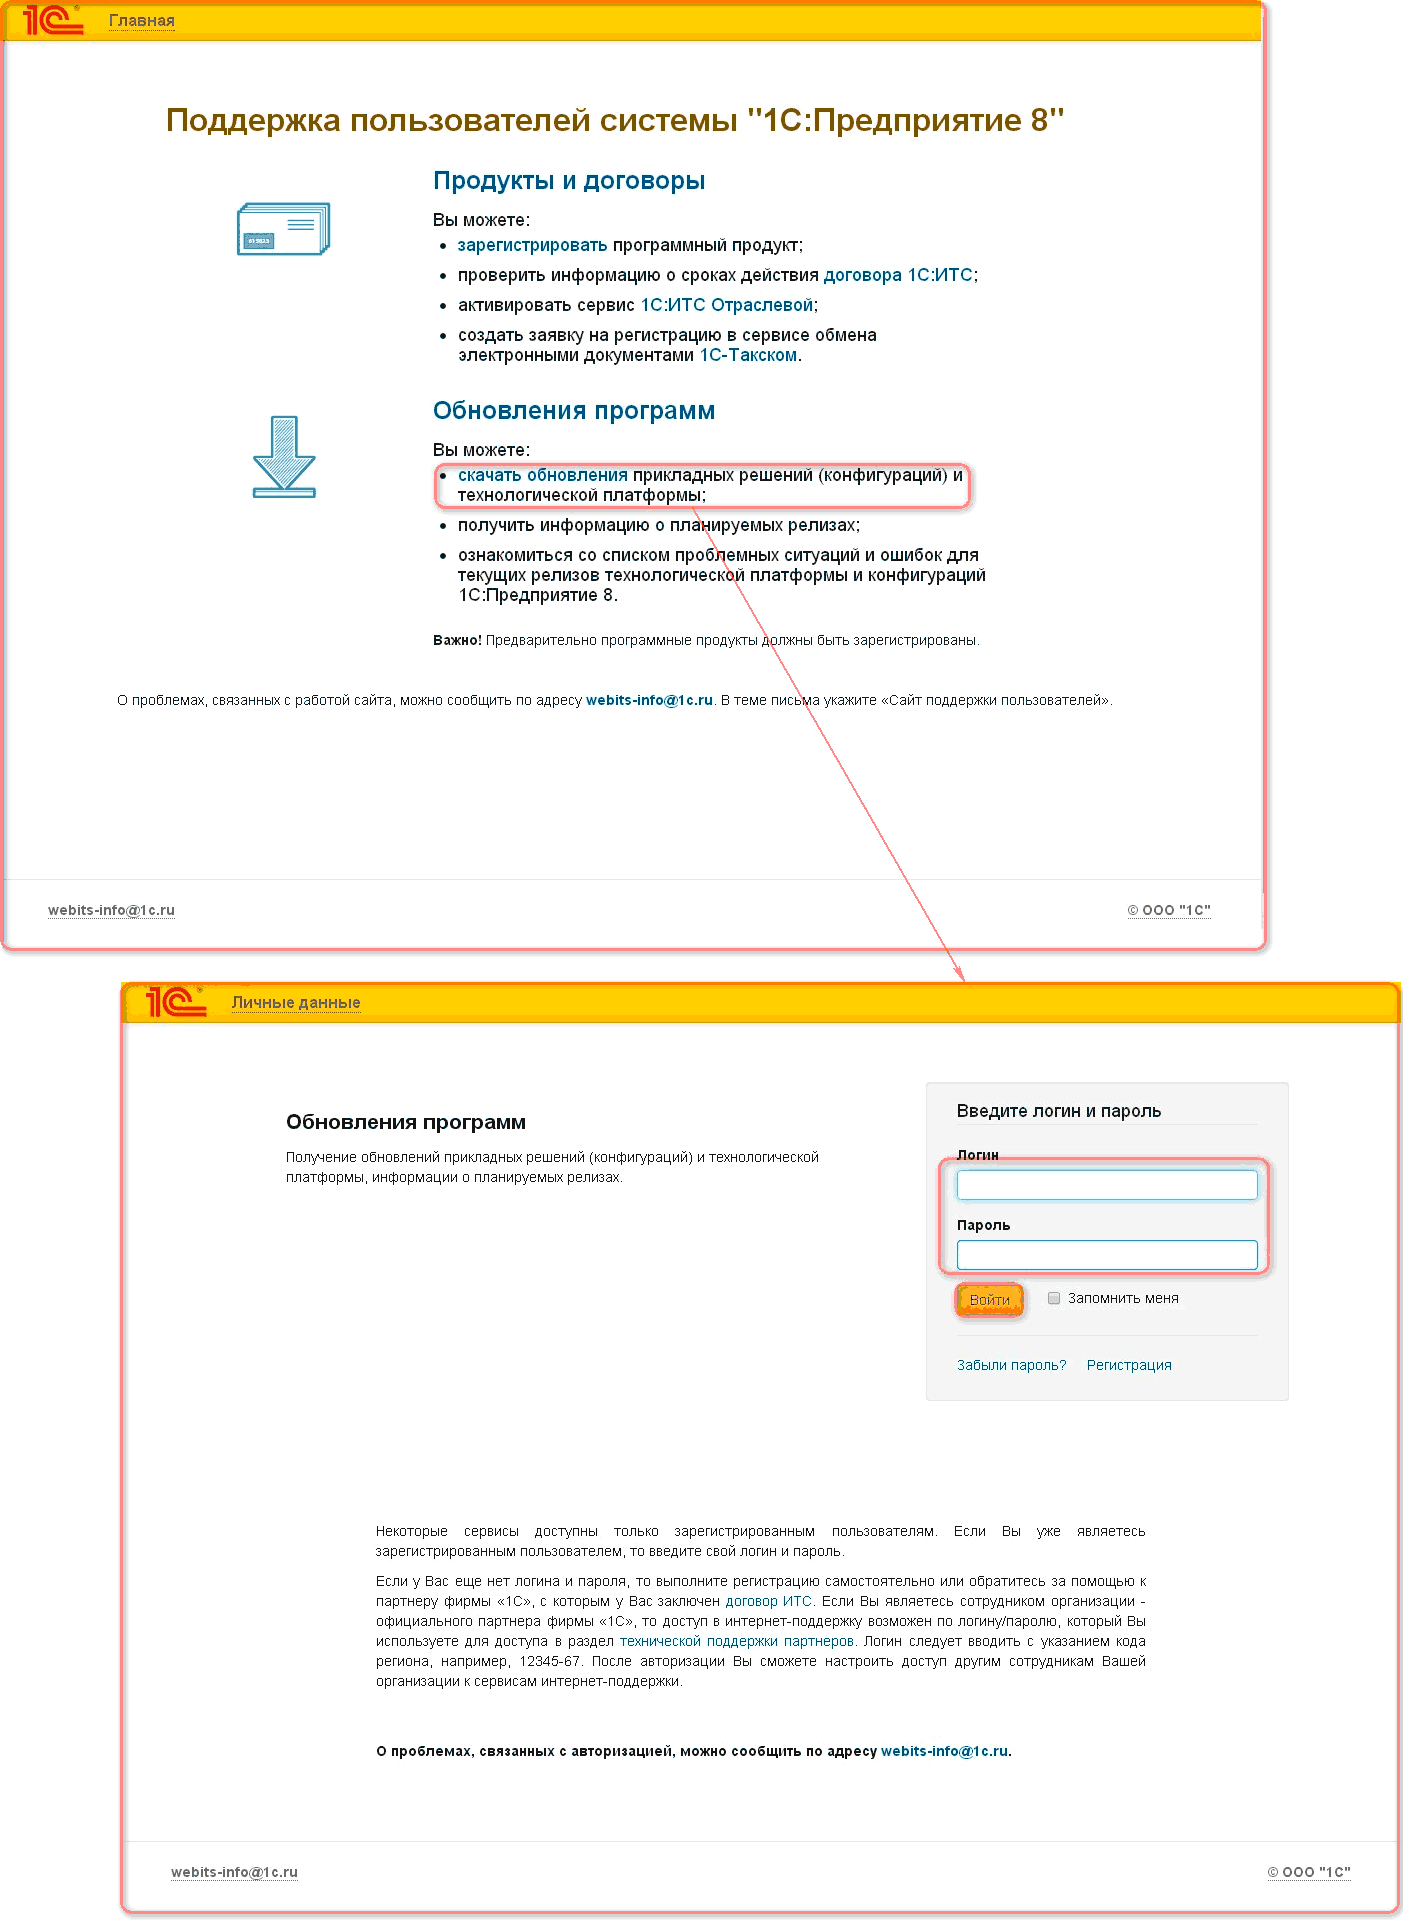
ЧитатиУ цій статті розглянуто методику оновлення інформаційної бази конфігурації «Бухгалтерія для України», редакція 1.2 через конфігуратор. Стаття також актуальна для основних госпрозрахункових і бюджетних конфігурацій.
ЧитатиУ конфігурації "1С:Управління невеликою фірмою для України" реалізовано варіант обміну, за якого обмін ініціалізується та виконується з боку сайту. Основою такого обміну є використання вебсервісу, який містить функції отримання даних інформаційної бази. При цьому всю логіку взаємодії з вебсервісом має бути реалізовано на боці сайту, а на боці конфігурації "Управління невеликою фірмою" достатньо опублікувати вебсервіс.Приклади текстів програмних модулів
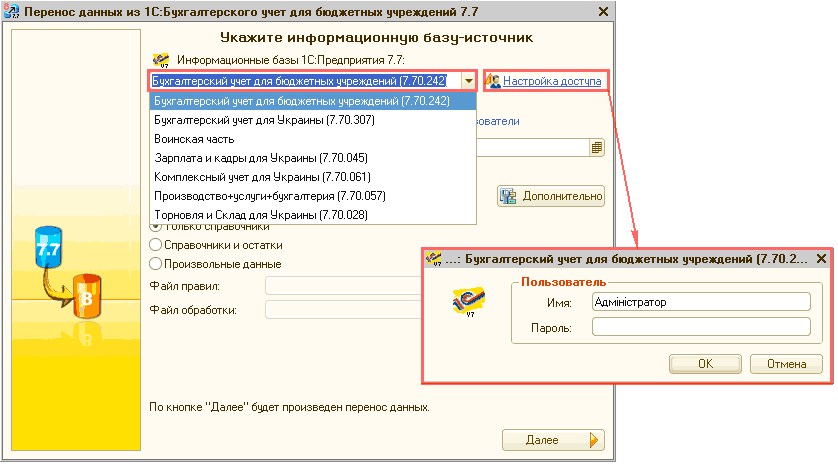
ЧитатиМетодика конвертації даних, наведена у статті, моделювалася на конфігурації Бухгалтерія для бюджетних установ України (редакція 1.0). Стаття також актуальна для конфігурації Комплексний облік для бюджетних установ України (редакція 1.0).
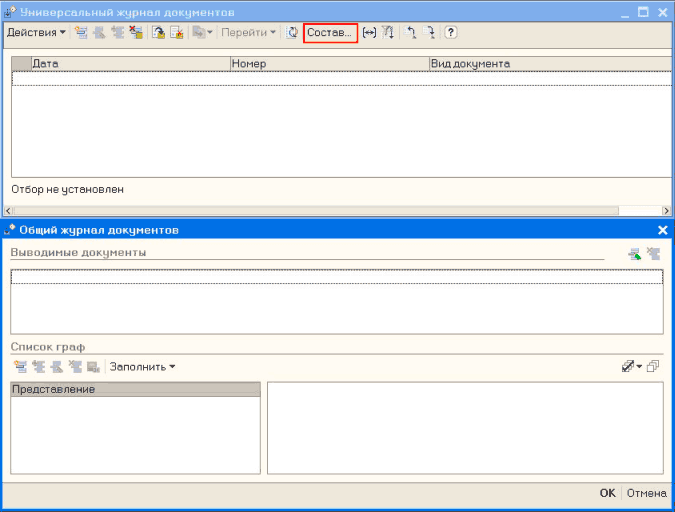
ЧитатиДля виведення довільного списку документів різного виду та налаштування переліку виведених реквізитів призначена обробка «Універсальний журнал документів».
ЧитатиПорядок проведення індексації грошових доходів громадян визначено Законом № 491 і Порядком № 1078. Постановою КМУ від 13 червня 2012 № 526 «Про внесення змін до Порядку проведення індексації грошових доходів населення», якою було внесено зміни до Порядку № 1078 (ці зміни набрали чинності з 21 червня 2012 р.). Внесені зміни стосуються, зокрема, розрахунку сум індексацій при підвищенні заробітної плати, порядку проведення індексації при прийнятті на роботу та переведенні на іншу роботу.
ЧитатиПриклади, наведені у статті, моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3). Методика, описана у статті, також актуальна для конфігурації «Управління торгівлею для України» (редакція 2.3).
ЧитатиНаведена в статті інформація актуальна для конфігурації "Управління торговельним підприємством для України" (редакція 1.2).1. Непослідовність оформлення документів. 2. Некоректність заповнення та невідповідність «рахунків розрахунків» і «рахунків авансів» у документах оплати та відвантаження. 3. Неактуальність ведення обліку в інформаційній базі у зв'язку з некоректною роботою механізму «Дата актуальності обліку». 4. Некоректність ведення обліку в розрізі рахунків і замовлень, а також у розрізі розрахункових документів. 5. Неточність відображення операцій придбання капітальних інвестицій. 6. Некоректність (нерозуміння) методики ведення «Складного обліку ПДВ»
Читати<em>Область застосування: керований застосунок, мобільний застосунок, звичайний застосунок.</em>Див. також
ЧитатиПриклад, наведений у статті, моделювався на конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Інформація, наведена у статті, актуальна також для конфігурацій «Комплексний облік для бюджетних установ України» (редакція 1.0) і «Зарплата та кадри для бюджетних установ України» (редакція 1.0). <a name="primer"></a><h2>Приклад</h2>
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Управління торговельним підприємством для України», редакція 1.2.
Читати<em>Область застосування: керований застосунок, мобільний застосунок.</em>Див. також
Читати