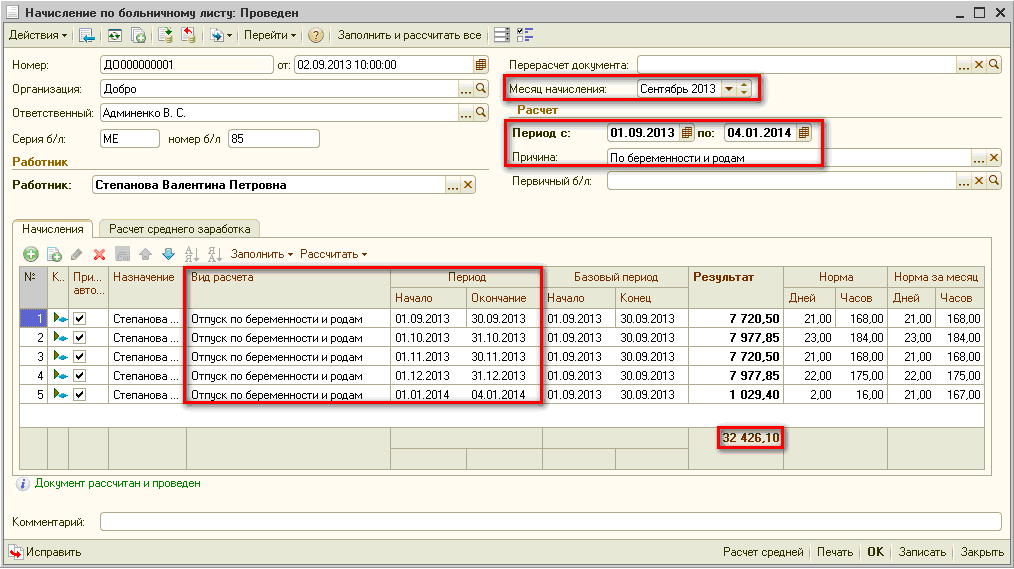
Розрахунок, виплата та облік допомоги по тимчасовій втраті працездатності у зв'язку з нещасним випадком або профзахворюванням у конфігурації Зарплата та Управління Персоналом для України (редакція 2.1)
<i>Основна відмінність обліку та оподаткування допомоги по тимчасовій втраті працездатності у зв'язку з нещасним випадком і профзахворюванням від обліку та оподаткування лікарняних полягає в тому, що підприємство має право виплатити лікарняні за рахунок власних коштів, а потім компенсувати понесені витрати за рахунок отриманих грошей від Фонду.</i>Загальні положення. Розрахунок, фінансування та виплата. Облік та оподаткування лікарняних
Читати