Приклади, наведені в цій статті, моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3). Методика, описана у статті, також актуальна для конфігурацій «Управління торговим підприємством для України» (редакція 1.2) та «Управління торгівлею для України» (редакція 2.3).
У цій статті описано методику оформлення операцій фінансового лізингу в обліку підприємства ? лізингоодержувача, реалізовану в типовій конфігурації «Бухгалтерія для України», редакція 1.2. Методика також застосовна для конфігурацій «Управління торговим підприємством для України», редакція 1.2 та «Управління виробничим підприємством для України», редакція 1.3.
ЦКУ встановлено, що договором є домовленість двох або більше сторін, спрямована на встановлення, зміну або припинення цивільних прав та обов'язків. Сторони є вільними в укладенні договору, виборі контрагента та визначенні умов договору з урахуванням вимог цього Кодексу, інших актів цивільного законодавства, звичаїв ділового обороту, вимог розумності та справедливості. Стосовно суб'єктів господарювання це означає, що вони можуть самі обирати партнера як другу сторону договору (контрагента) і можуть разом із ним визначати умови своїх взаємовідносин.Види договорів. Попередній договір. Договори на користь учасників і третіх осіб. Відплатні та безвідплатні договори. Публічний договір. Договори приєднання. Консенсуальні та реальні договори. Форма договору. Підписання договорів статутними особами. Підписання договору за довіреністю. Документи
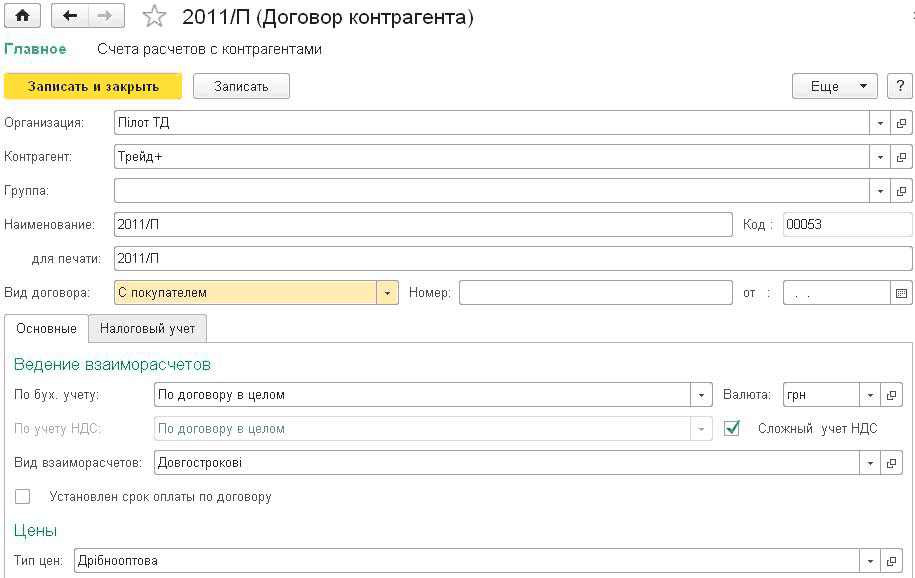
Контрагент –“ це загальне поняття, до якого включені організації та фізичні особи, що є діловими партнерами організації (покупці, постачальники тощо).Принципи ведення розрахунків з контрагентами. Рахунки розрахунків з контрагентами. Аналітичний облік розрахунків з контрагентами. Визначення документа розрахунків в операціях зміни взаєморозрахунків. Облік авансів. Розрахунки з контрагентами у валюті. Коригування заборгованості. Звірка розрахунків з контрагентами. Інвентаризація розрахунків з контрагентами
Відомості про банківські рахунки організацій зберігаються в довіднику "Банківські рахунки".Банківські рахунки організацій. Платіжне доручення. Банківські виписки. Надходження на розрахунковий рахунок. Списання з розрахункового рахунку
Договори оренди укладаються під час оформлення різних орендних операцій – господарських операцій з надання майна в користування іншим фізичним або юридичним особам за плату на визначений строк.Загальні положення орендних операцій. Оформлення договору оренди. Загальні положення договору оренди. Істотні умови договору оренди. Об'єкт оренди. Строк оренди. Орендна плата. Інші істотні умови. Права та обов'язки орендодавця. Права та обов'язки орендаря. Умови дострокового розірвання договору. Зразок договору підряду. Документи
Умова про права та обов'язки сторін входить до будь-якого договору, але їх склад залежить від конкретного виду договору, що укладається. Умова про права та обов'язки сторін. Умова про відповідальність сторін. Умова про порядок оплати. Додаткові умови договору. Документи
Договір підряду є одним із найпоширеніших видів договорів. У діяльності будь-якої юридичної особи, будь-якого підприємця без договорів підряду просто не обійтися.Загальні положення про підряд. Генеральний підряд і субпідряд. Істотні умови договору підряду. Предмет договору підряду. Ціна за договором підряду та кошторис. Порядок розрахунків. Строки виконання робіт. Права та обов'язки сторін за договором підряду. Якість робіт. Зразок договору підряду. Документи
Договір поставки (купівлі-продажу) є одним із найчастіше застосовуваних видів господарських договорів у діяльності суб’єктів господарювання.Загальні положення. Істотні умови договорів поставки. Предмет договору поставки. Строки поставки. Визначення ціни. Специфікація договору поставки. Умови поставки. Порядок оплати товару, що поставляється. Якість товарів, що поставляються. Комплектність товарів, що поставляються. Тара та упаковка. Гарантія якості товару (гарантійні зобов’язання). Відповідальність сторін. Зразок договору поставки. Документи
Особливістю обліку персоналу є той факт, що одна й та сама людина (інакше фізична особа) може розглядатися як кілька об'єктів обліку. Наприклад, деяка фізична особа може попрацювати в організації та звільнитися, а потім через деякий час знову бути прийнятою на роботу. У цьому випадку два співробітники, прийняті в різний час і в загальному випадку на різні робочі місця, відповідають одній фізичній особі.Фізичні особи. Співробітники. Спрощений кадровий облік. Документи кадрового обліку
Зміст будь-якого договору становить сукупність погоджених сторонами умов. За загальним правилом, окрім основних умов, що описують предмет договору та зобов’язання його сторін, до тексту договору мають включатися й деякі інші умови, які можна назвати технічними. До них належать позначення учасників договору та їхня юридична адреса (місце проживання підприємця та місцезнаходження юридичної особи), реквізити сторін, мова договору, дата й місце його вчинення, а також позначення та підписи осіб, уповноважених на підписання договору. Усі умови договору надалі впливатимуть на взаємні права й обов’язки його учасників, тому мають формулюватися з необхідною повнотою та чіткістю.Істотні умови договору. Умови про предмет, ціну та строк. Умови, визначені законом. Умови, погоджені сторонами. Інші умови договору. Звичайні та випадкові умови договору. Документи