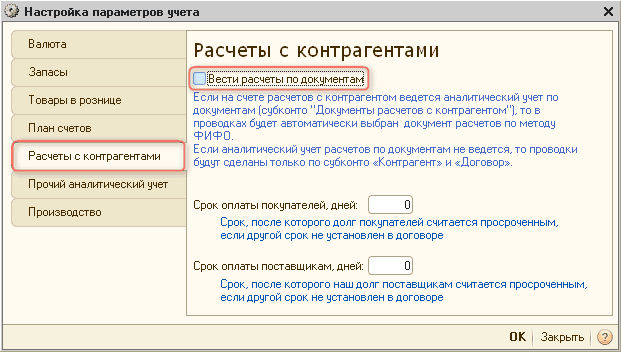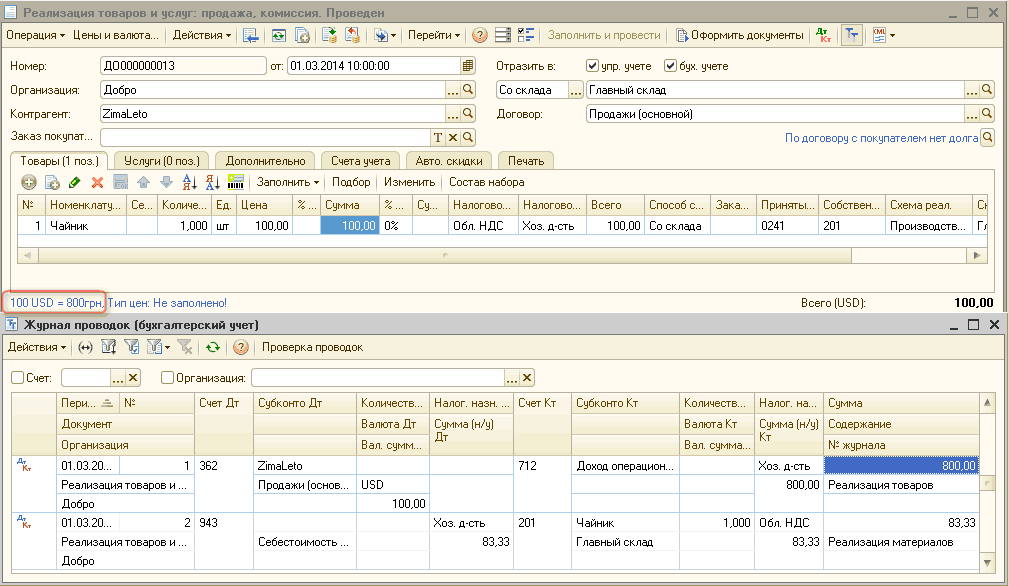
Розрахунок курсових різниць при післяоплатах від покупця
Наведені у статті приклади актуальні для конфігурації "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.25).Приклад. Аналіз даних
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Наведені у статті приклади актуальні для конфігурації "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.25).Приклад. Аналіз даних
ЧитатиМетодика, описана в статті, моделювалася в конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
ЧитатиНаведені у статті приклади актуальні для конфігурації "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.25).Приклад. Аналіз даних
ЧитатиНаведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17). Методика, описана у статті, актуальна також для конфігурації "Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Аналіз даних
Читатиознайомившись із цим текстом, ви навчитеся налаштовувати валюти управлінського та регламентованого обліків, дізнаєтеся про валюту взаєморозрахунків, ознайомитеся з варіантами складання договорів у різних валютах взаєморозрахунків.
ЧитатиУ конфігурації реалізовані такі звіти:1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
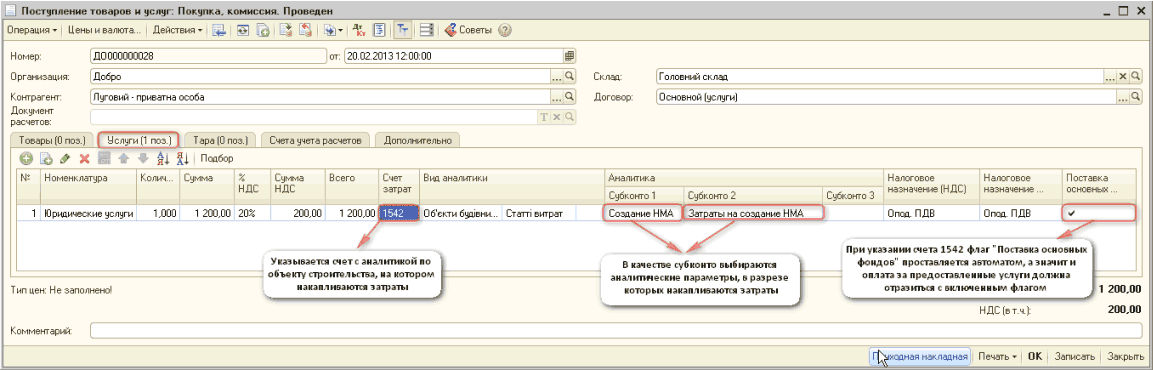
ЧитатиНаведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурації "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Загальні відомості. 1. Віднесення на об'єкт будівництва послуг сторонніх організацій. 2. Списання товарів на об'єкт будівництва. 3. Накопичення витрат із заробітної плати на об'єкті будівництва. 4. Прийняття до обліку нематеріального активу в сумі накопичених витрат
ЧитатиНаведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговим підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).Приклад 1. Приклад 2
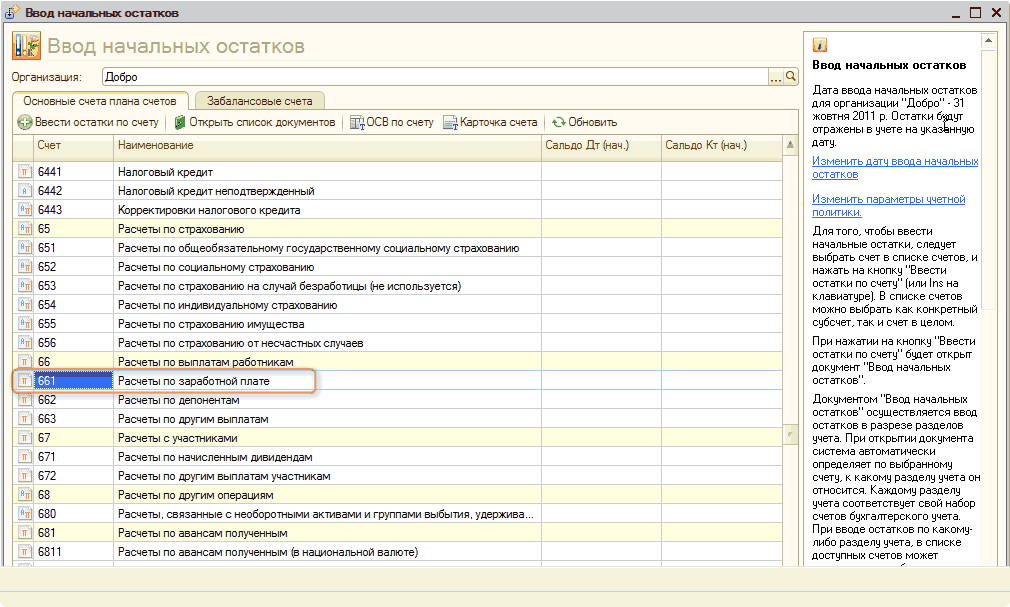
ЧитатиУ цій статті наведено рекомендації щодо введення початкових залишків за розрахунками з працівниками, а також дані обліку сум нарахованого ПДФО та внесків до фондів соціального страхування, які необхідно ввести після оформлення кадрових документів і перед початком розрахунку зарплати в інформаційну базу конфігурації "Бухгалтерія для України".Додавання нового документа «Введення початкових залишків»
ЧитатиУ цій статті наведено рекомендації щодо введення початкових залишків до інформаційної бази конфігурації "Бухгалтерія для України" для подальшого ведення в ній бухгалтерського та податкового обліку й отримання достовірних показників у регламентованих звітах.
ЧитатиУ цій статті наведено рекомендації щодо введення початкових залишків до інформаційної бази конфігурації "Бухгалтерія для України" за взаєморозрахунками з підзвітними особами організації. Рекомендації актуальні для прикладного рішення "Бухгалтерія для України", редакція 1.2., номер релізу не нижче 1.2.1.5.Приклад. Додавання нового документа «Введення початкових залишків»
Читати