Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
Приклади, наведені у статті, моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3). Методика, описана у статті, також актуальна для конфігурації «Управління торгівлею для України» (редакція 2.3).
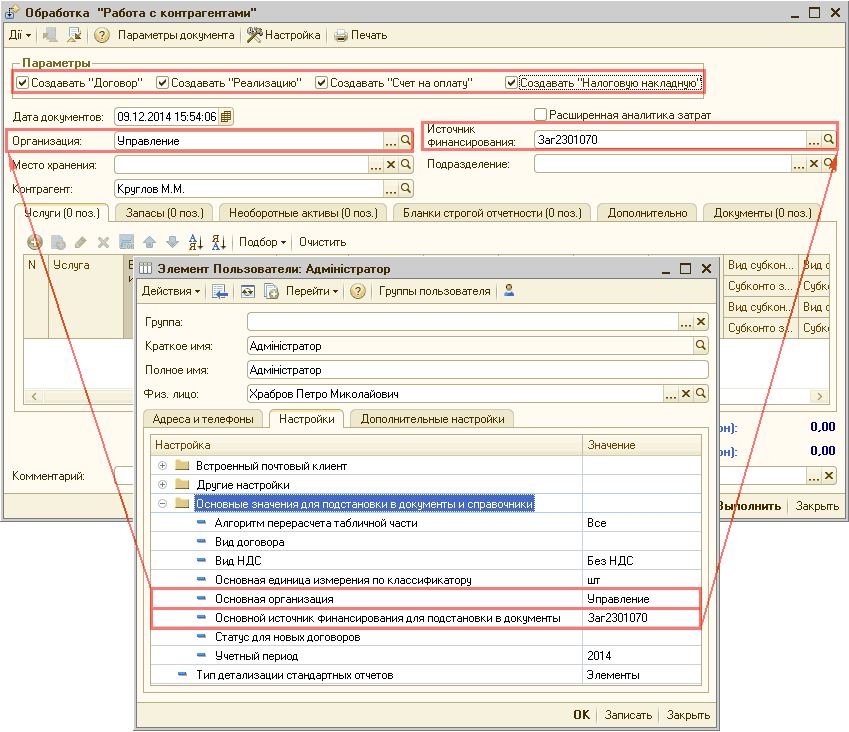
Для полегшення та прискорення роботи з контрагентами різних інспекцій, лабораторій та інших бюджетних організацій, які згідно з функціональними обов'язками повинні швидко оформити комплект документів щодо роботи з клієнтом у конфігураціях «Бухгалтерія для бюджетних установ України» та «Комплексний облік для бюджетних установ України», починаючи з версій 1.0.41, можна скористатися обробкою «Робота з контрагентами», доступною з меню «Розрахунки». Обробку також можна запустити однойменною кнопкою на панелі сервісів програми.
Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17). Методика, описана в статті, актуальна також для конфігурації "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Аналіз даних
Наведена в статті інформація актуальна для конфігурації "Управління торговельним підприємством для України" (редакція 1.2).1. Непослідовність оформлення документів. 2. Некоректність заповнення та невідповідність «рахунків розрахунків» і «рахунків авансів» у документах оплати та відвантаження. 3. Неактуальність ведення обліку в інформаційній базі у зв'язку з некоректною роботою механізму «Дата актуальності обліку». 4. Некоректність ведення обліку в розрізі рахунків і замовлень, а також у розрізі розрахункових документів. 5. Неточність відображення операцій придбання капітальних інвестицій. 6. Некоректність (нерозуміння) методики ведення «Складного обліку ПДВ»
Наведені в статті рекомендації моделювалися в конфігурації «Управління торговельним підприємством для України», редакція 1.2. Ця методика застосовна також для конфігурацій «Управління виробничим підприємством для України», редакція 1.3 і «Управління торгівлею для України», редакція 2.3.
У статті буде описано методику відображення операцій придбання запасів у постачальника — неплатника ПДВ (наприклад, у СПДФО, що працюють на Єдиному податку).
Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17). Методика, описана у статті, актуальна також для конфігурації "Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Аналіз даних
Наведені у статті приклади моделювалися в конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.