Згідно з п. 3 Порядку 100:<br /><em>«Одноразова винагорода за підсумками роботи за рік і за вислугу років включається до середнього заробітку шляхом додавання до заробітку кожного місяця розрахункового періоду 1/12 винагороди, нарахованої в поточному році за попередній календарний рік»</em>.
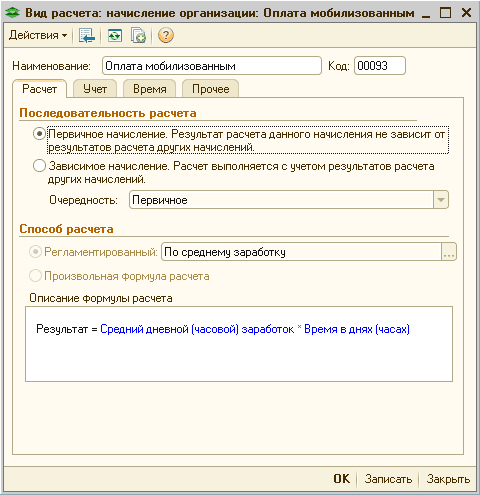
Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 2.1, починаючи з версії 1.2.29. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно з листом Державного комітету статистики від 04.07.2014 р. № 09.3-6/145-14 працівники, які проходять військову службу за призовом під час мобілізації, не включаються до середньооблікової чисельності штатних працівників.</li> <li>Відповідно до ст.119 КЗпП працівникам, призваним на військову службу за призовом під час мобілізації, на особливий період, але не більше одного року, гарантується збереження місця роботи, посади та середнього заробітку.</li> <li>Нарахування середнього заробітку мобілізованим працівникам здійснюється відповідно до Порядку №100.</li> <li>Протягом усього періоду мобілізації показник середньоденної заробітної плати не може змінюватися. Ці висновки зроблено на підставі листа Мінсоцполітики від 11.08.2014 р. №1146/13/84-14.</li> <li>Відповідно до пп.«и» пп.165.1.1 ст.165 ПКУ до загального місячного (річного) оподатковуваного доходу платника податку не включається «сума грошового забезпечення (у тому числі в натуральній формі), що надається військовослужбовцям, призваним на військову службу за призовом у зв’язку з мобілізацією, відповідно до Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей», та/або компенсаційні виплати з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період». Таким чином, зазначені виплати не обкладаються ПДФО.</li> <li>Згідно з пп.1.7 п.16<sup>1</sup> підрозділу 10 розділу ХХ «Перехідні положення» ПКУ звільняються від оподаткування військовим збором доходи, які відповідно до розділу IV ПКУ не включаються до загального оподатковуваного доходу фізичних осіб (не підлягають оподаткуванню, оподатковуються за нульовою ставкою), крім доходів, зазначених у пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 ПКУ. Оскільки зазначені виплати відповідно до пп.«и» пп.165.1.1 ст.165 ПКУ не обкладаються ПДФО, отже, вони не підлягають обкладенню військовим збором.</li> <li>Середній заробіток, що компенсується з бюджету мобілізованим працівникам, у звіті за формою № 1ДФ відображається з ознакою «128» (соцвиплати з бюджету).</li> <li>Згідно з ч.7 ст.7 Закону України від 08.07.2010 р. № 2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» не нараховується на виплати та не утримується єдиний внесок із виплат, які компенсуються з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період.</li> <li>Згідно з Порядком від 14.04.2015 р. № 435 «Про затвердження Порядку формування та подання страхувальниками звіту щодо сум нарахованого єдиного внеску на загальнообов’язкове державне соціальне страхування», у звіті з ЄСВ середній заробіток, що компенсується з бюджету, відображається в таблиці 6 окремим рядком із кодом категорії застрахованої особи 48.</li> </ol>
У перші місяці роботи з конфігурацією в інформаційній базі немає накопиченої інформації для розрахунку середнього заробітку. Під час оплати лікарняних листків, відпусток тощо можна вводити суму середнього заробітку вручну (див. докладніше підрозділ «Середньоденний заробіток» статті «Розрахунок відпускних» довідника «Праця і заробітна плата»). Для проведення автоматичних розрахунків середнього заробітку потрібно ввести дані про нараховані працівникам організацій суми в розрізі видів розрахунку за попередні 12 місяців. Зробити це можна за допомогою документів «Нарахування зарплати працівникам організацій», тобто фактично розрахувати зарплату за попередній рік. Порядок введення таких залишків описано у статті «Введення початкових залишків за розрахунками зі співробітниками».
Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Методика актуальна для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
Наведені рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Стаття також актуальна для типової конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="podgotovka-dokumentov-na-vyplatu-zarabotnoy-platy"></a><h2>Підготовка документів на виплату заробітної плати</h2>
Ці системи гарантують високий рівень безпеки в будь-якій установі чи на підприємстві. СКУД забезпечує доступ до даних про виконання трудових обов’язків працівниками компанії, а також про дотримання встановленого графіка. Різновиди СКУД
Прочитавши статтю, можна отримати уявлення про специфіку роботи бухгалтера-аналітика, ознайомитися з переліком вимог до цієї професії, зрозуміти, у чому відмінність посади бухгалтера від посади бухгалтера-аналітика.
У статті описано процес перерахунку зарплати за минулі періоди в конфігурації "Зарплата та Управління Персоналом для України", редакція 2.1. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління виробничим персоналом для України", редакція 1.3.
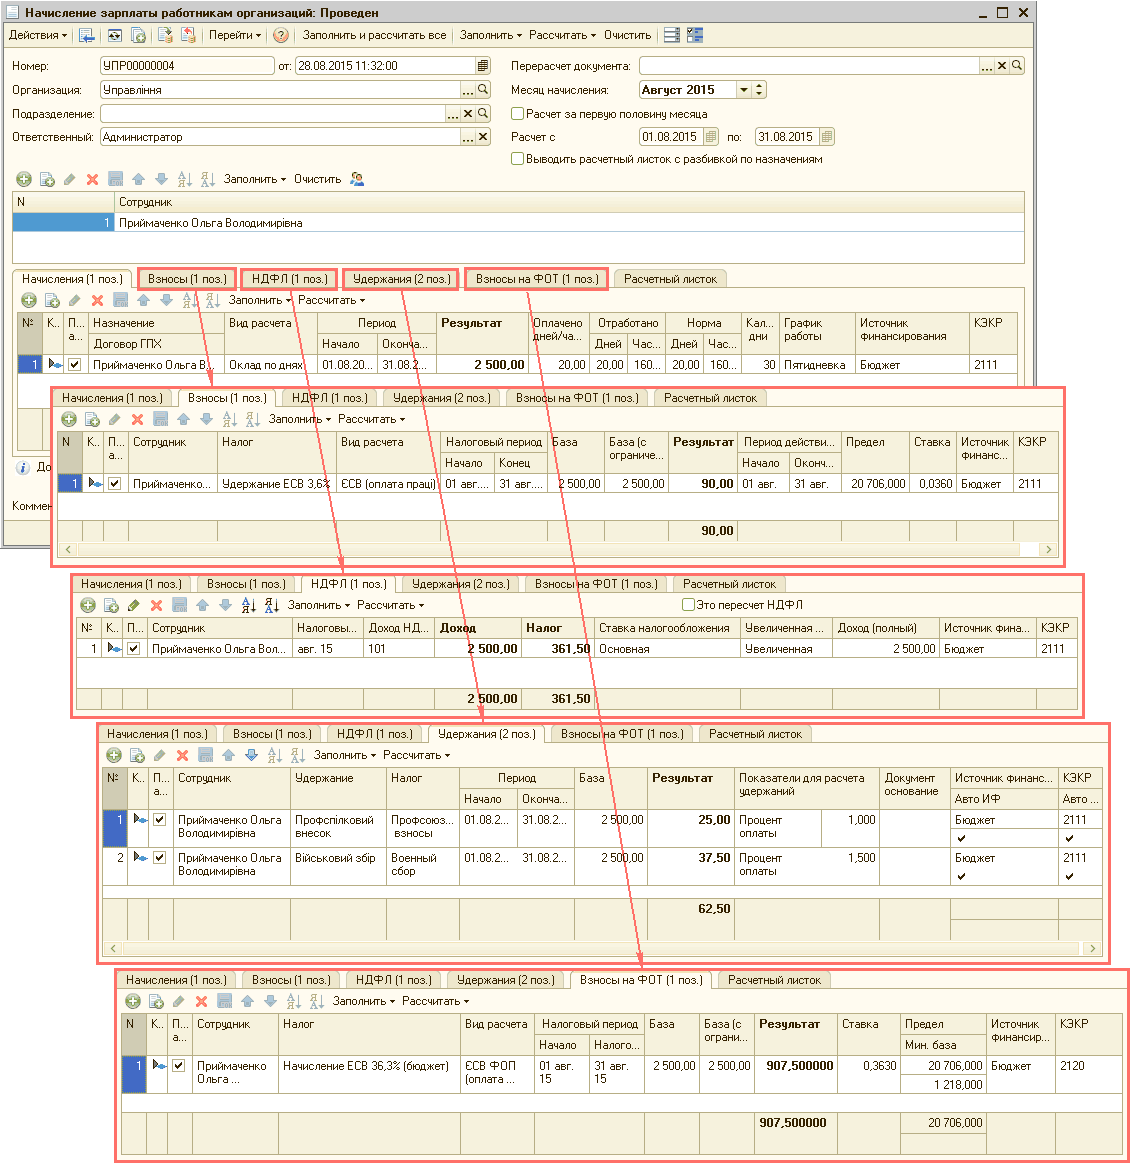
ознайомившись із цим текстом ви навчитеся працювати з операціями з нарахування та оформлення заробітної плати й авансу, ознайомитеся з перевагами автозаповнення та полегшення процесу віднімання податків.Нарахування та підготовка до виплати авансу