Наведені в статті приклади відтворювалися в конфігурації " Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації " Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних
Наведені в статті приклади відтворювалися в конфігурації " Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації " Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних
У цьому розділі будуть розглянуті питання, які стосуються виписки податкових документів за операціями повернення.Покупець повернув товари, йому виписано накладну на повернення. Як виписати Додаток 2 на повернення? Чому за фактом повернення товару покупцем може бути виписано не тільки Додаток 2, а й Податкову накладну? Як визначити, чи очікується заміна товарів або повернення оплати покупцеві? Як визначається, до якої Податкової накладної виписується Додаток 2 при поверненні товарів? Як виписати Додаток 2, якщо повертається товар, проданий до початку роботи в програмі? Який податковий документ оформлюється при поверненні товарів роздрібним покупцем?
ознайомившись із цим текстом, ви дізнаєтеся про прогнози витрат або надходжень грошових коштів, а також про планування надходження коштів до каси та на розрахункові рахунки.
У цьому розділі розглядаються питання, пов’язані з контролем розрахунків з постачальниками та оформленням документів оплати.Де можна переглянути інформацію про стан взаєморозрахунків з постачальником? Як оформити оплату постачальнику за придбані товари та надані додаткові послуги? Як переглянути ті документи, відповідно до яких планується витрачання коштів, оформити та затвердити за ними заявку на витрачання коштів? Як оформити та роздрукувати платіжний документ? Як зареєструвати факт перерахування коштів з розрахункового рахунку підприємства на розрахунковий рахунок постачальника? Як оформити оплату постачальнику у валюті шляхом переказу коштів на валютний розрахунковий рахунок? Чи можна одним платіжним документом (заявкою на витрачання коштів) зафіксувати оплату кількох документів надходження, замовлень постачальнику?
Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17). Методика, описана в статті, актуальна також для конфігурації "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Аналіз даних
У цьому розділі буде розглянуто питання, що стосуються обліку Єдиного податку. Як ведеться облік доходів платника Єдиного податку? Як нарахувати дохід при отриманні оплати від оптового клієнта? Як зменшити дохід при поверненні грошей оптовому клієнту? Як нарахувати дохід від роздрібної торгівлі за готівковий розрахунок в автоматизованій торговій точці? Як нарахувати дохід від роздрібної торгівлі за готівковий розрахунок у неавтоматизованій (віддаленій) торговій точці? Як нарахувати дохід від роздрібних продажів при оплаті платіжними картками? Як нарахувати дохід в інших випадках надходження грошових коштів? Як заповнити платіжний документ, якщо надходження грошових коштів не є доходом платника Єдиного податку? Навіщо ведеться облік витрат платника Єдиного податку? Як нарахувати витрати при оплаті постачальнику за товари (роботи, послуги)? Як нарахувати витрати при виплаті зарплати, ЄСВ та в інших випадках? Як заповнити платіжний документ, якщо списання грошових коштів не є витратою платника ЄП? Як заповнити платіжний документ, якщо платник Єдиного податку не веде облік витрат? Як заповнити Книгу доходів (Книгу доходів і витрат)?
У цій статті розглянуто порядок відображення оплати праці працівників організації у святковий та неробочий день. Наведені в методиці рекомендації моделювалися в конфігурації "Управління торговим підприємством для України", редакція 1.2.
У цьому розділі буде розглянуто питання, пов’язані з передачею товару на реалізацію в документах програми Управління торгівлею для України, редакція 3.0.Як здійснити відвантаження товару на комісію? Як оформити факт продажу товару комісіонером? Як оформити продаж товару комісіонером, якщо він повідомляє про залишки непроданого товару? Як зареєструвати оплату, що надійшла від комісіонера за продані ним товари? Як зареєструвати повернення товару комісіонером? Як переоцінити залишки непроданого товару у комісіонера? Як оцінити, який товар і в якій кількості перебуває на реалізації у комісіонерів? У якому звіті можна отримати повну інформацію про те, скільки товарів комісіонер продав, які товари було списано та які повернено? У якому звіті можна переглянути стан взаєморозрахунків з комісіонерами? Як вивести список магазинів (комісіонерів) – боржників, які ще не розрахувалися за продані ними товари?
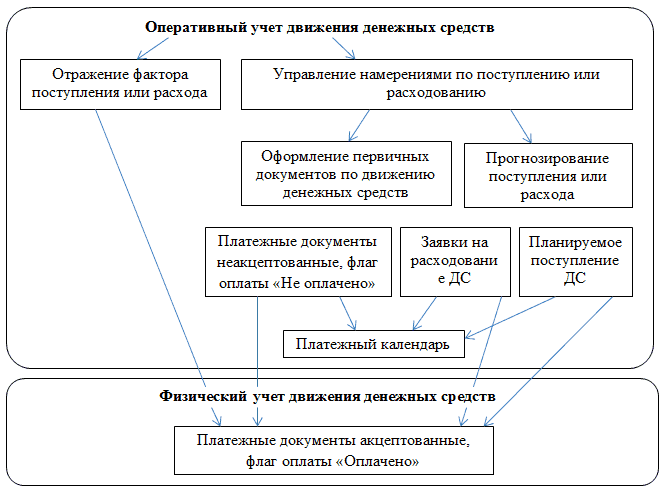
ознайомившись із цим текстом, ви ознайомитеся з концептуальними особливостями оперативного обліку грошових коштів і короткострокового прогнозування, ознайомитеся з документом, що оформляє рух грошових коштів.Концепція
Іноді потрібно створити звіт, до якого необхідно вивести дані щодо залишків, але використати віртуальну таблицю ЗалишкиЙОбороти регістру накопичення або бухгалтерії з будь-яких причин не вдається. Наприклад, дані, які потрібно вивести у звіт, не зберігаються в регістрі. У цій статті розповідається, яким чином організувати набір даних, щоб використовувати можливості системи компонування даних для роботи із залишками.