Індексація заробітної плати співробітників, які працюють за сумісництвом
Механізм проведення індексації грошових доходів громадян установлено Законом № 491 і Порядком № 1078.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Механізм проведення індексації грошових доходів громадян установлено Законом № 491 і Порядком № 1078.
ЧитатиДані про коефіцієнти вибираються з регістру відомостей "Коефіцієнти підвищення окладів", який заповнюється під час проведення документів "Зміна коефіцієнтів підвищення окладів" або "Кадрове переміщення організацій" (див. докладніше…).
ЧитатиПід час розрахунку внесків на ФОП сума податку, взята із загальної бази оподаткування по організації, може незначно відрізнятися через похибку округлення від суми нарахувань на ФОП, розрахованої окремо по працівниках.
ЧитатиПерш ніж розпочати реєстрацію фактів господарської діяльності за допомогою "1С:Бухгалтерії 8 для України", необхідно ввести початкові залишки за рахунками бухгалтерського обліку. Це забезпечить правильне відображення поточних залишків у стандартних і регламентованих звітах. Якщо ж підприємство нове і господарська діяльність у ньому ще не велася, то вводити початкові дані не потрібно.
ЧитатиШтатний розпис являє собою сукупність різної інформації про штатні одиниці організації: передбачувана кількість співробітників, які займають штатну одиницю (Кількість ставок), а також форму і розмір оплати праці.Введення штатного розпису. Звітність за штатним розписом. Контроль штатного розпису. Зміни штатного розпису
ЧитатиДля реєстрації надходження готівкових коштів до каси організації призначений документ "Прибутковий касовий ордер" (меню "Банк і каса" —” "Каса" —” "Прибуткові касові ордери").Надходження готівкових коштів. Витрачання готівкових коштів. Аналітичний облік грошових коштів у касах відокремлених підрозділів. Касова книга
ЧитатиЗгідно з п. 3 Постанови № 1013 від 09.12.2015 р. у разі підвищення тарифних ставок (окладів) значення індексу споживчих цін у місяці, в якому відбувається підвищення, приймається за 1 або 100 відсотків.
ЧитатиУ цій статті наведено порядок дій, який дає змогу відобразити нарахування за час простою працівнику організації. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно зі ст. 34 КЗпП, простій – це призупинення роботи, викликане відсутністю організаційних або технічних умов, необхідних для виконання роботи, непереборною силою або іншими обставинами.</li> <li>Згідно зі ст. 113 КЗпП:</li> <dl><dt>2.1. Час простою не з вини працівника, якщо працівник попередив власника або уповноважений ним орган (бригадира, майстра, інших посадових осіб) про початок простою, оплачується з розрахунку не нижче двох третин тарифної ставки встановленого працівникові розряду (окладу). </dt><dt>2.2. За час простою, коли виникла виробнича ситуація, небезпечна для життя або здоров'я працівника чи людей, які його оточують, і навколишнього природного середовища не з його вини, за ним зберігається середній заробіток. </dt><dt>2.3. Час простою з вини працівника не оплачується.</dt></dl></ol> <a name="poryadok-otrazheniya-prostoev"></a><h2>Порядок відображення простоїв</h2>
ЧитатиУ поданому матеріалі розглядається приклад, який наведено на вкладці Довідка розділу Бухгалтерський та податковий облік сум ЄСВ.Приклад
ЧитатиДля формування платіжних доручень щодо перерахування утримань за профспілковим внеском на різні розрахункові рахунки різних банків необхідно групувати співробітників за розрахунковими рахунками банків і оформляти різні відомості з виплати зарплати документами "Зарплата до виплати організацій". Докладніше про це написано в консультації "Як відобразити перерахування ПДФО на різні рахунки різних банків?".
ЧитатиНаведені в статті приклади моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3). Методика, описана в статті, також актуальна для конфігурацій «Управління торговим підприємством для України» (редакція 1.2) і «Управління торгівлею для України» (редакція 2.3).
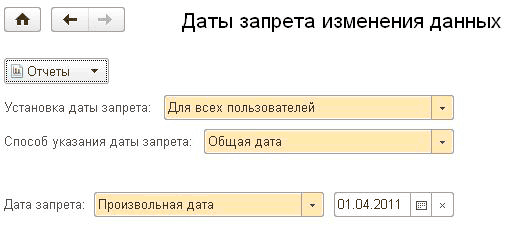
ЧитатиПісля здавання звітності та закриття звітного періоду має сенс убезпечити інформаційну базу від випадкової або навмисної зміни даних періоду. Для вирішення цього завдання використовується механізм "Дата заборони зміни даних" (меню "Адміністрування" —” "Підтримка та обслуговування" —” "Регламентні операції" —” "Дати заборони зміни даних").Дата заборони зміни даних. Налаштування нумерації та друку податкових документів
Читати