Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
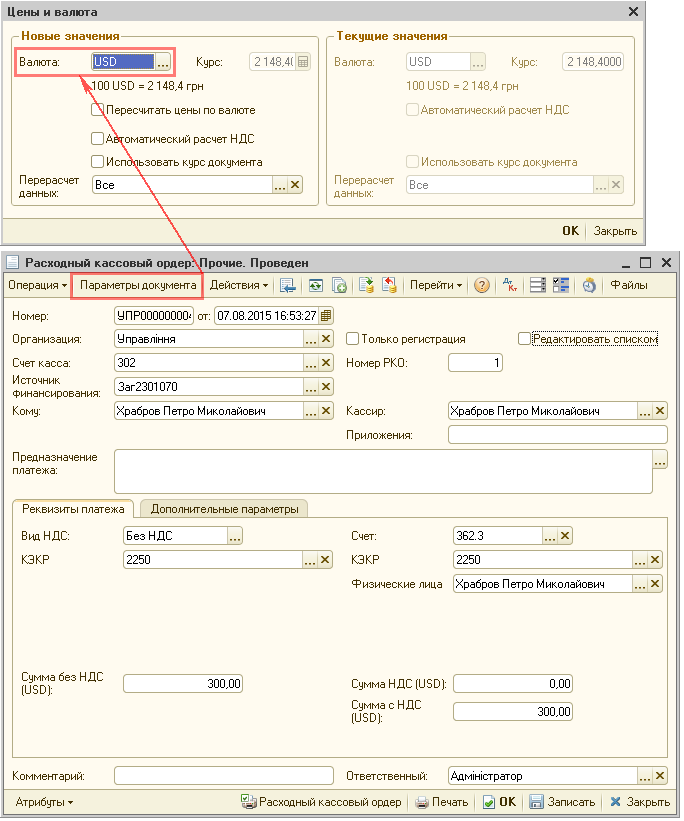
У цій статті на прикладі службового відрядження за кордон наведено методику погашення заборгованості підзвітній особі в іноземній валюті, якщо працівник витратив більше грошей, ніж йому видано як аванс.
Наведена в статті інформація актуальна для конфігурації "Управління торговельним підприємством для України" (редакція 1.2).1. Непослідовність оформлення документів. 2. Некоректність заповнення та невідповідність «рахунків розрахунків» і «рахунків авансів» у документах оплати та відвантаження. 3. Неактуальність ведення обліку в інформаційній базі у зв'язку з некоректною роботою механізму «Дата актуальності обліку». 4. Некоректність ведення обліку в розрізі рахунків і замовлень, а також у розрізі розрахункових документів. 5. Неточність відображення операцій придбання капітальних інвестицій. 6. Некоректність (нерозуміння) методики ведення «Складного обліку ПДВ»
Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Ця методика також застосовна для конфігурацій «Управління торговельним підприємством для України», редакція 1.2, «Управління виробничим підприємством для України», редакція 1.3, «Управління торгівлею для України», редакція 2.3.
Наведені в статті приклади моделювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана в статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
Наведені у статті приклади актуальні для конфігурації "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.25).Приклад. Аналіз даних
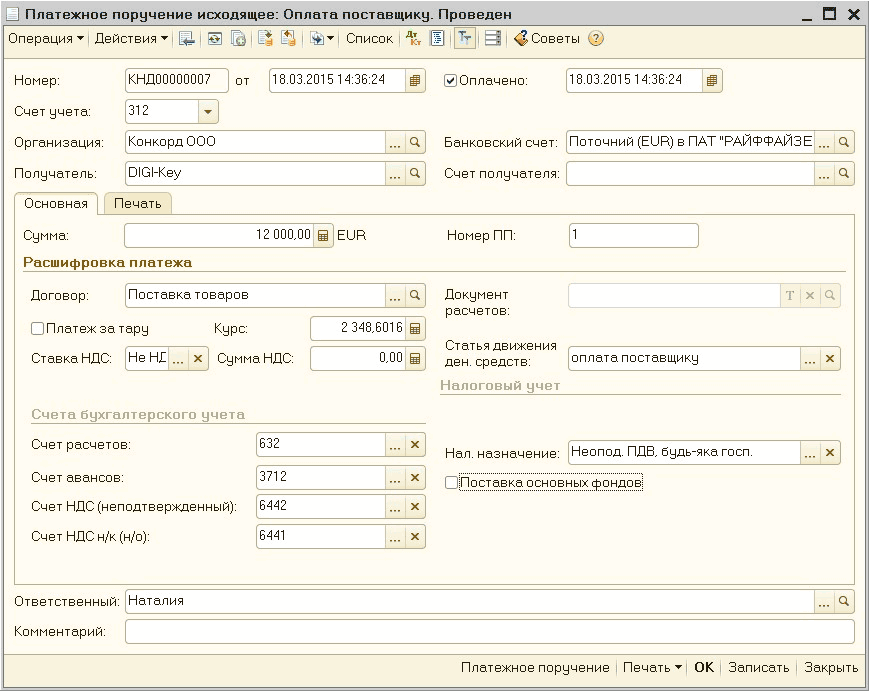
Отже, вже оформлено заявку на витрачання грошових коштів, і фінансові менеджери можуть оплатити її (є кошти на рахунку, і вони зарезервовані під заявку).
Підприємство вирішило на свято подарувати співробітникам подарунки, які придбавалися у платника ПДВ. Якими документами в 1С 8.3 УПП провести таку операцію?
У цьому розділі буде розглянуто питання, що стосуються обліку Єдиного податку. Як ведеться облік доходів платника Єдиного податку? Як нарахувати дохід при отриманні оплати від оптового клієнта? Як зменшити дохід при поверненні грошей оптовому клієнту? Як нарахувати дохід від роздрібної торгівлі за готівковий розрахунок в автоматизованій торговій точці? Як нарахувати дохід від роздрібної торгівлі за готівковий розрахунок у неавтоматизованій (віддаленій) торговій точці? Як нарахувати дохід від роздрібних продажів при оплаті платіжними картками? Як нарахувати дохід в інших випадках надходження грошових коштів? Як заповнити платіжний документ, якщо надходження грошових коштів не є доходом платника Єдиного податку? Навіщо ведеться облік витрат платника Єдиного податку? Як нарахувати витрати при оплаті постачальнику за товари (роботи, послуги)? Як нарахувати витрати при виплаті зарплати, ЄСВ та в інших випадках? Як заповнити платіжний документ, якщо списання грошових коштів не є витратою платника ЄП? Як заповнити платіжний документ, якщо платник Єдиного податку не веде облік витрат? Як заповнити Книгу доходів (Книгу доходів і витрат)?
У цій статті описано методику відображення в податковому та бухгалтерському обліку торгових патентів, придбаних підприємством, реалізовану в типовій конфігурації "Бухгалтерія для України", редакція 1.2. Стаття також актуальна для типових конфігурацій "Управління торговельним підприємством для України", редакція 1.2 і "Управління виробничим підприємством для України", редакція 1.3.Загальні положення. Приклад