Додаткові витрати з імпорту запасів
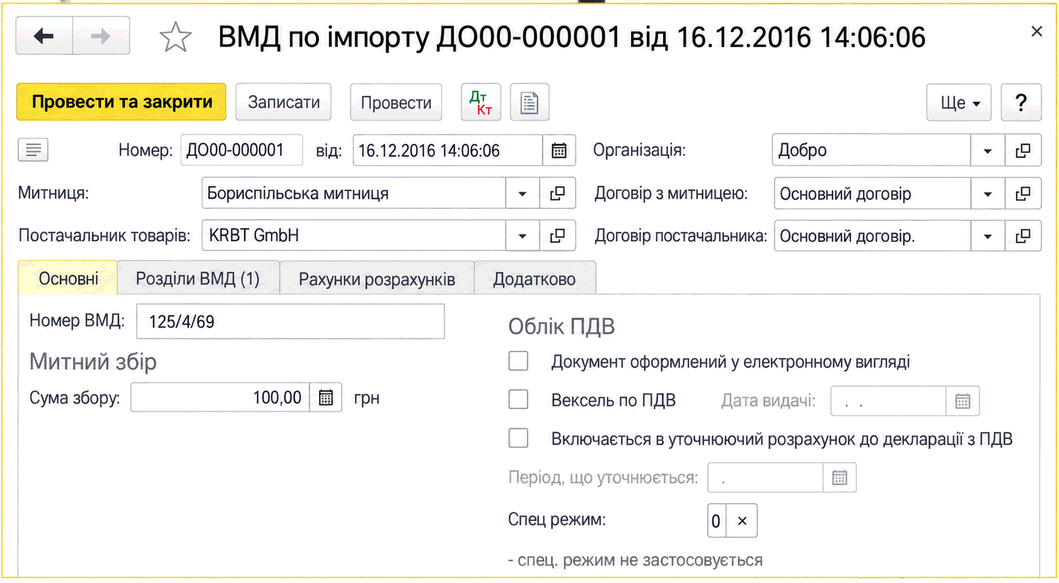
Описано оформлення документа «ВМД по імпорту» для розподілу митних витрат на собівартість ввезених ТМЦ, заповнення розділів ВМД та відображення інших додаткових витрат за імпортом.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано оформлення документа «ВМД по імпорту» для розподілу митних витрат на собівартість ввезених ТМЦ, заповнення розділів ВМД та відображення інших додаткових витрат за імпортом.
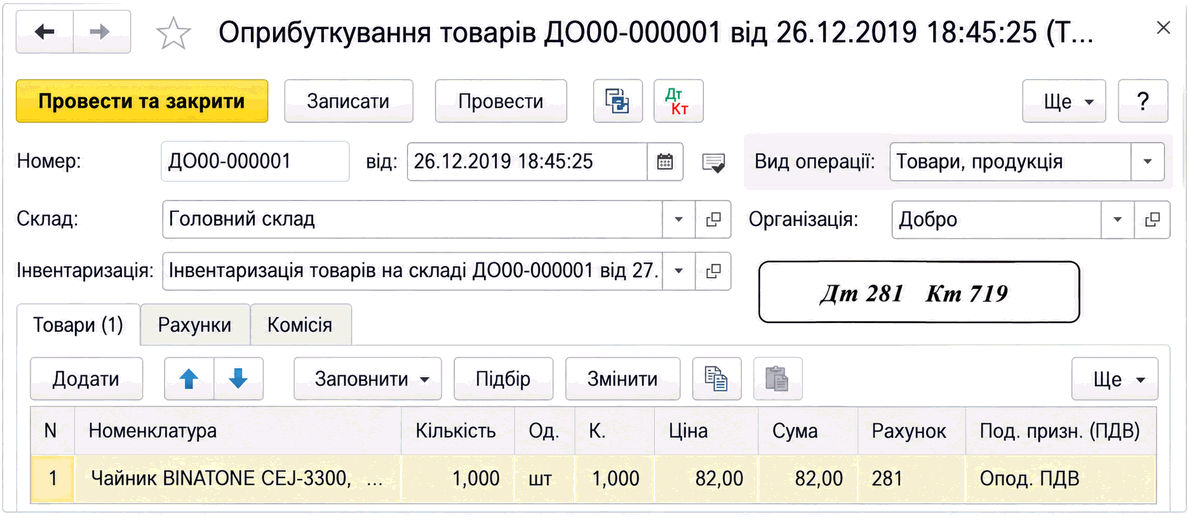
ЧитатиДокумент «Оприбуткування товарів» застосовують для зарахування надлишків та інших запасів на баланс підприємства. Матеріал описує заповнення документа, податкові параметри, рахунки доходів і відображення проводок.
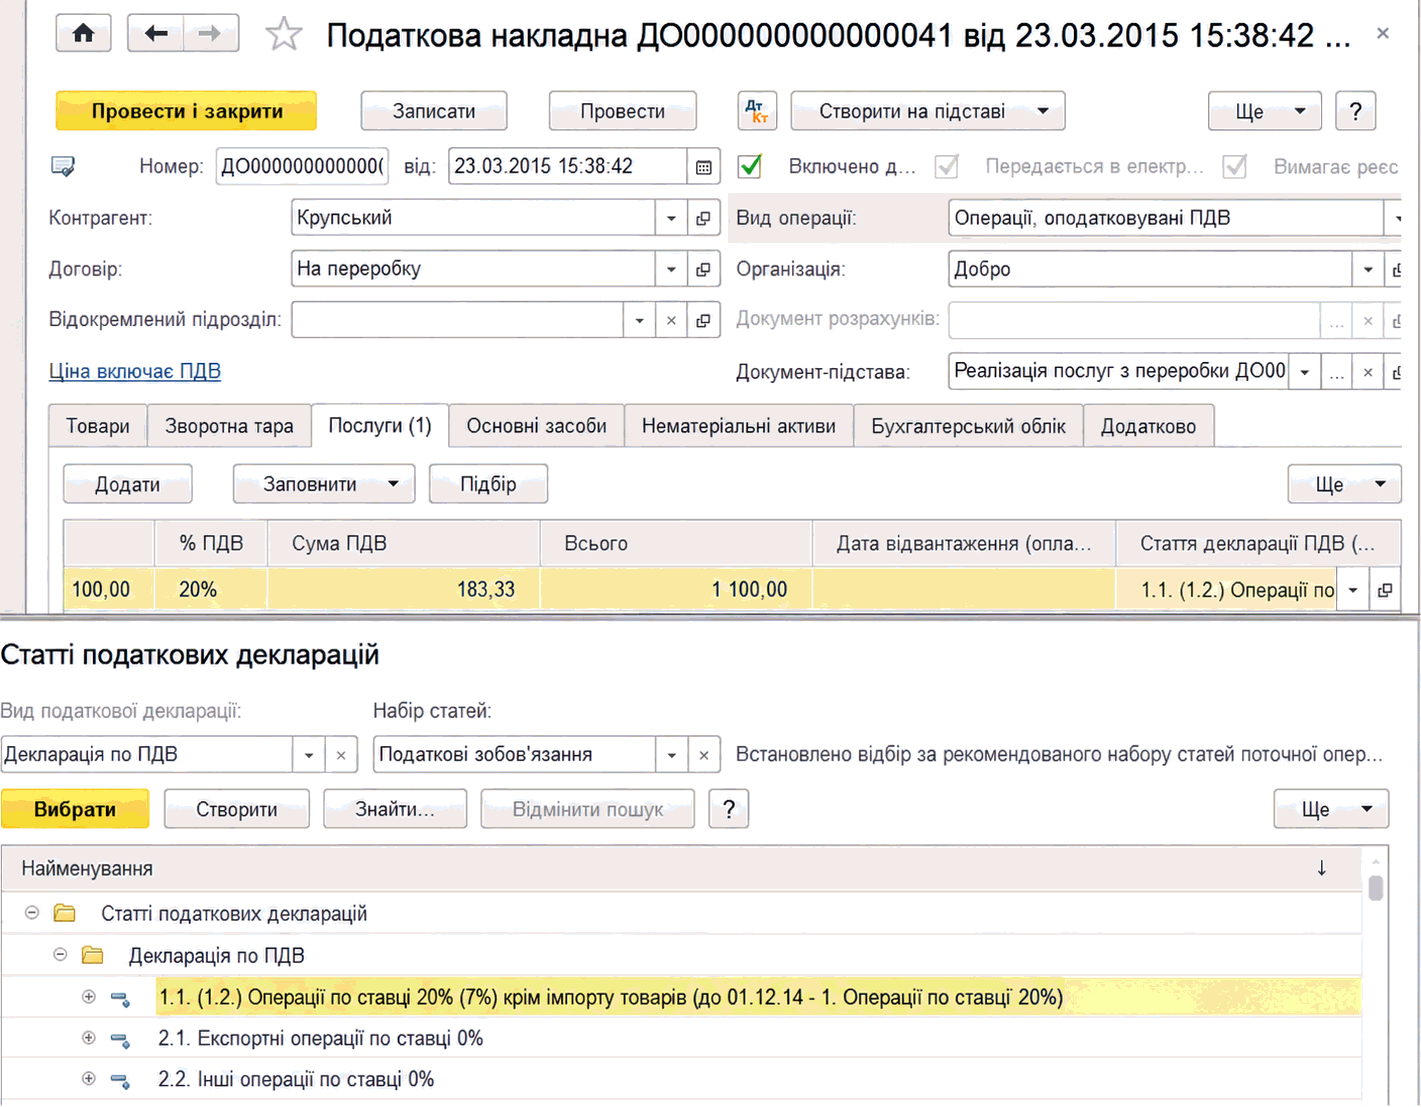
ЧитатиОписано реєстрацію вхідних і вихідних податкових документів у BAS Бухгалтерія, відображення податкового кредиту та зобов’язань з ПДВ, а також включення документів до уточнюючих розрахунків.
ЧитатиОписано принципи обліку ПДВ у BAS Бухгалтерія: ставки, статті декларацій, види діяльності та податкові призначення. Розглянуто вхідний і вихідний ПДВ, методи нарахування, аванси та облік запасів і виробництва.. Ставка ПДВ. Статті податкових декларацій. Види діяльності ПДВ. Вхідний і вихідний ПДВ. Очікуваний і підтверджений ПДВ. Методи нарахування ПДВ. Облік товарно-матеріальних цінностей для цілей ПДВ
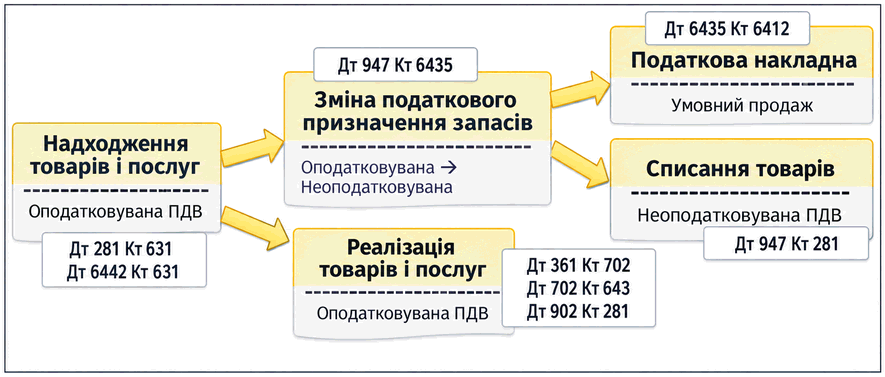
ЧитатиОписано контроль податкового призначення активів і порядок його зміни в BAS Бухгалтерія. Наведено особливості коригування ПДВ та заповнення документа зміни призначення запасів.. Цільове податкове призначення активів та витрат. Схема зміни податкових параметрів. Документ Зміна податкового призначення запасів
ЧитатиКонтрольний маршрут звірки BAS та ЄРПН: чотири типи розбіжностей, причини, безпечні дії й повторна перевірка перед декларацією.. Етап 1. Звести три набори даних, а не два підсумки. Етап 2. Зафіксувати умови звірки. Етап 3. Заповнити контрольну відомість у порядку «реєстр → основа → проведення → звіт». Етап 4. Розібрати навчальний місяць із дев’яти операцій. Етап 5. Не виправляти минуле без підстав і зберегти слід контролю. Етап 6. Повторити контроль і передати на профільне рев’ю. Наступний крок
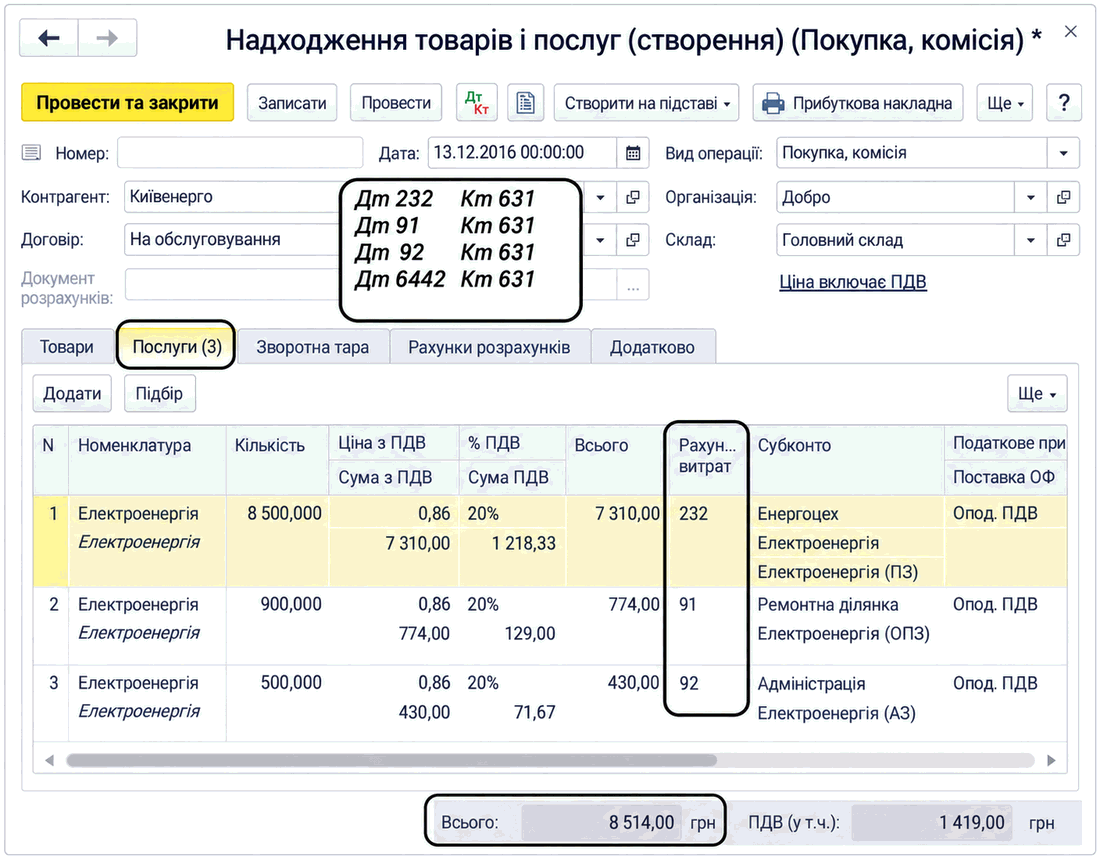
ЧитатиОписано відображення актів отриманих послуг у документі «Надходження товарів і послуг» та через «Авансовий звіт», зокрема вибір рахунків витрат, ставок і податкового призначення ПДВ.. Акт послуг від постачальника. Отримання послуги через підзвітну особу
ЧитатиСтаття розглядає особливості обліку прострочених заборгованостей в Україні, включаючи створення резервів, списання безнадійних боргів і вплив воєнного стану на бухгалтерський облік.Резерв сумнівних боргів. Списання безнадійної заборгованості. Дисконтування простроченої заборгованості. Податкові зобов'язання та ПДВ. Інвентаризація та облікова політика
ЧитатиСтаття розкриває основні методи приховування виручки та ухилення від сплати податків, що використовуються в Україні, з акцентом на роль бухгалтерів у цих процесах.Скрутка ПДВ і пересортиця. Конвертаційні центри. Зарплати в конвертах
ЧитатиСтаття докладно пояснює, як вести та реєструвати податкові накладні в Єдиному державному реєстрі, якими є переваги електронної системи та як правильно організувати облік податкових документів у компанії.Сучасний підхід до реєстрації податкових накладних. Електронний реєстр: можливості та переваги. Організація та систематизація обліку
ЧитатиПКУ не містить норм, на підставі яких платники ПДВ зобов’язані розшифровувати суми своїх податкових зобов’язань та податкового кредиту в розрізі контрагентів – покупців і постачальників. Але, незважаючи на це, від платників цього податку вимагають разом з декларацією з ПДВ подавати додаток <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далі – додаток Д5). Форму додатка, як і форму декларації з ПДВ, затверджено наказом Мінфіну України від 28.01.2016 р. № 21, що набрав чинності з 01.02.2016 р.Загальні положення. Порядок заповнення. Розділ І Податкові зобов’язання. Розділ ІІ Податковий кредит. Оформлення та подання додатка Д5 до органів ДФС. Виправлення помилок. Документи
ЧитатиЗ прикладом відображення в типових конфігураціях операцій перерахунку податкового кредиту за підсумками року, а також із відображенням інформації про перерахунок у звітності, можна ознайомитися у статті Перерахунок пропорційного ПДВ за товарами та основними засобами.Загальні положення. Порядок проведення річного перерахунку. Підготовка до річного перерахунку. Визначення коефіцієнта розподілу податкового кредиту за підсумками звітного року (заповнення таблиці 1 додатка Д7). Перерахунок сум податкового кредиту за підсумками року (заповнення таблиці 2 додатка Д7). Перерахунок податкового кредиту для необоротних активів за підсумками 1, 2 і 3 років після року їх введення в експлуатацію (заповнення таблиці 3 додатка Д7). Відображення результатів річного перерахунку в Реєстрі податкових накладних і в декларації з ПДВ. Приклад здійснення річного перерахунку сум податкового кредиту. Документи
Читати