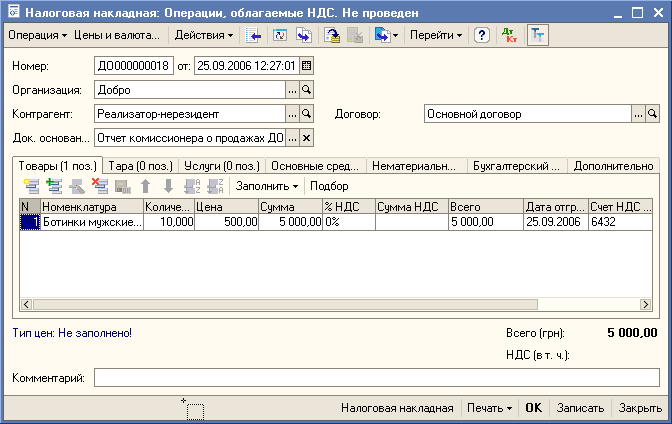
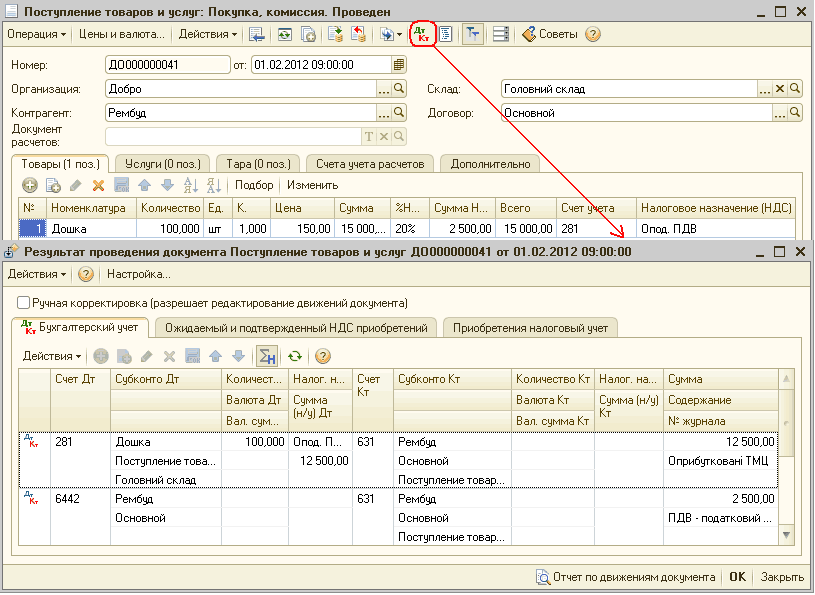
Основну увагу в цій статті буде приділено відображенню операцій у підсистемі обліку ПДВ, оскільки бухгалтерський облік не має явних відмінностей порівняно зі звичайною комісійною торгівлею з резидентами. 1 випадок. Комітент – резидент, комісіонер – нерезидент. 2 випадок. Комітент - нерезидент, комісіонер - резидент
Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (не нижче редакції 1.2.11). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (не нижче редакції 1.2.12) і "Управління виробничим підприємством для України" (не нижче редакції 1.3.20).1. Загальні відомості. 2. Підготовка до перерахунку пропорційного ПДВ за товарами та ОЗ.. 3. Перерахунок товарів/послуг та ОЗ. 3.1.Порядок заповнення основних реквізитів з перерахунку податкового кредиту. 3.2. Аванси постачальникам. 3.3. ОЗ, введені в експлуатацію в поточному році. 3.4. Залишки за рахунками капітальних інвестицій. 3.5. Підсумкові дані з перерахунку пропорційного ПДВ за товарами та ОЗ. 4. Перерахунок пропорційного ПДВ за підсумками одного, двох і трьох років експлуатації. 5. Рахунки обліку, аналітика витрат
Внести залишки за взаєморозрахунками з контрагентами можна або за допомогою ручної операції, або за допомогою документа "Залишки взаєморозрахунків" (меню "Документи" - "Введення залишків").
У цьому розділі розглядається контроль наявності залишків запасів за податковим призначенням ПДВЦільове податкове призначення активів і витрат. Зміна податкових параметрів обліку запасів
Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Приклад. Попередні дії. Порядок оформлення операції взаємозаліку
Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).ПРИКЛАД. Загальна інформація. 1. Погашення заборгованості кредитору, забезпеченої договором поруки. 2. Перенесення заборгованості на боржника. 2.1 Прапорець «Не переносити ПЗ (ПК)» не встановлено – податкова накладна буде виписана від основного боржника. 2.2. Прапорець «Не переносити ПЗ (ПК)» встановлено – податкова накладна буде виписана від основного кредитора. 3. Оплата від боржника ТОВ «Вест Трейд» за договором поруки. 4. Аналіз стану взаєморозрахунків із контрагентами. 5. Відображення обліку послуг поруки
У цій темі описується, як внести момент визначення бази оподаткування, за якими принципами формується рух у первинних документах, як здійснюється реєстрація авансів за договорами зі складним податковим обліком, податкових накладних, отриманої від постачальника податкової накладної.Облік взаєморозрахунків із контрагентами. Момент визначення бази оподаткування. Принципи формування рухів у первинних документах. Реєстрація авансів за договорами зі складним податковим обліком. Реєстрація податкових накладних. Реєстрація отриманої від постачальника податкової накладної. Виписування податкової накладної покупцям
Дод. завдання №1 Податковий кредит. Дод. завдання №2 Податкові зобов'язання. Пропорційне віднесення ПДВ на кредит. Дод. завдання №3 Визначення частки використання в оподатковуваних ПДВ операціях. Дод. завдання №4 Довідкова інформація. Дод. завдання №5 Купівля ТМЦ для неоподатковуваної ПДВ діяльності. Дод. завдання №6 Купівля ТМЦ для оподатковуваної та неоподатковуваної ПДВ діяльності. Дод. завдання №7 Реалізація. Дод. завдання №8 Використання ТМЦ у господарській діяльності
Типові українські конфігурації дозволяють формувати друковану форму книги придбання. Книга придбання є звітом і заповнюється на підставі первинної інформації, що вноситься за допомогою документа "Запис книги придбання". У цій статті буде описано алгоритм заповнення звіту "Книга придбання" на підставі первинних даних.
У цій статті розглянуто особливості обліку взаєморозрахунків із контрагентами при їх здійсненні без виділення авансів із використанням відповідних документів.