У цьому розділі описується, як правильно змінювати стан взаєморозрахунків із контрагентами, оформлювати рахунки в межах договору "за розрахунковими документами" та здійснювати різні розрахунки з комісіонером, комітентом, покупцем тощо.
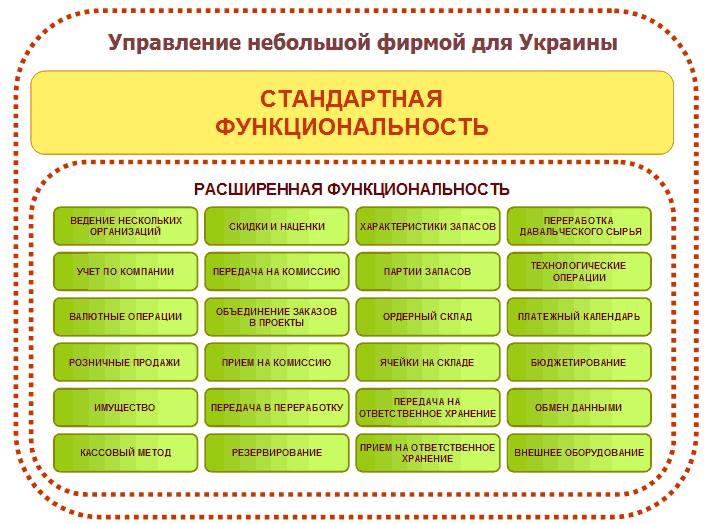
"1С:Управління невеликою фірмою 8 для України" — це нове рішення фірми "1С". Насамперед призначене для автоматизації основних процесів управління на підприємствах малого бізнесу. Система дозволяє вести облік господарських операцій, здійснювати контроль, аналіз і планування.Трохи про конфігурацію. Стандартна та розширена функціональність. Структура конфігурації. Бібліотека стандартних підсистем. Підсистема "Маркетинг і продажі". Функціональна схема підсистеми "Маркетинг і продажі". Підсистема "Роздрібні продажі". Функціональна схема підсистеми "Роздрібні продажі". Підсистема "Постачання та закупівлі". Функціональна схема підсистеми "Постачання та закупівлі". Підсистема "Склад і виробництво". Функціональна схема підсистеми "Склад і виробництво". Підсистема "Зарплата та персонал". Функціональна схема підсистеми "Зарплата та персонал". Підсистема "Майно". Функціональна схема підсистеми "Майно". Підсистема "Грошові кошти". Функціональна схема підсистеми "Грошові кошти". Підсистема "Фінанси". Функціональна схема підсистеми "Фінанси"
У цьому розділі розглядаються питання, пов'язані з оформленням документів за операціями з поворотною тарою. Наведені в розділі методики моделювалися з використанням конфігурації "Управління торгівлею для України", реліз 2.3.3.4. Ці методики також застосовні для конфігурації "Управління виробничим підприємством для України", редакція 1.2.Надходження тари від постачальника з умовою повернення. Передача покупцеві тари з умовою повернення. Повернення тари покупцем. Повернення тари постачальнику. Списання зіпсованої тари. Аналіз даних
У цьому розділі ви дізнаєтеся, де і як можна використовувати інформацію про ціни контрагентів. Зрозумієте, якими способами може вноситися інформація про ціни постачальників. Побачите, як виглядає вікно Довідник "Типи цін номенклатури контрагентів<strong>".</strong>Нормативно-довідкова інформація. Довідник "Типи цін номенклатури контрагентів"
Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (не нижче редакції 1.2.11). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (не нижче редакції 1.2.12) і "Управління виробничим підприємством для України" (не нижче редакції 1.3.20).1. Загальні відомості. 2. Підготовка до перерахунку пропорційного ПДВ за товарами та ОЗ.. 3. Перерахунок товарів/послуг та ОЗ. 3.1.Порядок заповнення основних реквізитів з перерахунку податкового кредиту. 3.2. Аванси постачальникам. 3.3. ОЗ, введені в експлуатацію в поточному році. 3.4. Залишки за рахунками капітальних інвестицій. 3.5. Підсумкові дані з перерахунку пропорційного ПДВ за товарами та ОЗ. 4. Перерахунок пропорційного ПДВ за підсумками одного, двох і трьох років експлуатації. 5. Рахунки обліку, аналітика витрат
Доступ: Купівля - Надходження товарів і послуг Операція Купівля, комісіяКупівля запасів. Завдання №1. Надходження товарів на "Основний склад". Завдання №2. Додаткові витрати на придбання товарів. Завдання №3. Аналіз інформації. Оптова торгівля. Завдання №4. Продаж (оптовий). Завдання №5. Введення залишків ТМЦ. Завдання №6. Інвентаризація ТМЦ. Завдання №7. Допоміжна НДІ для списання ТМЦ. Завдання №8. Нестача ТМЦ. Завдання №9. Використання ТМЦ у господарській діяльності. Завдання №10. Додаткові одиниці вимірювання. Завдання №11. НДІ для відображення повернень. Завдання №12. Повернення ТМЦ постачальнику. Завдання №13. Установлення цін (прайс організації). Завдання №14. Фіксація цін постачальника (прайс постачальника). Завдання №15. Реалізація. Завдання №16. Купівля через підзвітну особу. Завдання №16. Переміщення ТМЦ зі зміною рахунку обліку. Завдання №17. Розфасування рису
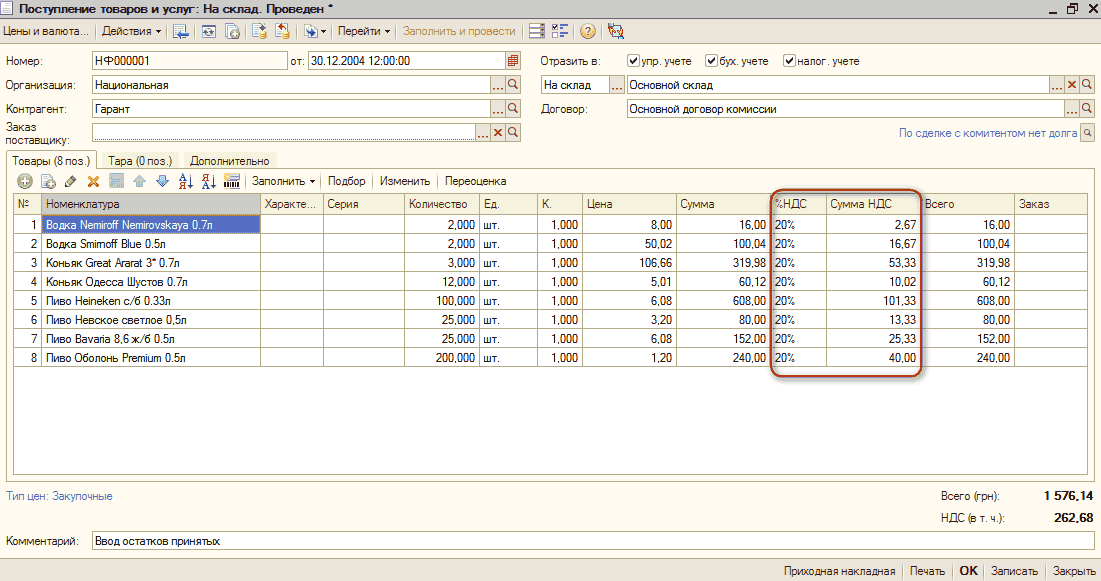
У цьому тексті описується спосіб заповнення даних з ПДВ. Також ідеться про облік отриманих податкових документів та облік вхідного ПДВ. Облік вхідного очікуваного ПДВ. Облік отриманих податкових документів
У цій темі Ви вивчите, які існують етапи об'ємно-календарного планування закупівель і потреб, дізнаєтеся, які є три способи задоволення плану потреб у товарах і що таке період планування. Основні елементи підсистеми. Горизонт і періодичність планування. Сценарії планування. Номенклатура та номенклатурні групи. Підрозділи. Проєкти. Замовлення
Як і в будь-якому іншому документі, у документі "Замовлення на поставку" існує можливість заповнення специфікації документа, використовуючи підбір за каталогом або за прайс-листом.
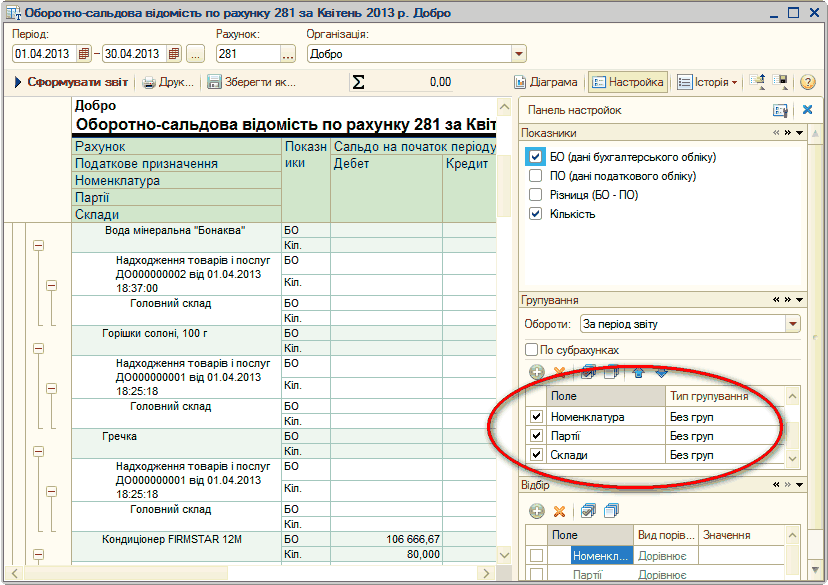
Рахунки непідтвердженого ПДВ (6432 "Податкові зобов'язання непідтверджені" та 6442 "Податковий кредит непідтверджений") додані в конфігурації для того, щоб зіставляти очікувані та фактичні значення ПДВ, забезпечуючи тим самим додаткову перевірку правильності ведення обліку. За правильного оформлення податкових документів, а також реєстрації авансів за допомогою документа "Реєстрація авансів у податковому обліку" наприкінці облікового періоду, залишків за рахунками очікуваного ПДВ (6432, 6442) бути не повинно.
Ви дізнаєтеся, яким документом оформлюється домовленість про придбання товарів у постачальника, зможете подивитися, який він має вигляд. Зрозумієте, як коригувати вартість списання товарно-матеріальних цінностей.