Облік стажу працівників
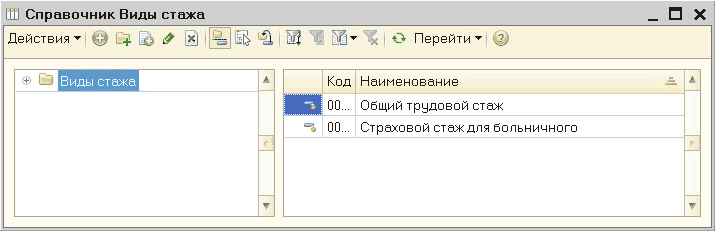
У статті описано процес автоматизації обліку стажу співробітників організації, у конфігурації «Управління торговельним підприємством для України», редакція 1.2.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
У статті описано процес автоматизації обліку стажу співробітників організації, у конфігурації «Управління торговельним підприємством для України», редакція 1.2.
ЧитатиПлатники екологічного податку визначені у ст.240 ПКУ. Згідно з цією нормою <b><i>платниками екоподатку є</i></b>:Загальні положення. Платники екоподатку. Об'єкт і база оподаткування. Ставки екоподатку. Розрахунок суми екоподатку. Строки сплати екоподатку. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи
Читати<i>Основна відмінність обліку та оподаткування допомоги по тимчасовій втраті працездатності у зв'язку з нещасним випадком і профзахворюванням від обліку та оподаткування лікарняних полягає в тому, що підприємство має право виплатити лікарняні за рахунок власних коштів, а потім компенсувати понесені витрати за рахунок отриманих грошей від Фонду.</i>Загальні положення. Розрахунок, фінансування та виплата. Облік та оподаткування лікарняних
ЧитатиЗгідно з п. 3 Постанови № 1013 від 09.12.2015 р. у разі підвищення тарифних ставок (окладів) значення індексу споживчих цін у місяці, в якому відбувається підвищення, приймається за 1 або 100 відсотків.
ЧитатиУ цій статті наведено порядок дій, який дає змогу відобразити нарахування за час простою працівнику організації. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно зі ст. 34 КЗпП, простій – це призупинення роботи, викликане відсутністю організаційних або технічних умов, необхідних для виконання роботи, непереборною силою або іншими обставинами.</li> <li>Згідно зі ст. 113 КЗпП:</li> <dl><dt>2.1. Час простою не з вини працівника, якщо працівник попередив власника або уповноважений ним орган (бригадира, майстра, інших посадових осіб) про початок простою, оплачується з розрахунку не нижче двох третин тарифної ставки встановленого працівникові розряду (окладу). </dt><dt>2.2. За час простою, коли виникла виробнича ситуація, небезпечна для життя або здоров'я працівника чи людей, які його оточують, і навколишнього природного середовища не з його вини, за ним зберігається середній заробіток. </dt><dt>2.3. Час простою з вини працівника не оплачується.</dt></dl></ol> <a name="poryadok-otrazheniya-prostoev"></a><h2>Порядок відображення простоїв</h2>
ЧитатиКласифікатор видів доходів фізичної особи зберігається в довіднику Види доходів ПДФО (Рис. 1). Виходячи з норм, описаних на вкладці Довідка, передбачено п’ять ставок ПДФО:Загальні положення. Розміри ставок
ЧитатиНаведені в статті приклади відтворювалися в конфігурації «Управління виробничим підприємством для України», редакція 1.3.
ЧитатиУ типовій конфігурації пільга з податку на доходи фізичних осіб для працівників організацій застосовується при нарахуванні заробітної плати, а також може застосовуватися при оформленні міжрозрахункових виплат (аванс, відпускні, лікарняні тощо), якщо виконано відповідні налаштування параметрів обліку.Загальні положення. Умови застосування пільги. Розміри пільги. Порядок застосування пільги. Відображення пільги у звітності. Відповідальність платника податку за неправомірне застосування пільги
ЧитатиУ полі "Вид премії" слід вибрати визначений вид розрахунку "Місячна премія" або самостійно створений.
ЧитатиУ цій статті буде розглянуто методику реєстрації в конфігурації «Зарплата і Управління Персоналом для України», редакція 2.1 невиходу на кілька годин у працівника з оплатою за годинною тарифною ставкою. Методика, описана в статті, актуальна також для конфігурації «Управління виробничим підприємством для України», редакція 1.3. <a name="sozdanie-nachisleniya-v-plane-vidov-rascheta-«osnovnye-nachisleniya-organizatsiy"></a><h2>Створення нарахування в плані видів розрахунку «Основні нарахування організацій»</h2>
ЧитатиОскільки суми відпускних, що виплачуються працівникові перед виходом у відпустку, включаються до складу місячного оподатковуваного доходу як доходи у вигляді заробітної плати, вони мають відображатися з кодом доходу 101. Цей код доходу встановлюється на вкладці Облік картки нарахування Оплата відпустки (Рис. 1).Податок на доходи фізичних осіб. Єдиний внесок на соціальне страхування
ЧитатиУ <b><i>Звіті про фінансові результати (Форма №2)</i></b> розкривається інформація про доходи, витрати, прибутки та збитки, а також сукупний дохід підприємства за звітний період.Документи
Читати