Тема публікацій

Розрахунок

Довідкові матеріали за цією темою.

683 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Введення залишків за лікарняними листками та відпускними для правильного розрахунку середнього заробітку

У перші місяці роботи з конфігурацією в інформаційній базі немає накопиченої інформації для розрахунку середнього заробітку. Під час оплати лікарняних листків, відпусток тощо можна вводити суму середнього заробітку вручну (див. докладніше підрозділ "Середньоденний заробіток" статті "Розрахунок відпускних" довідника "Праця та заробітна плата"). Для проведення автоматичних розрахунків середнього заробітку потрібно ввести дані про нараховані працівникам організацій суми в розрізі видів розрахунку за попередні 12 місяців. Зробити це можна за допомогою документів "Нарахування зарплати працівникам організацій", тобто фактично розрахувати зарплату за попередній рік. Порядок введення таких залишків описано у статті "Введення початкових залишків за розрахунками з працівниками".

Читати
Матеріал

Облік стажу працівників організації

У статті описано процес автоматизації обліку стажу співробітників організації в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Інформація, наведена в цій статті, також актуальна і для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.

Читати
Матеріал

Порядок визначення бази й об’єкта ПДФО в конфігурації Зарплата та Управління Персоналом для України (редакція 2.1)

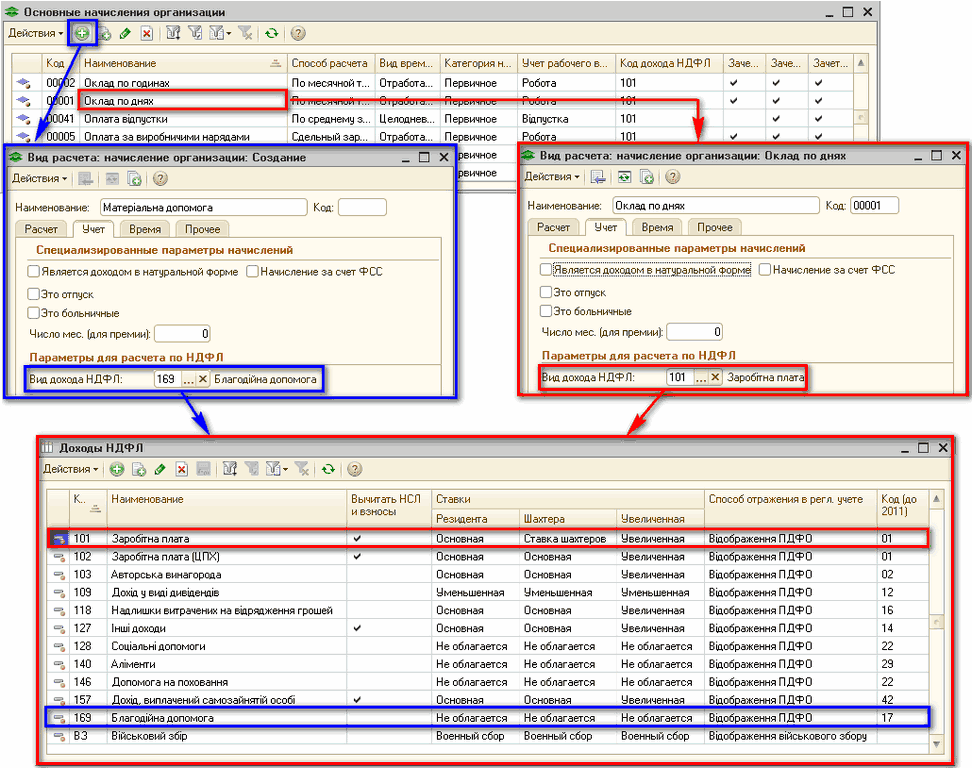
У типовій конфігурації визначення бази й об’єкта податку на доходи фізичних осіб для співробітників організацій здійснюється під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Об’єкт оподаткування. База оподаткування. Перелік оподатковуваних (неоподатковуваних) виплат

Читати
Матеріал

У яких випадках у документі "Оплата святкових і вихідних днів" слід обирати вид розрахунку "Оплата святкових і вихідних днів", а в яких — "Доплата за роботу у свята і вихідні"?

Вид розрахунку <b>"Доплата за роботу у свята і вихідні"</b> слід обирати для оплати праці понад одинарний розмір для тих співробітників, робота яких у святковий або неробочий день передбачена графіком їхньої роботи.

Читати
Матеріал

Амортизація основних засобів та інші необоротні активи

Амортизація – це систематичний розподіл амортизованої вартості основних засобів, інших необоротних і нематеріальних активів протягом строку їх корисного використання (експлуатації) (пп.14.1.3 ст.14 ПКУ).Загальні положення. Правила нарахування амортизації. Методи нарахування амортизації. Витрати, що не підлягають амортизації

Читати
Матеріал

Розрахунки з контрагентами

Контрагент –“ це загальне поняття, до якого включені організації та фізичні особи, що є діловими партнерами організації (покупці, постачальники тощо).Принципи ведення розрахунків з контрагентами. Рахунки розрахунків з контрагентами. Аналітичний облік розрахунків з контрагентами. Визначення документа розрахунків в операціях зміни взаєморозрахунків. Облік авансів. Розрахунки з контрагентами у валюті. Коригування заборгованості. Звірка розрахунків з контрагентами. Інвентаризація розрахунків з контрагентами

Читати
Матеріал

Приклади розрахунку податку на доходи фізичних осіб

У представленому матеріалі розглядаються приклади, які наведені на вкладці Довідка розділу Порядок утримання податку з доходів у вигляді заробітної плати.Приклад 1. Оподаткування заробітної плати в сумі, що не перевищує 12180 грн.. Приклад 2. Оподаткування заробітної плати в сумі, що перевищує 12180 грн., але не перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.).. Приклад 3. Оподаткування заробітної плати в сумі, що перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.). Приклад 4. Оподаткування винагороди за цивільно-правовим договором. Приклад 5. Оподаткування лікарняних, виплачених у сумі, що не перевищує 12180 грн.

Читати
Матеріал

Порядок розрахунку податку на доходи фізичних осіб у конфігурації Зарплата та Управління Персоналом для України (редакція 2.1)

У типовій конфігурації розрахунок податку на доходи фізичних осіб для працівників організацій здійснюється під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Порядок утримання податку з доходів у вигляді заробітної плати

Читати
Матеріал

Виправлення помилок у звітності

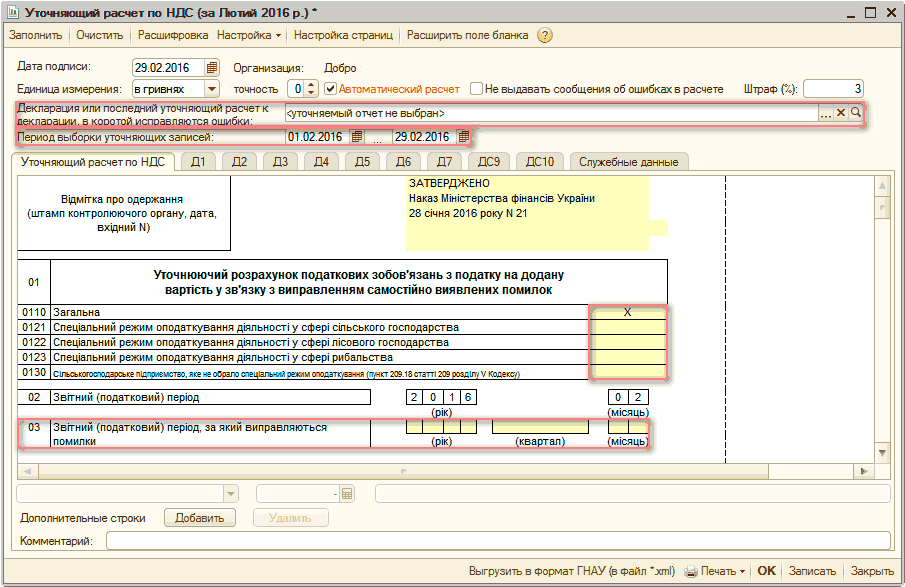
Форму Податкової декларації з податку на прибуток підприємства (Декларація), яку зобов’язані складати та подавати контролюючому органу підприємства – платники податку на прибуток, затверджено Наказом № 872<sup>1</sup>. Ця форма містить, серед іншого, поля (рядки) та спеціальний додаток ВП Розрахунок податкових зобов’язань за період, у якому виявлено помилку(и)<sup>4</sup> (додаток ВП), що заповнюються у разі виправлення самостійно виявлених платником податку помилок, допущених під час обчислення податку на прибуток.Загальні положення. Подання уточнюючого розрахунку (Декларації)

Читати
Записатися телефоном