Тема публікацій

Сума

Довідкові матеріали за цією темою.

399 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

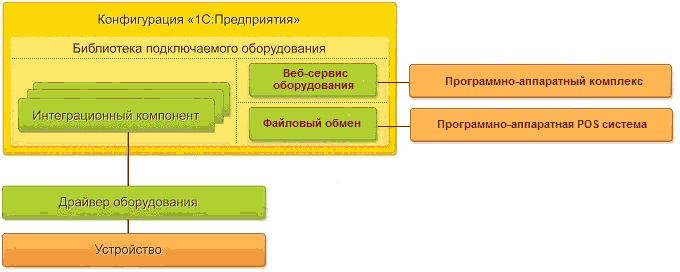
Вимоги до розробки драйверів підключеного обладнання (версія 1.5)

- Рядок, що визначає тип обладнання, має одне зі значень: “СканерШтрихкода“, “СчитывательМагнитныхКарт“, “ФискальныйРегистратор“, “ПринтерЧеков“, “ПринтерЭтикеток“, “ДисплейПокупателя“, “ТерминалСбораДанных“, “ЭквайринговыйТерминал“, “ЭлектронныеВесы“, “ВесыСПечатьюЭтикеток“.<br />КЛЮЧОВІ СЛОВА: - Версія вимог – версія поточного документа (Версії 1.00 відповідає число 1000. Версії 1.2 відповідає число 1002. Поточній версії 1.<span lang="en-us">5</span> відповідає число 100<span lang="en-us">5</span>).4.3. Використання драйвера, попередньо встановленого на локальному комп’ютері. Підключення програмно-апаратних POS-систем у режимі "OFFLINE" за допомогою файлового обміну. Підключення програмно-апаратних комплексів за допомогою Веб-сервісу обладнання

Читати
Матеріал

Алгоритм заповнення форми № 1-м Баланс

Форму та порядок заповнення Балансу за Формою № 1-м установлено НП(С)БО 25. Показники Фінансового звіту суб’єкта малого підприємництва наводяться в тисячах гривень з одним десятковим знаком (п.1 р.1 НП(С)БО 25).У таблиці наведено формування показників Балансу.Документи

Читати
Матеріал

Реєстрація операцій з вхідного ПДВ

Надходження різного роду цінностей (ТМЦ, послуг) може бути оформлено такими документами: Надходження активів від постачальника. Перерахування оплати. Реєстрація вхідного податкового документа. ВМД з імпорту. Пропорційний ПДВ. Визначення частки використання в оподатковуваних операціях. Придбання для використання в оподатковуваних і неоподатковуваних ПДВ операціях. Перерахунок пропорційного ПДВ. Спеціалізовані звіти з аналізу вхідного ПДВ

Читати
Матеріал

Додаток 6: Довідка (Д6) подається платниками, які заповнюють рядки 3, та/або 4, та/або 5 декларації, та підприємствами (організаціями) інвалідів

Перед нарахуванням податкового зобов’язання з ПДВ платник цього податку повинен визначити, чи є здійснювана ним операція з постачання товарів/послуг об’єктом оподаткування. Однак навіть якщо операція є об’єктом оподаткування, не слід поспішати з нарахуванням податкового зобов’язання. Не виключено, що для цієї операції ПКУ передбачає пільговий режим оподаткування. Застосування пільги дозволяє платнику податків не нараховувати податкове зобов’язання і, як наслідок, звільняє його від сплати сум податку до бюджету.Загальні положення. Порядок заповнення додатка Д6. Таблиця 1. Таблиця 2. Таблиця 3. Таблиця 4. Оформлення та подання додатка Д6 до органів ДПС. Документи

Читати
Матеріал

Приклади відображення доходів у 1С:Бухгалтерії 8 для України

З метою податкового обліку доходи поділяються на доходи від операційної діяльності, інші доходи та доходи, що не враховуються для визначення об'єкта оподаткування.Відображення доходів від операційної діяльності. Відображення інших доходів. Відображення доходів, що не враховуються для визначення об'єкта оподаткування

Читати
Матеріал

Звіт про суми податкових пільг

Для кожного податку (збору) законодавчо визначаються платники податку (збору), об’єкт оподаткування, база оподаткування, ставка податку (збору), порядок обчислення, строк і порядок подання звітності про обчислення та сплату податку (збору), строк і порядок сплати. Крім цього для податку (збору) також можуть установлюватися податкові пільги.Загальні положення. Форма та Порядок заповнення Звіту про пільги. Розрахунок суми пільги з податку на прибуток. Розрахунок суми пільги з ПДВ. Звільнення від обкладення ПДВ операцій з постачання товарів (послуг). Операції, що обкладаються ПДВ за нульовою ставкою. Спеціальні режими оподаткування у сфері сільського та лісового господарства, а також рибальства. Подання Звіту про пільги до органів ДПС. Виправлення помилок, допущених під час складання Звіту про пільги. Відповідальність. Документи

Читати
Матеріал

Приклади відображення операцій з нематеріальними активами в 1С:Бухгалтерії 8 для України

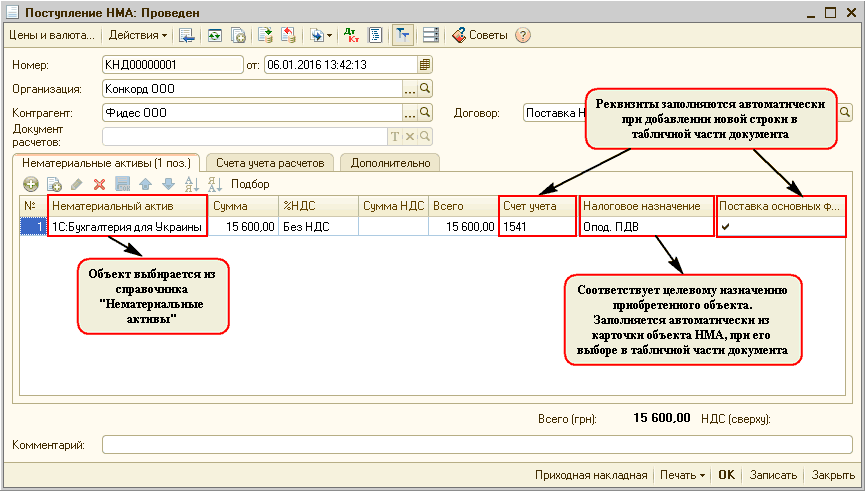
У типовій конфігурації автоматизовано такі операції з НМА:Купівля НМА. Введення в господарський обіг НМА (зарахування на баланс). Прийняття до обліку об’єкта будівництва як НМА. Введення залишків НМА. Нарахування амортизації. Переміщення НМА. Модернізація НМА. Інвентаризація НМА. Вибуття НМА. Звітність підсистеми НМА

Читати
Матеріал

Ручні операції регламентованого обліку

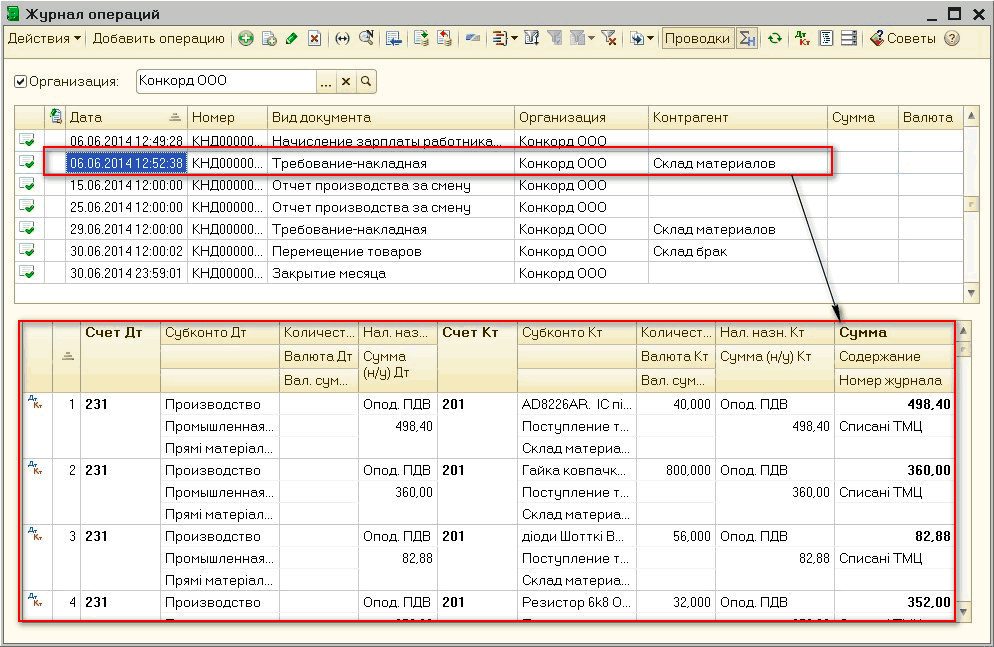
У цій статті розглянуто основні принципи та механізми «ручного» відображення господарських операцій у конфігурації «Бухгалтерія для України», редакція 1.2. Стаття також актуальна для типової конфігурації «Управління торговим підприємством для України», редакція 1.2. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>

Читати
Матеріал

Управління ставками ПДФО в програмі 1С 8

Автоматичний розрахунок ПДФО за відповідними ставками здійснюється виходячи з даних, описаних на вкладці Порядок роботи в програмі. Інформація про ставки та алгоритми їх застосування в конфігурації налаштовані й зазвичай не потребують втручання користувачів.1. Нарахування ПДФО за ставкою 15%. 2. Нарахування ПДФО за ставкою 15 (20)%. 3. Нарахування ПДФО за ставкою 5 %. 4. Нарахування ПДФО за ставкою 0%

Читати
Матеріал

Звірка взаєморозрахунків з постачальниками та покупцями

У цій статті наведено рекомендації щодо проведення звірки взаєморозрахунків з контрагентами. Методика, описана у статті, моделювалася в конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0.

Читати
Матеріал

Розрахунок курсових різниць при взаєморозрахунках з покупцями

Наведені в статті приклади актуальні для конфігурації "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.25).Загальні положення. Таблиця 1. Післяплати покупця. Таблиця 2. Аванси покупця

Читати
Матеріал

Придбання товарів (послуг) для використання в неоподатковуваних операціях

Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) та «Управління виробничим підприємством для України» (редакція 1.3).

Читати
Записатися телефоном