З метою податкового обліку доходи поділяються на доходи від операційної діяльності, інші доходи та доходи, що не враховуються для визначення об'єкта оподаткування.Відображення доходів від операційної діяльності. Відображення інших доходів. Відображення доходів, що не враховуються для визначення об'єкта оподаткування
Для кожного податку (збору) законодавчо визначаються платники податку (збору), об’єкт оподаткування, база оподаткування, ставка податку (збору), порядок обчислення, строк і порядок подання звітності про обчислення та сплату податку (збору), строк і порядок сплати. Крім цього для податку (збору) також можуть установлюватися податкові пільги.Загальні положення. Форма та Порядок заповнення Звіту про пільги. Розрахунок суми пільги з податку на прибуток. Розрахунок суми пільги з ПДВ. Звільнення від обкладення ПДВ операцій з постачання товарів (послуг). Операції, що обкладаються ПДВ за нульовою ставкою. Спеціальні режими оподаткування у сфері сільського та лісового господарства, а також рибальства. Подання Звіту про пільги до органів ДПС. Виправлення помилок, допущених під час складання Звіту про пільги. Відповідальність. Документи
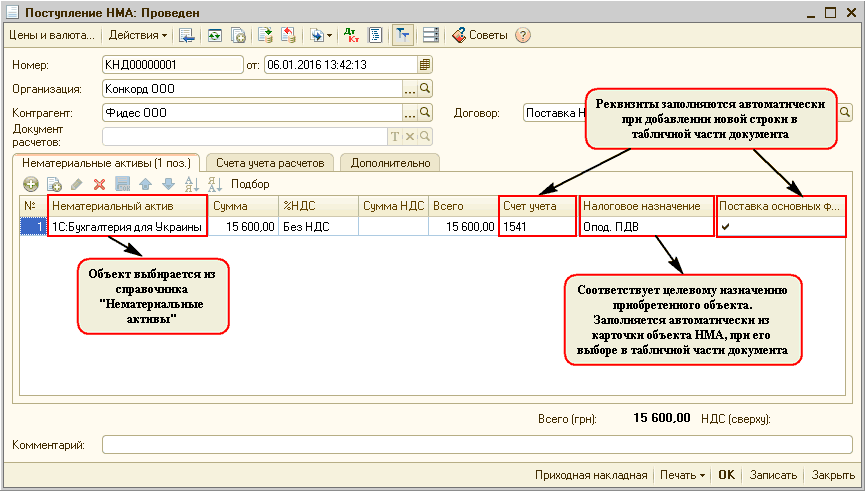
У типовій конфігурації автоматизовано такі операції з НМА:Купівля НМА. Введення в господарський обіг НМА (зарахування на баланс). Прийняття до обліку об’єкта будівництва як НМА. Введення залишків НМА. Нарахування амортизації. Переміщення НМА. Модернізація НМА. Інвентаризація НМА. Вибуття НМА. Звітність підсистеми НМА
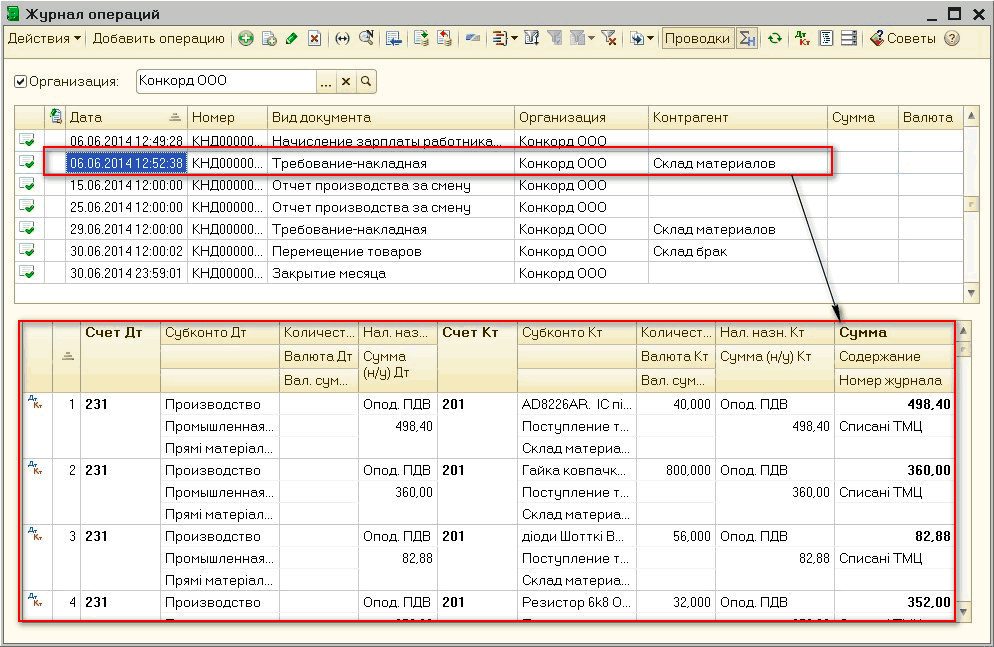
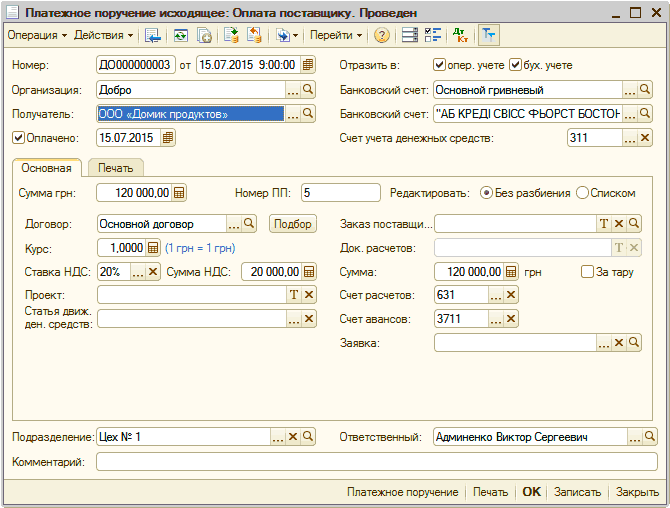
У цій статті розглянуто основні принципи та механізми «ручного» відображення господарських операцій у конфігурації «Бухгалтерія для України», редакція 1.2. Стаття також актуальна для типової конфігурації «Управління торговим підприємством для України», редакція 1.2. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
Переоцінка активів сприяє збільшенню власного капіталу підприємства, результат — збільшення капіталізації бізнесу; дасть змогу розробити ефективну амортизаційну політику на підприємстві — призведе до поліпшення інвестиційної привабливості.
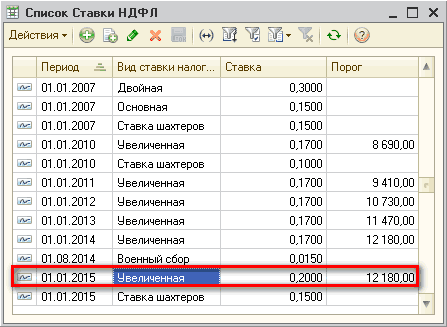
Автоматичний розрахунок ПДФО за відповідними ставками здійснюється виходячи з даних, описаних на вкладці Порядок роботи в програмі. Інформація про ставки та алгоритми їх застосування в конфігурації налаштовані й зазвичай не потребують втручання користувачів.1. Нарахування ПДФО за ставкою 15%. 2. Нарахування ПДФО за ставкою 15 (20)%. 3. Нарахування ПДФО за ставкою 5 %. 4. Нарахування ПДФО за ставкою 0%
У цій статті наведено рекомендації щодо проведення звірки взаєморозрахунків з контрагентами. Методика, описана у статті, моделювалася в конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0.
Наведені в статті приклади актуальні для конфігурації "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.25).Загальні положення. Таблиця 1. Післяплати покупця. Таблиця 2. Аванси покупця
Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) та «Управління виробничим підприємством для України» (редакція 1.3).
Наведені в статті приклади моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3). <a name="primer"></a><h2>Приклад</h2>
Наведені у статті приклади актуальні для конфігурації «Управління виробничим підприємством для України» (редакція 1.3, не нижче релізу 1.3.25).Приклад. Аналіз даних