Тема публікацій

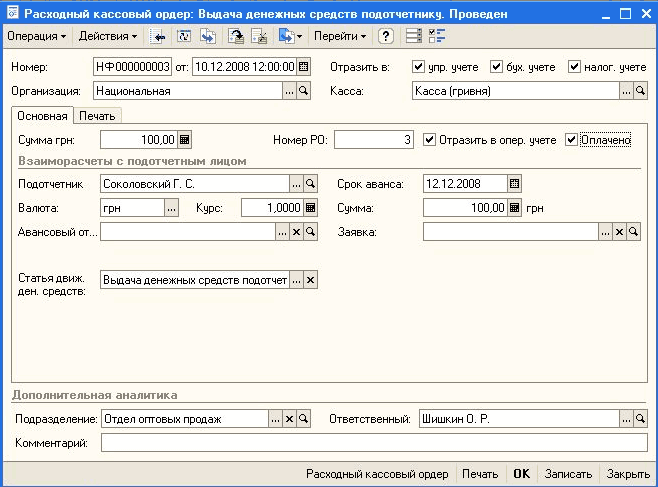
Видача грошових коштів підзвітній особі

Довідкові матеріали за цією темою.

14 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Аналіз розрахунків з підзвітними особами

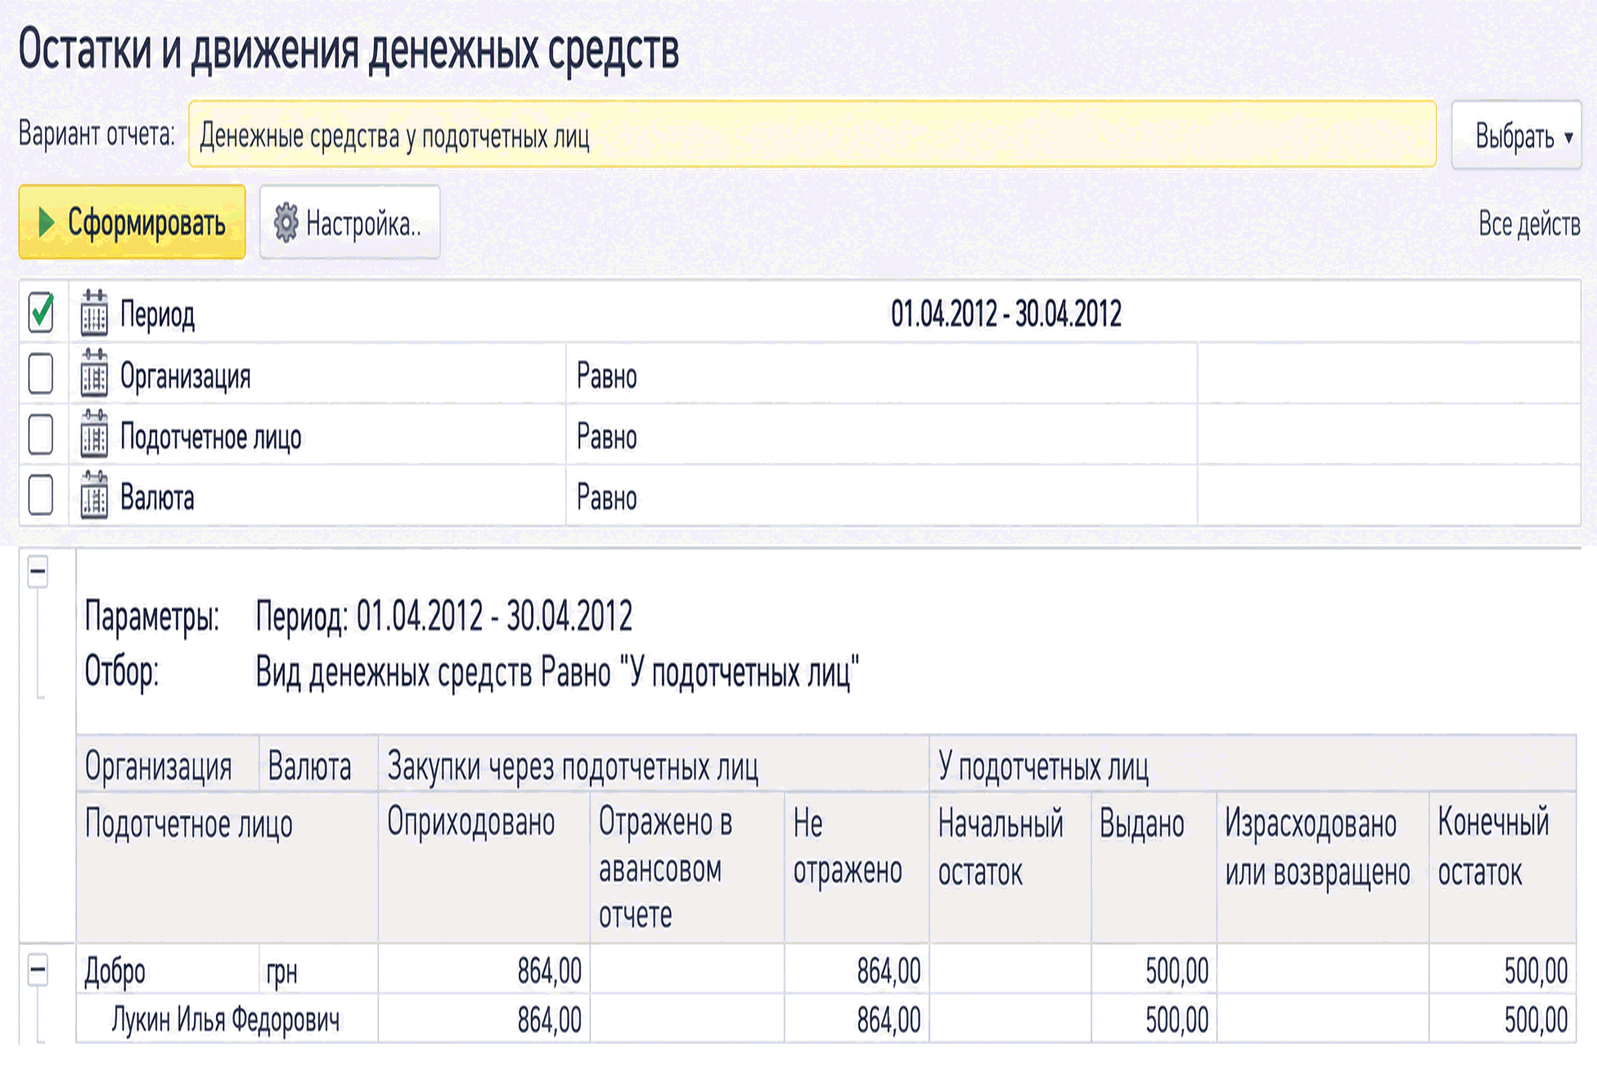
Звіт Залишки та рух грошових коштів дає змогу контролювати розрахунки з підзвітними особами, залишки виданих сум, перевитрати та відображення закупівель за готівковий розрахунок.. Як переглянути, на яку суму підзвітна особа придбала товарів за готівковий розрахунок?

Читати
Матеріал

Оформлення авансів на закордонні відрядження.

У цьому розділі ви здобудете навички оформлення грошових коштів на відрядні потреби у валюті за допомогою документа "Видатковий касовий ордер", а також навчитеся робити звіт про відрядження підзвітної особи.

Читати
Матеріал

Погашення заборгованості підзвітній особі у разі перевищення суми авансу, виданого у валюті

Розглянемо ситуацію погашення заборгованості підзвітній особі у разі перевищення суми авансу, виданого у валюті, на прикладі службового відрядження за кордон. Приклад моделювався на типовій конфігурації "Управління торговельним підприємством для України", редакція 1.2. Аналогічний порядок дій застосовний і для типових конфігурацій "Бухгалтерія для України", редакція 1.2, "Управління торговельним підприємством для України", редакція 1.3.

Читати
Матеріал

Введення залишків за взаєморозрахунками з підзвітними особами

У статті описано порядок введення залишків за взаєморозрахунками з підзвітними особами на прикладі конфігурацій "Управління торговим підприємством для України", редакція 1.1. Стаття також актуальна для конфігурації "Управління виробничим підприємством для України".Введення залишків заборгованості підзвітної особи перед організацією. Етап 1. Етап 2. Введення залишків заборгованості організації перед підзвітною особою

Читати
Матеріал

Методика оформлення операцій з підзвітними особами

У цьому розділі розглядаються питання, пов'язані з оформленням документів щодо взаєморозрахунків з підзвітними особами. Наведені в розділі методики моделювалися з використанням конфігурації "Управління торгівлею для України", реліз 2.3.3.4.Введення інформації про підзвітну особу. Валюта ведення взаєморозрахунків з підзвітними особами. Видача грошових коштів підзвітній особі. Оформлення авансового звіту. Підбиття підсумків взаєморозрахунків з підзвітною особою

Читати
Матеріал

Практикум: облік грошових коштів і розрахунків з підзвітними особами

Доступ: Підприємство - Введення початкових залишківБезготівкові грошові кошти. Завдання №1. Введення залишків. Завдання №2. Надходження оплати від покупця. Завдання №3. Оплата постачальнику. Завдання №4. Аналіз руху безготівкових ГК. Завдання №5. Аналіз взаєморозрахунків з постачальниками та покупцями. Готівкові грошові кошти та розрахунки з підзвітними особами. Завдання №6. Введення залишків. Завдання №8. Видача ГК підзвітній особі. Завдання №10. Оплата через підзвітну особу

Читати
Матеріал

Оформлення повернення залишку невитрачених грошових коштів підзвітною особою

Авансовий звіт повинен оформлятися згідно з Наказом ДПАУ від 19.09.2003 р. № 440 "Про затвердження форми Звіту про використання коштів, наданих на відрядження або під звіт, та Порядку складання зазначеного Звіту".

Читати
Матеріал

Методика відображення придбання ТМЦ у постачальника з оплатою готівковими коштами через підзвітну особу

Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.1. Ця методика застосовна також для конфігурації "Управління торговельним підприємством для України", редакція 1.0.Етап 1. Операції з підзвітною особою. Етап 2. Відображення надходження ТМЦ від постачальника

Читати
Записатися телефоном