Загальні положення
Податок на прибуток <b><i>є загальнодержавним податком</i></b> (п.9.1 ст.9 ПКУ).
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Податок на прибуток <b><i>є загальнодержавним податком</i></b> (п.9.1 ст.9 ПКУ).
ЧитатиЗ метою регламентації організаційно-правового становища працівника на підприємстві, його обов'язків, прав і відповідальності власником або уповноваженим ним органом (далі – роботодавець) розробляються та затверджуються посадові інструкції.Загальні положення. Порядок розроблення проєкту. Вимоги до складання. Внесення змін і доповнень. Зберігання. Зразок документа: Посадова інструкція
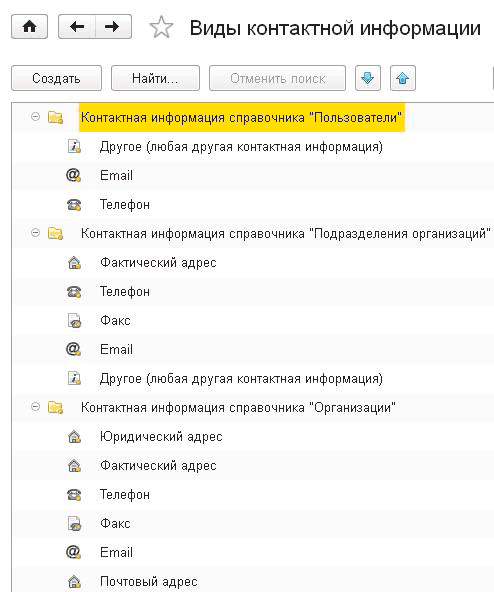
ЧитатиФорма загальних налаштувань (розділ "Адміністрування") дає змогу задати загальні налаштування для інформаційної бази:Форма загальних налаштувань. Види контактної інформації. Додаткові реквізити та відомості
ЧитатиВідповідно до пп.б п.176.2 ст.176 ПКУ <b><i>податковий агент зобов'язаний подавати податковий розрахунок</i></b> суми доходу, нарахованого (сплаченого) на користь платників податку, а також суми утриманого з них податку контролюючому органу за місцем свого розташування.Загальні положення. Строки подання. Порядок подання. Порядок складання. Документи
ЧитатиДля кожного співробітника фіксується перелік обов'язкових для нього внесків (елементів довідника "Податки"). Задається він за допомогою документа "Прийом на роботу в організацію". Табличні частини "Внески" та "Внески ФОП" цього документа можуть автоматично заповнитися, якщо вказано набір внесків в елементі довідника "Співробітники організацій".
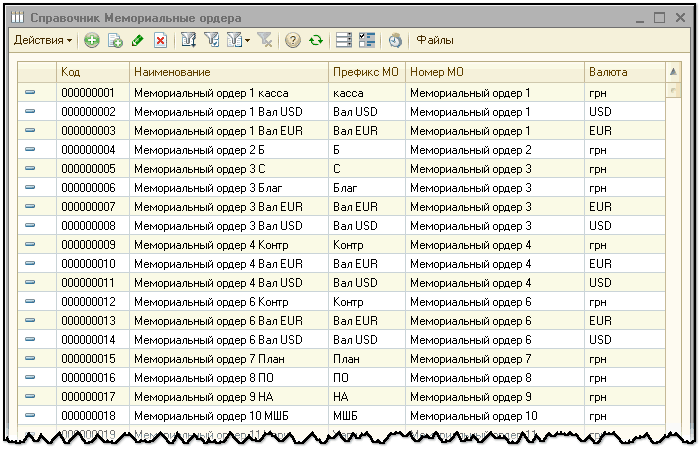
ЧитатиДля можливості формування меморіальних ордерів окремо за видами коштів, у конфігураціях «Бухгалтерія для бюджетних установ України» (редакція 1.0) та «Комплексний облік для бюджетних установ України» (редакція 1.0), передбачено можливість налаштування структури та правил формування для меморіальних ордерів у довіднику «Меморіальні ордери».
ЧитатиПодаток на прибуток <b><i>є загальнодержавним податком</i></b> (п.9.1 ст.9 ПКУ).
ЧитатиУ статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, реалізований у типовій конфігурації «Бухгалтерія для України», редакція 1.2 у зв'язку з набранням чинності Законом № 77-VIII від 28.12.2014 р. та Законом № 219-VIII від 02.03.15 р. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
ЧитатиВідповідно до п.4 частини другої ст.27 Закону № 2240 страхувальники (у т.ч. підприємства) зобов'язані вести облік коштів загальнообов'язкового державного соціального страхування у зв'язку з тимчасовою втратою працездатності та витратами, зумовленими похованням, і своєчасно <b><i>подавати органам Фонду соціального страхування з тимчасової втрати працездатності (далі – Фонд) звітність за такими коштами</i></b>.Загальні положення. Строки подання. Порядок подання. Склад звітності та порядок її складання. Документи
ЧитатиУ цій статті наведено порядок дій, який дає змогу відобразити нарахування за час простою працівнику організації. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно зі ст. 34 КЗпП, простій – це призупинення роботи, викликане відсутністю організаційних або технічних умов, необхідних для виконання роботи, непереборною силою або іншими обставинами.</li> <li>Згідно зі ст. 113 КЗпП:</li> <dl><dt>2.1. Час простою не з вини працівника, якщо працівник попередив власника або уповноважений ним орган (бригадира, майстра, інших посадових осіб) про початок простою, оплачується з розрахунку не нижче двох третин тарифної ставки встановленого працівникові розряду (окладу). </dt><dt>2.2. За час простою, коли виникла виробнича ситуація, небезпечна для життя або здоров'я працівника чи людей, які його оточують, і навколишнього природного середовища не з його вини, за ним зберігається середній заробіток. </dt><dt>2.3. Час простою з вини працівника не оплачується.</dt></dl></ol> <a name="poryadok-otrazheniya-prostoev"></a><h2>Порядок відображення простоїв</h2>
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Управління торговельним підприємством для України» (редакція 1.2). Методика, описана у статті, також актуальна для конфігурації «Управління виробничим підприємством для України» (редакція 1.3). <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
ЧитатиНаведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2, не нижче релізу 1.2.23). Методика, описана в статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2, не нижче релізу 1.2.23), «Управління виробничим підприємством для України» (редакція 1.3, не нижче релізу 1.3.32).
Читати