Методика виконання аналізу строків виникнення заборгованості на визначену дату
Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиВ соответствии с п. 1.6 Положения о Регистрации плательщиков налога на добавленную стоимость, утвержденного приказом Министерства финансов от 14.11.2014 г. № 1130:
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2).
ЧитатиНаведені в статті приклади моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3). Методика, описана в статті, також актуальна для конфігурацій «Управління торговим підприємством для України» (редакція 1.2) і «Управління торгівлею для України» (редакція 2.3).
ЧитатиУ цій статті наведено порядок дій, який дає змогу відобразити передавання сировини переробнику й отримання від нього продукції, виготовленої з цієї сировини. Наведені в статті рекомендації моделювалися в конфігурації «Управління торговельним підприємством для України» (редакція 1.2). <a name="primer"></a><h2>Приклад</h2>
ЧитатиНаведені в статті приклади відтворювалися в конфігурації Бухгалтерія для бюджетних установ України (редакція 1.0). Методика, описана в статті, актуальна для конфігурації Комплексний облік для бюджетних установ України (редакція 1.0).
ЧитатиПриклади, наведені в цій статті, моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3). Методика, описана у статті, також актуальна для конфігурацій «Управління торговим підприємством для України» (редакція 1.2) та «Управління торгівлею для України» (редакція 2.3).
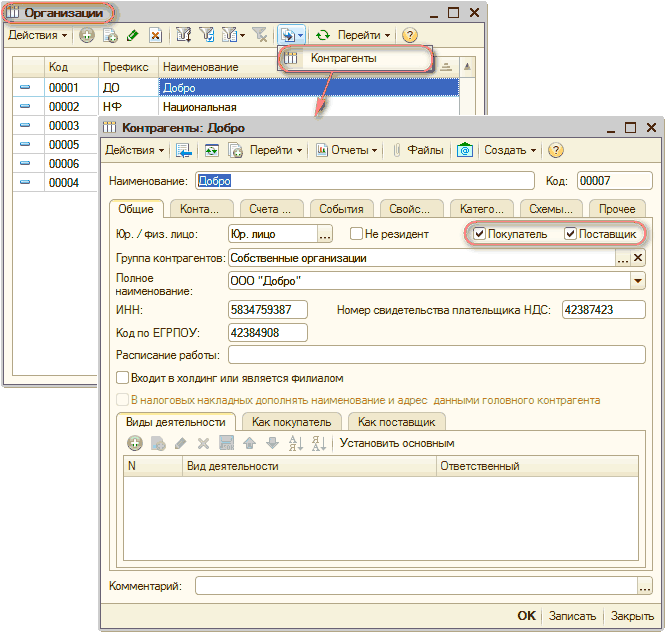
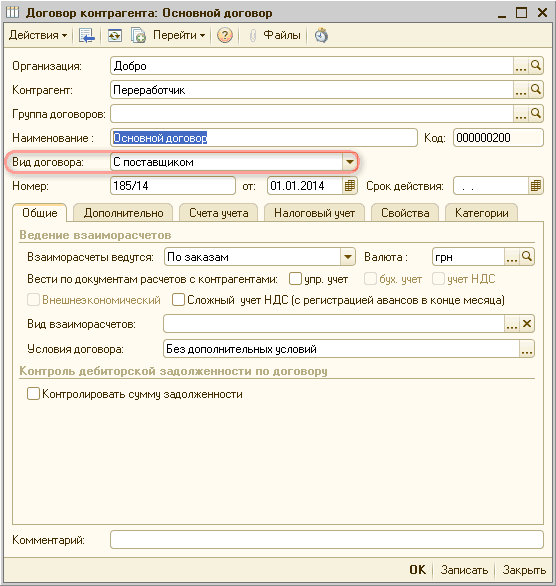
ЧитатиКонтрагент –“ це загальне поняття, до якого включені організації та фізичні особи, що є діловими партнерами організації (покупці, постачальники тощо).Принципи ведення розрахунків з контрагентами. Рахунки розрахунків з контрагентами. Аналітичний облік розрахунків з контрагентами. Визначення документа розрахунків в операціях зміни взаєморозрахунків. Облік авансів. Розрахунки з контрагентами у валюті. Коригування заборгованості. Звірка розрахунків з контрагентами. Інвентаризація розрахунків з контрагентами
ЧитатиФакт сплати податку оформлюється документом Платіжне доручення вихідне з видом операції Перерахування податку. При цьому ключове значення має відомість на виплату, посилання на яку зазначається в платіжці. Саме порядок відображення інформації у відомості дає змогу правильно оформити ту чи іншу господарську ситуацію.1. Відомість на виплату ПДФО при черговій виплаті. 2. Відомість на виплату ПДФО за дивідендами. 3. Відомість щодо зарахування передоплати з ПДФО (авансового платежу). 4. Відомість на виплату ПДФО контрагентам. 5. Відомість на виплату ПДФО при погашенні боргів. 6. Відомість на виплату ПДФО без виплати зарплати. 7. Відомість на виплату ПДФО за міжрозрахунковими виплатами (аванс, відпустка, лікарняні тощо)
ЧитатиНаведена методика моделювалася в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиУ цій статті описано найбільш затребувані помічники введення інформації, реалізовані в типових конфігураціях «Управління торговельним підприємством для України», редакція 1.2, «Управління виробничим підприємством для України», редакція 1.3 і «Управління торгівлею для України», редакція 2.3. У статті описується порядок дій та наводяться ілюстрації на прикладі типової конфігурації «Управління торговельним підприємством для України», редакція 1.2. <a name="startovyy-pomoshchnik"></a><h2>Стартовий помічник</h2>
Читати