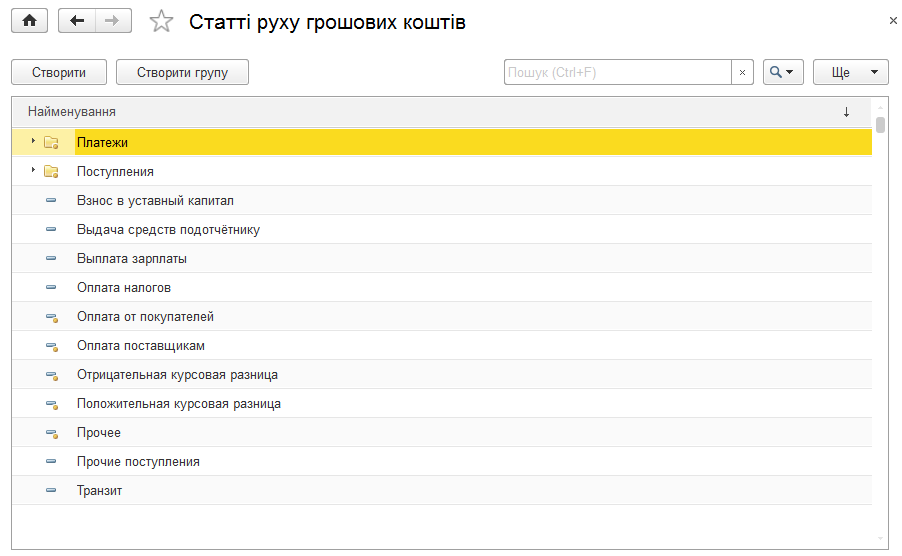
Статті руху грошових коштів
Описано довідник статей руху грошових коштів, його визначені та власні елементи, а також використання статей у платіжних і касових документах.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано довідник статей руху грошових коштів, його визначені та власні елементи, а також використання статей у платіжних і касових документах.
ЧитатиПройдіть одну валютну заявку від списання гривні до зарахування валюти, комісії, курсової різниці та звірки рахунків. Маршрут заявки: сім контрольних точок. До подання заявки: що має збігтися. У день списання: розділіть три дати й два курси. Після виконання: числовий кейс однієї заявки. Після виписки: як зібрати операцію у BAS. На дату зарахування: курсова різниця як окрема подія. Закриття операції: подвійна звірка й журнал винятків. Висновок: контролюйте події, а не одну різницю
ЧитатиНаведені в статті приклади актуальні для конфігурації "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.25).Загальні положення. Таблиця 1. Післяплати покупця. Таблиця 2. Аванси покупця
ЧитатиНаведені у статті приклади актуальні для конфігурації «Управління виробничим підприємством для України» (редакція 1.3, не нижче релізу 1.3.25).Приклад. Аналіз даних
ЧитатиНаведені в статті приклади актуальні для конфігурації "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.25).Загальні положення. Таблиця 1. Післяплата постачальнику. Таблиця 2. Аванси постачальнику
ЧитатиІноді бувають ситуації, коли власнику групи компаній бухгалтер повинен подати об'єднаний баланс організацій, які юридично самостійні, але пов'язані економічними відносинами. Уміння складати такий баланс стане в пригоді кожному бухгалтеру.
ЧитатиНаведені в статті приклади відтворювалися в конфігурації " Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації " Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Таблиця 1. Післяоплати покупця. Таблиця 2. Аванси покупця
ЧитатиНаведені в статті приклади відтворювалися в конфігурації " Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації " Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Переоцінка розрахункового рахунку. Таблиця 1. Післяоплата постачальнику. Таблиця 2. Аванси постачальнику
ЧитатиНаведені в статті приклади відтворювалися в конфігурації " Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації " Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних
ЧитатиНаведені в статті приклади відтворювалися в конфігурації " Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації " Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних
ЧитатиУ конфігурації "Управління невеликою фірмою для України" валюту ведення обліку користувач може обирати самостійно, на відміну від, наприклад, конфігурації "1С:Бухгалтерія для України ”, де валютою ведення бухгалтерського обліку може бути лише національна, наприклад українська гривня.Зміст. Що таке курсова різниця? У який момент часу здійснюється переоцінка? Які активи та зобов'язання переоцінюються в конфігурації? Як відображається курсова різниця в обліку? Як розраховується курсова різниця в конфігурації? Приклад обліку курсової різниці в конфігурації
ЧитатиУ цьому розділі розглядається облік доходів і витрат, показується, які документи необхідно створювати й вести, як правильно їх заповнювати. Усе це допомагає підприємству в управлінні доходами і витратами.Класифікація доходів і витрат. Які розрахунки використовувати?
Читати